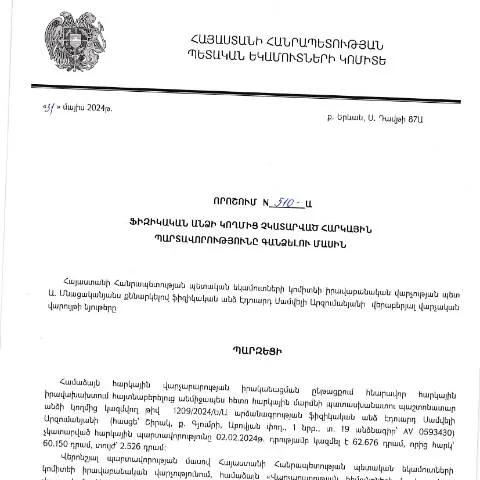
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 31.05.2024 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 510-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների գանձման ընթացակարգը։ Այս որոշման շրջանակներում քննարկվում են ոչ միայն պարտավորությունների գանձման մեթոդները, այլ նաև քաղաքացիների իրավունքներն ու պարտականությունները:
Եկամտային հարկերի գանձման իրավական հիմքերը
Այս որոշումն ունի իր պրակտիկա և իրավական հիմքեր, որոնք հետևում են Հայաստանի Հանրապետության օրենքներին և Կառավարության որոշումներին։ Հարկային պարտավորությունները գանձվում են, եթե այդպիսի պարտավորություններ կան, և դրանք չեն կատարվել ժամանակին:
Ստորև ներկայացվում են որոշման հիմքում ընկած հիմնական օրենքները և կարգավորումները:
- ՀՀ հարկային օրենսդրություն
- ՀՀ Կառավարության որոշումներ
- Ադմինիստրատիվ գործընթացների մասին ՀՀ օրենք
Ներդրումների գործընթացը և դրանում ընդգրկված անձանց սահմանումը
Այս որոշման համաձայն, պարտավորությունները կարող են վերաբերվել ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց։ Ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ, պետք է լրացնեն համապատասխան փաստաթղթերը և դրանք ներկայացնեն ՀՀ ՊԵԿ:
Արդյունքում, կարևոր է հասկանալ, թե ովքեր են իրավասու ներկայացնել այս փաստաթղթերը:
- Ֆիզիկական անձինք (այսինքն՝ քաղաքացիներ)
- Իրավաբանական անձինք (կազմակերպություններ)
Ընթացակարգի քայլերը և անհրաժեշտ փաստաթղթերը
Այս որոշման շրջանակներում, հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի քանի փուլերից։ Յուրաքանչյուր փուլ ունի իր առանձնահատկությունները և միջոցները:
- Փաստաթղթերի հավաքում: Հարկային պարտավորություններ ունեցող ֆիզիկական անձուն անհրաժեշտ է հավաքել համապատասխան փաստաթղթեր՝ իրենց պարտավորությունների ապացույցը ներկայացնելու համար:
- Փաստաթղթերի լրացում: Ֆիզիկական անձի կողմից լրացվում է հատուկ ձևաթուղթ, որը պետք է ներկայացվի ՀՀ ՊԵԿ:
- Դեպոզիտ: Լրացրած փաստաթղթերը պետք է ներկայացվեն ՀՀ ՊԵԿ, ինչպես վերոնշյալ որոշման համաձայն:
Դեպոզիտի տարբեր միջոցներն ու ուղիները
ՀՀ ՊԵԿ ընդունում է փաստաթղթերը տարբեր եղանակներով։ Իմացեք, թե որոնք են դրանք:
| Ուղի | Նպատակ/Պահանջները |
|---|---|
| Էլեկտրոնային ներկայացնում | Կիրառեք էլեկտրոնային ստորագրություն, պարզեցված և արագ գործընթաց։ |
| Առկա ներկայացնում | Ներկայացրեք փաստաթղթերը անձամբ ՀՀ ՊԵԿ գրասենյակում։ |
| Փոստային ծառայություն | Ներկայացնել փաստաթղթերը գրանցված փոստով, բայց ավելանում են ժամկետային ռիսկերը։ |
Հարկային պարտականությունների գանձման հատուկ դեպքերը
Կ կան որոշակի իրավիճակներ, երբ հարկային պարտավորությունները կարող են լինել դժվարաբեռնված կամ որոշակի ցուցումներ պահանջող։ Իմանալը, թե ինչպես են տարբեր դեպքերը կարգավորվում, շատ կարևոր է:
- Օտարերկրացի քաղաքացիներ: Օտարերկրացիները պետք է առաջնորդվեն հատուկ ընթացակարգերով, որոնք կարող են փոփոխվել:
- Մինորիտետներ: Մինորիտետ քաղաքացիների համար հատուկ կարգ կարող է կիրառվել, նրանց իրավունքների պահպանման համար:
- Ավարտի ժամկետները: Մանրամասներ, թե ինչպես կարող են փոփոխվել ժամկետները հանգեցնելով տույժերի:
Փաստաթղթերի անբավարարության դեպքում գործողությունները
Եթե ներկայացված փաստաթղթերը արժանանան մերժման կամ անբավարարության դեպքում, հարկ է իմանալ, թե ինչպես գործել:
- Հերքման պատճառի պարզաբանում: Հարկային մարմինները պարտավոր են ներկայացնել մերժման պատճառները:
- Նոր փաստաթղթերի պատրաստում: Գործողությունների վերանայում՝ փաստաթղթերը լրացնելու համար:
- Դիմելուց հրաժարվելը: Վերցնել պրոֆեսիոնալ խորհրդատվություն, եթե իրավիճակը բարդ է:
Վերջնական կատարման գործընթացը
Այս գործընթացը պարունակում է նաև հարկային պարտավորությունների վերջնական կատարման քայլերը, որոնք կարող են ընդգրկել.
- Հարկային պարտավորությունների կատարում: Ավարտել բոլոր պարտավորությունները համապատասխան ժամկետներում:
- Վերադարձի և բողոքի մեխանիզմները: Հաշվի առնել միջոցներ, եթե հարկային մարմինները սխալ են գործել: