Ներածություն. Հարկերի կատարումները և կառավարության որոշումը
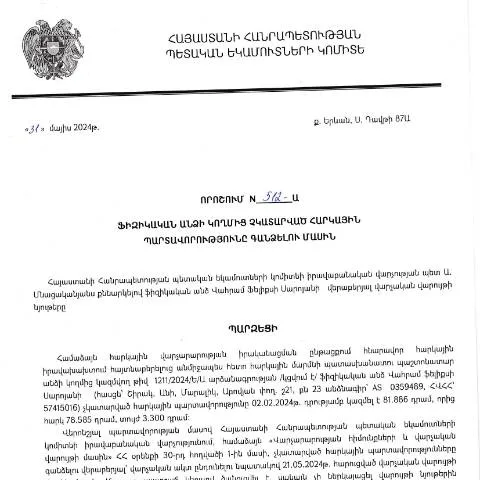
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը պարտադիր է յուրաքանչյուր ֆիզիկական և իրավաբանական անձի համար: Կառավարության 2024 թվականի մայիսի 31-ի որոշումը, որը 512-Ա կոդով է, նպատակ ունի կարգավորել ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը: Այդ որոշումը, որի հեղինակն է Վահրամ Ֆելիքսի Սարոյանը, կարևոր քայլ է հարկային համակարգի արդյունավետության բարձրացման և հարկային պարտավորություններն անտեսող անձանց պատասխանատվության ամրապնդման ուղղությամբ:
Ովքե՞ր են պարտավոր լրացնել այս ձևը
Այս գործընթացի մեջ ներգրավված են այն ֆիզիկական անձինք, ովքեր հարկային պարտավորություններ ունեն, սակայն դրանք չեն կատարել նախատեսված ժամկետներում: Այդ անձինք պետք է լինեն ՀՀ քաղաքացիներ կամ մշտական բնակիչներ, որոնք ունեն հետևյալ պայմանները:
- Հարկային պարտավորությունները չկատարելու դեպքեր, որոնք արձանագրվել են ՀՀ ՊԵԿ համապատասխան ռեգիստրում:
- Հարկային վարչության կողմից կատարած հարկային ստուգումից հետո, որտեղ հայտնաբերվել են հրատապ հարկային պարտավորություններ:
- Այն անձինք, ովքեր ցանկանում են ապացուցել իրենց հարկային պարտավորությունները կատարելու անհնարինության փաստ:
Հետաքրքրական փաստեր. Որոշման նշանակությունը
Գերագույն դատարանը մշտապես ընդգծում է, որ հարկային պարտավորությունների կատարումը քրեական պատասխանատվություն կարող է ենթարկել: Այս որոշումը նախատեսում է հարկային վարչության կողմից ֆիզիկական անձանց նկատմամբ միջոցներ ձեռնարկել, որպեսզի նրանք կատարեն իրենց պարտավորությունները:
Կառավարությունը ակնկալում է, որ այս որոշման ընդունմամբ շատերը կսկսեն ակտիվորեն զբաղվել իրենց հարկային պարտավորությունների կատարմամբ, ինչը կնվազեցնի պետության ֆինանսական դժվարությունները:
Ինչպիսի փաստաթղթեր են անհրաժեշտ լրացման համար
Դիմումը լրացնելու համար անհրաժեշտ է հավաքել որոշակի փաստաթղթեր, որոնք կարող են փոփոխվել ըստ կոնկրետ իրավիճակների:
- Հարկային հաշիվ: Պետք է ներկայացնել բոլոր հարկային հաշիվները, որոնք փաստում են բացակայող պարտավորությունները:
- Ծանուցումներ: Հարկային վարչության կողմից ստացված ծանուցումները, որոնք վկայում են պարտավորությունների մասին:
- Անձնագիր: Անձի նույնականացման համար անհրաժեշտ է ներկայացնել անձնագիր կամ նույնականացման քարտ:
- Հարկային կոդ: Պետք է նշել ֆիզիկական անձի հարկային նույնականացման կոդը (ՀՎՀՀ):
Ինչպես լրացնել փաստաթուղթը
Շատ կարևոր է ձևը լրացնել ուշադիր, քանի որ ցանկացած սխալ կարող է առաջացնել ուշացում կամ նույնիսկ մերժում: Ստորև ներկայացված են ձևի հիմնական բաժինները:
| Բաժին | Նկարագրություն | Խնդիրներ |
|---|---|---|
| Անուն, ազգանուն | Նշում է լրացնող անձի անունը և ազգանունը: | Հարկավոր է գրանցել ճիշտ տվյալներ: |
| Հարկային կոդ | Հարկային նույնականացման կոդը (ՀՎՀՀ): | Սխալ կամ բացակա կոդը կարող է հանգեցնել մերժման: |
| Պարտավորությունների մանրամասներ | Նշել բոլոր չկատարված պարտավորությունները: | Պետք է ներկայացվեն կոնկրետ գումարները: |
Ներկայացման մեթոդներ
Եթե խոսում ենք ձևի ներկայացման մասին, ապա վերջին տարիներին ՀՀ կառավարությունը խթանում է էլեկտրոնային ձևերի օգտագործումը:
- Ելնելով տեխնոլոգիական առաջընթացից, անհրաժեշտ է ձևը ներկայացնել էլեկտրոնային տարբերակով, օգտագործելով անձնական էլեկտրոնային ստորագրություն:
- Պետք է այցելել ՀՀ ՊԵԿ պաշտոնական կայքը, որտեղ կարող եք գտնել անհրաժեշտ ձևը և լրացնել այն:
- Կարող եք նաև դիմել տեղական հարկային վարչություն և լրացնել ձևը այնտեղ:
Եզրակացություն. Ինչպես չկատարել պարտավորությունները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա կարող են կիրառվել հետևյալ հետևանքները:
- Տուգանքներ: Ուշացումը կարող է հանգեցնել տուգանքների:
- Տեղեկատվության հրապարակում: Չկատարած հարկային պարտավորությունների մասին տեղեկատվությունը կարող է հրապարակվել:
- Դատարանի գործընթաց: Հարկային վարչության կողմից կարող են նախաձեռնվել անդառնալի գործընթացներ:
Հարկային պարտավորությունների կատարումը ոչ միայն օրենքի պահանջ է, այլև հասարակության զարգացման ու կայունության կարևոր մասն է: Ավելին, յուրաքանչյուր ֆիզիկական անձ պետք է գիտակցի, որ իր մասնակցությունը հարկային համակարգին մեծապես ազդում է պետության ֆինանսական կայունության վրա:
Դատարանային և վարչական բողոքարկման գործընթացներ
Հարկային պարտավորությունները գանձելու վերաբերյալ ՀՀ ՊԵԿ լուծումները կարող են ենթարկվել բողոքարկման: Բողոքարկման գործընթացը նախատեսված է ՀՀ վարչական դատավարության օրենսգրքի 2020թ. փոփոխություններով, հատկապես վարչական մարմնի որոշումների դեմ բողոքարկման նպատակով: Եթե քաղաքացին կամ ընկերությունը կարծիք ունի, որ իրականացված հարկային որոշումը սխալ է, նրանք կարող են դիմել դատարան կամ ՀՀ ՊԵԿ իրավաբանական վարչությանը համապատասխան հիմնավորումներ ներկայացնելով:
Հարկային պարտավորությունների գանձման որոշման դեպքում բողոքարկման գործընթացը սկսվում է 30 օր ժամկետում, այդ թվում էլեկտրոնային դիմումի միջոցով: Դիմումի մեջ պետք է նշվեն բողոքի առարկան, հիմնավորումները և պահանջվող փաստաթղթերը: Բողոքարկման գործընթացի ընթացքում կարևոր է պահպանել բոլոր անհրաժեշտ ապացույցները, որոնք կհանգեցնեն պահանջի հիմնավորմանը:
Եթե բողոքը հաջող է, դատարանը կամ ՀՀ ՊԵԿը կարող են վերացնել կամ փոփոխություն կատարել կայացված որոշման մեջ: Վարչական դատարանը ունի իրավասություն ուսումնասիրել բողոքները և վճիռներ կայացնել՝ հիմք ընդունելով իրավական և փաստական տվյալները:
Հարկային պարտավորությունների չկատարումը և դրա պատատանքային հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման դեպքում, ՀՀ ՊԵԿ-ը կարող է կիրառել պատժամիջոցներ, որոնք նախատիպավորված են օրենքով: Այս պատժամիջոցները կարող են լինել ինչպես վարչական, այնպես էլ քրեական բնույթի: Օրինակ, հարկային պարտավորությունները չկատարելու համար կարող է կիրառվել վարչական տուգանք:
Հարկային պարտավորությունների չկատարումը նաև կարող է հանգեցնել սուբյեկտի ֆինանսական պատկանելիության նվազման, ինչպիսիք են գումարների բռնագրավումը կամ այլ միջոցների կիրառումը: Հարկային վարչությունը կարող է նաև սահմանափակել ֆիզիկական անձի տնտեսական գործունեությունը, որն ազդում է նրա գործարար գործունեության վրա:
Հարկային պարտավորությունները չկատարելու հետևանքները կարող են լինել խորքային և երկարատև, այդ թվում, հարկային գրանցման փակման վտանգը, ինչը կարող է առաջացնել բիզնեսի դադարեցում կամ ֆինանսական պարտավորությունների կուտակում:
Էլեկտրոնային ծառայությունների և նորարարությունների ազդեցությունը հարկային պարտավորությունների կատարմանը
ՀՀ ՊԵԿ-ը մշտապես աշխատում է էլեկտրոնային ծառայությունների տրամադրման ուղղությամբ, ինչը նպաստում է հարկային պարտավորությունների ավելի արդյունավետ կատարմանը: Նորարար տեխնologienերը, ինչպիսիք են էլեկտրոնային ստորագրությունները և QR կոդերը, արտոնում են քաղաքացիներին զգալիորեն պատկերացնել իրենց պարտավորությունները և արագ մուտք գործել հարկային տեղեկատվություն:
Հայաստանի Հանրապետությունում ներդրված էլեկտրոնային ծառայությունները հնարավորություն են տալիս քաղաքացիներին իրականացնել հարկային հաշվետվություններ, ստանալ տեղեկություններ իրենց պարտավորությունների մասին առցանց, ինչը խթանում է հարկային բարեխղճությունը: Էլեկտրոնային համակարգերը նաև թույլ են տալիս պատշաճ վերահսկում իրականացնել հարկային մարմինների կողմից:
ՀՀ ՊԵԿ-ի կողմից իրականացվող նորարարությունները, ինչպիսիք են անհատական հարկային հաշվետվությունների ավտոմատացում և ակտիվ սպասարկում, մեծապես նպաստում են հարկային պարտավորությունների ժամկետում կատարմանը: Այս ծառայությունները նաև նվազեցնում են վարչական բեռը քաղաքացիների համար: