Հանրային հարկային պարտավորությունները եւ դրանց կատարումը
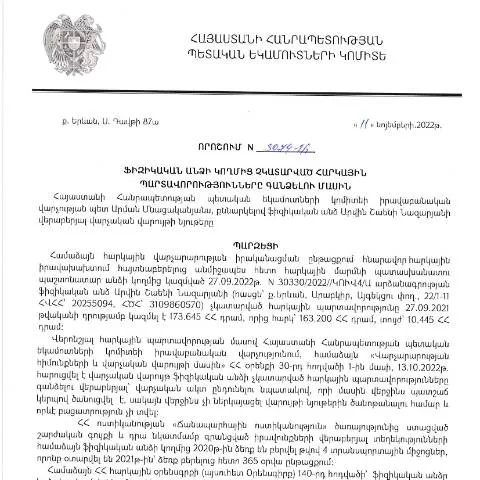
Հարկային պարտավորությունների կատարումը յուրաքանչյուր ֆիզիկական անձի պարտքը է, որը միաժամանակ ապահովում է նաև պետության ֆինանսական կայունությունը։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.11.2022 թիվ 3074-Ա որոշումը նախատեսում է ընթացակարգեր, որոնք վերաբերում են չկատարված հարկային պարտավորությունների գանձմանը։ Իրականում, դա մի անհրաժեշտ քայլ է, որը վկայում է քաղաքացիների նկատմամբ պետության իրավունքի պահպանման կարևորությունը։
Ներդաշնակեցում ով, ինչու եւ երբ
Ամեն ֆիզիկական անձ, ով հանդիսանում է հարկ մատուցող, պարտավոր է ապահովել իր հարկային պարտավորությունների կատարումը: Սակայն տարբեր պատճառներով, օրինակ՝ ֆինանսական դժվարություններ կամ անտեղյակություն, կարող են առաջանալ իրավիճակներ, երբ հարկերը չեն վճարվում։ Այդպիսի դեպքերում պետությունը կիրառում է օրենքի ուժը՝ պարտավորությունների գանձման նպատակով։
Ովքեր են նախատեսված այս որոշման շրջանակներում
- Ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ։
- Իրավաբանական անձինք, եթե հարկային պարտավորությունները վերաբերում են արտոնյալ կարգ ու կանոններին։
- Բոլոր քաղաքացիները, ովքեր գտնվում են հարկային ռիսկերի դեպքում։
Արտադրական գործընթացների կարգավորումներն ու անցկացումը
Տեղում պետք է նշել, որ ՀՀ ՊԵԿ – ի կողմից իրականացվող գործընթացները ենթադրում են ամբողջական հսկողություն։ Այդ իսկ պատճառով, հարկային պարտավորությունները չկատարելու դեպքում, տվյալ անձինք ստանում են ծանուցումներ, որոնք նախատեսում են կատարելու ժամկետներ։
Պահանջվող փաստաթղթերի ցանկը
- Հարկային հայտարարություն՝ վերջին տարիների ընթացքում։
- Ակտիվային մուծման էությունը և մանրամասները։
- Դուք կարող եք ունենալ հաշվետվություններ՝ տարբեր հարկային տեսակի պարտավորությունների մասին։
Որպեսզի չմնաք միակողմանի իրավիճակում
Եթե դուք ծանուցվել եք ձեր հարկային պարտավորությունների չկատարման մասին, ապա միշտ կարող եք դիմել ՀՀ ՊԵԿ ՝ առաջարկելով ձեր սահմանափակումները, ներդնելով փաստաթղթեր, որոնք հավաստում են ձեր ֆինանսական վիճակը։
Նախագծի փուլերը
Դուք կարող եք տեսնել հետևյալ փուլերը՝
| Փուլ | Լուսադրություն |
|---|---|
| 1 | Ծանուցում ստանալը (Հայտարարության ներկայացումը սակայն չկատարելու մասին) |
| 2 | Փաստաթղթերի ներկայացում և իրավիճակի բացատրություն |
| 3 | Ծրագրի ավարտ և հարկային պարտավորությունների կատարման ժամկետները |
Փաստաթղթերի նայում եւ լրացումը
Ֆորմուլայի լրացումը կարող է թվալ բարդ, բայց պետք է նկատի ունենալ, որ յուրաքանչյուր բաժին ունի իր նշանակությունը։
Ֆորմայի հիմնական բաժիններ
- Անուն և ազգանուն: Պահանջվում են ձեր անձնական տվյալները։
- Տուրիզմը: Պարտադիր է նշել, թե ինչ տարիքում եք գտնվում, որպեսզի համակարգը կարողանա որոշել ձեր հարկային դասակարգումը։
- Հարկային պարտավորությունները: Խնդրում ենք նշել ձեր պարտավորությունների տեսակը, որպեսզի հեշտացնել գործընթացը:
Որոնք են պատասխանատվությունները, եթե չեն կատարվում
Հարկային պարտավորությունների չկատարման դեպքում, պետությունը կարող է կիրառել վարչական պատասխանատվություններ, այդ թվում՝ տուգանքներ և հարկային պարտավորությունների գանձման գործընթացներ, որոնք ավելի են բարդացնում իրավիճակը։
Փաստաթղթերի մաստեր՝ վարելահող
Եթե մնում են հարցեր, ապա կարող եք դիմել ՀՀ ՊԵԿ՝ ստանալով լրացուցիչ տեղեկություններ ձեր նախագիծներին համաձայն։
Փոփոխություն շարժունակությունը
Հարկային պարտավորությունների կատարումը նաև ենթադրում է փոփոխությունների համակարգ, որը կարող է ազդել տվյալ անձի վրա։ Այդ պատճառով, հարկային մարմինները խորհուրդ են տալիս միշտ մնալ տեղեկացված վերականգնման վրա։
Դիմելու մշակույթը
Հարկային մարմինները հասանելի են ինչպես էլեկտրոնային, այնպես էլ անձամբ այցելություններով։ Եթե դու չես ստացել պատասխան, ապա կարող ես կրկին դիմել։
Խնդիրների լուծման կառուցվածք
Միևնույն ժամանակ, հարկային պարտավորությունների կատարումը նաև ենթադրում է հատուկ ենթահամակարգեր, որոնք կարող են խնդրահարույց լինել, եթե չկան համապատասխան աջակցություն։
Ծառայություններ, որ կարող եք ստանալ
- Փաստաթղթերի առաքման աջակցություն։
- Անձնական խորհրդատվական ծառայություններ։
- Մանրամասն ֆինանսական գնահատումներ։
Իրավիճակների ընդլայնումը
Այսպիսով, հարկային պարտավորությունների կատարումը յուրաքանչյուր անձի համար կարեւոր պատասխանատվություն է, որը կարող է ազդեցություն ունենալ ոչ միայն նրան, այլ նաև պետությանը։
Ապահովելու ընթացքը
Հարկային պարտավորությունների կատարման գործընթացը բավականին բարդ է, սակայն այն կարող է հեշտացվել ճիշտ քայլերով ու խորհրդատվություններով։ Այսպիսով, եթե դուք ունեք հարցեր կամ դժվարություններ, կարեւոր է դիմել մասնագետներին, որպեսզի երաշխավորվեք, որ ձեր իրավունքները պաշտպանված են:
Հարկային պարտավորությունների գանձմանը առնչվող իրավական ակտերի վերլուծություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.11.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3074-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը նախատեսում է հարկային պարտավորությունների կատարումը և դրանց կատարումը վերահասցեավորելու մեթոդները: Այս որոշումը կարևոր դեր ունի հարկային վարչարարության մեջ, քանի որ այն սահմանում է, թե ինչպես պետք է իրականացվի չկատարված հարկային պարտավորությունների գանձումը: Ավելին, որոշման մեջ նշված են այն դեպքերը, երբ կարող են կիրառվել հարկային պարտավորությունների գանձման միջոցներ: Այդ միջոցները ներառում են՝ հարկային պարտավորության կատարումը պարտադիր պահանջելու գործընթացներ, ինչպես նաև գլխավոր հարկային վարչության կողմից իրականացվող վերահսկողության մեթոդները:
Հարկային պարտավորությունների գանձման գործընթացի կազմակերպումը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է դատական կամ վարչական կարգով: Ըստ ՀՀ հարկային օրենսդրության, այս գործընթացը կարող է իրականացվել երկու հիմնական փուլով: Առաջին փուլում՝ հարկային մարմինը, ինչպես նաև ֆիզիկական անձը, պարտավոր են համագործակցել, որպեսզի պարզեն չկատարված պարտավորությունների պատճառները: Այս համագործակցությունն իրականացվում է հիմնականում զրույցների և զեկուցումների միջոցով, որոնք կարող են իրականացվել էլեկտրոնային միջավայրում:
Երկրորդ փուլը հետևյալն է՝ եթե պարտավորությունները չեն կատարվում, հարկային մարմինը կարող է սկսել պարտադիր գանձման գործընթացը, որն իրականացվում է համապատասխան որոշման հիման վրա: Այս դեպքում հարկային մարմինը կարող է կիրառել գրավման միջոցներ, ինչպիսիք են՝ բանկային հաշվի սառեցումը և գանձումը, կամ գույքի հարկավորության դեպքում՝ գույքի վաճառքը:
Ընդհանուր մոնիթորինգ և հարկային վարչարարության բարելավում
ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային վարչարարության բարելավման գործընթացը խիստ կարևոր է ի նպաստ տնտեսական կայունության: ՊԵԿ-ը մշտապես ուսումնասիրում և գնահատում է հարկային պարտավորությունների կատարումը, որպեսզի որոշի, թե որ ոլորտներում հարկադիր միջոցները կարող են լինել անհրաժեշտ: Ծրագրերը, որոնք վերաբերում են հարկային պարտավորությունների մոնիթորինգին, հաճախակի են, և դրանց մեջ ներառված են նաև հանրային քննարկումները:
Կառավարությունում իրականացվող բարեփոխումները ուղղված են նաև հարկային վարչարարության պարզեցմանը և ինտեգրմանը՝ e-պաշտպանության միջոցով, ինչը հնարավորություն է տալիս ֆիզիկական անձանց և իրավաբանական անձանց ավելի արդյունավետ կերպով հաղորդակցվել հարկային մարմինների հետ, և նպաստում է հարկային պարտավորությունների ճշտորեն կատարելու գործընթացին: