Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը
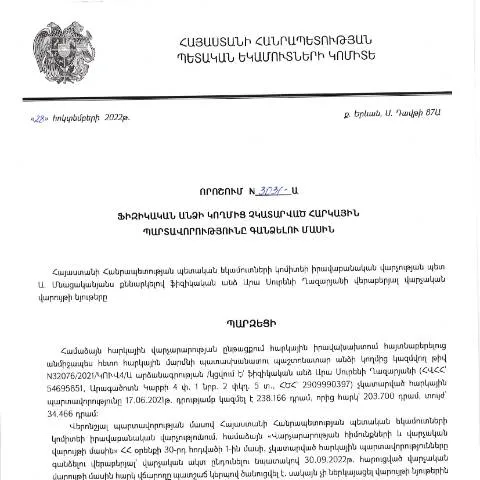
Հայաստանում հարկային պարտավորությունների կատարումը հսկողության տակ գտնվող գործընթաց է, որը կարգավորվում է ՀՀ կառավարության որոշումներով։ 28.10.2022թ. ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, թիվ 3031-Ա, այդ գործընթացի կարևոր բաղադրիչներից մեկն է։ Սա փաստաթուղթ է, որը նախատեսված է այն քաղաքացիների համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և որի միջոցով պետական մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձում։
Ովքե՞ր են ներառված այս գործընթացում
Այս որոշմամբ նախատեսված հարկային պարտավորությունները վերաբերում են բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ պետության նկատմամբ։ Դրանք կարող են լինել աշխատանքային եկամտի, սեփականության հարկեր, ինչպես նաև այլ հարկեր։ Այսպիսով, հիմնական շահառուներն են՝
- Ֆիզիկական անձինք, ովքեր չունեն հարկային պարտավորություններ, բայց ունեն եկամուտներ;
- Ֆիզիկական անձինք, որոնց հարկային պարտավորությունները չեն կատարվել սահմանված ժամկետներում;
- Իրավաբանական անձինք, որոնք ներկայացնում են ֆիզիկական անձանց շահերը, հատկապես, եթե դրանք գործում են հարկային պարտավորությունների գանձման հարցում։
Փաստաթղթի նշանակությունն ու գործառույթները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշման նպատակն է համակարգել այն ընթացակարգերը, որոնք օգտագործվում են ֆիզիկական անձանց հարկային պարտավորությունները պարտադիր կատարման համար։ Այս փաստաթուղթն ունի հետևյալ գործառույթները՝
- Հարկային պարտավորությունների ճշտումը: Որոշումը գաղտնի իրավունք է տալիս պետական մարմիններին ճշտել այն ֆիզիկական անձանց հարկային պարտավորությունները, որոնք չեն կատարվել;
- Գանձման գործընթացի կարգավորում: Սահմանում է այն ընթացակարգերը, որոնց միջոցով հարկային պարտավորությունները պետք է կատարվեն;
- Ուսումնասիրություն և գրանցում: Արագ և արդյունավետ գրանցման գործընթացի ապահովում՝ հարկային պարտավորությունների կատարման բոլոր տվյալների համար;
- Վիճակագրական տվյալների հավաքագրում: Այս որոշման հիման վրա հավաքված տվյալները կարող են օգտագործվել հարկային քաղաքականության մշակումների համար։
Համակարգային ժամկետները
Ծրագրի իրականացումը կամ գանձման գործընթացը սկսվում է 2022 թվականի հոկտեմբերի 28-ից և շարունակվում է մինչև վճարման ժամկետների ավարտը։ Անգամ եթե քաղաքացիները չեն հասցնում կատարել իրենց պարտավորությունները, նրանք կարող են դիմել ներուժային միջոցներ՝ խնդրելով ավելին։
Այս գործընթացի շրջանակներում կարևոր է հասկանալ, թե ինչպես է տեղի ունենալու հարկային պարտավորությունների կատարումը:
- Անձը դիմում է հարկային մարմնին՝ ներկայացնելով իր հարկային պարտավորությունների կատարման ապացույցները:
- Հարկային մարմինը ստանում է դիմումը և ուսումնասիրում է՝ արդյոք պարտավորությունները կատարվել են, թե ոչ:
- Եթե պարտավորությունները չեն կատարվել, ապա մարմինը սկսում է հարկային պարտավորությունների գանձման գործընթացը:
- Թերթվում են բոլոր անհրաժեշտ փաստաթղթերը՝ հաստատելու համար, ինչը ստացվել է:
Դիմումները և դրանց ներկայացման ուղիները
Հարկային պարտավորությունները գանձելու գործընթացը կարող է իրականացվել ինչպես առցանց, այնպես էլ գրավոր ձևով:
Առցանց դիմումը
Առցանց դիմումը ներկայացնելու համար անհրաժեշտ է անցնել հետևյալ քայլերը:
- Մուտք գործեք ՀՀ ՊԵԿ պաշտոնական կայք:
- Դիմումի ձևը լրացնել:
- Հավելյալ փաստաթղթերը սեղմել՝ փաստաթղթի կողմից նախատեսված պահանջներին համապատասխան:
- Ուղարկեք դիմումը՝ նշելով էլեկտրոնային ստորագրությունը:
Գրավոր դիմումը
Եթե քաղաքացին ընտրում է գրավոր դիմումը, ապա նա պետք է ա
- Նախապատրաստել բոլոր անհրաժեշտ փաստաթղթերը (օրինակ՝ եկամուտների վերաբերյալ տվյալները):
- Հանձնել դիմումը հարկային մարմնին:
- Ստանալ հաստատման աղբյուր:
Ընդունման և վերանայման գործընթացները
Հարկային պարտավորությունների գանձման գործընթացին մասնակցող անձինք պետք է լինեն պատրաստված՝ հաշվի առնելով, որ որոշումը կարող է ընդունվել, բայց ոչ միշտ:
- Եթե դիմումը ընդունվում է, ապա անձը ստանում է գրություն, որտեղ հաստատվում է, որ պարտավորությունները պետք է կատարվեն:
- Եթե դիմումը մերժվում է, կարող են լինել տարբեր պատճառներ, որոնց համար հարկային մարմինը կարող է տալ պարզաբանում:
- Այդ դեպքում, եթե անհրաժեշտ լինի, քաղաքացին կարող է կատարել լրացուցիչ հաշվարկներ կամ փաստաթղթեր ներկայացնել:
Որոշման բողոքարկման մեխանիզմները
Եթե հարկային մարմինը մերժեց դիմումը, քաղաքացին ունի իրավունք բողոքարկել որոշումը, ինչը կարող է իրականացնել հետևյալ կերպ.
- Պետք է ստեղծել գրավոր բողոք:
- Բողոքի մանրամասներն ու պատճառները ներկայացնել՝ հիմնված փաստաթղթերի վրա:
- Ուղարկել բողոքը համապատասխան մարմնին:
Բողոքը պետք է ներկայացվի այն գումարից հետո, երբ քաղաքացին ստանում է մերժման գրությունը:
Տվյալների ստուգման և վերահսկողության մեխանիզմները
Երբ հարկային մարմինը ստանում է դիմումը, այն պետք է իրականացնի տվյալների ստուգման և վերահսկողության գործընթացը:
- Դատարկ փաստաթղթեր: Հարկային մարմինը ստուգում է, որ բոլոր մանրամասները լրացված են:
- Համապատասխանություն: Գումարը պետք է համընկնում է ներկայացված փաստաթղթերի տվյալների հետ:
- Վերլուծություն: Վերլուծվում են համապատասխան հարկային հաշվարկները:
Այսպիսով, հարկային մարմինը կարող է արտադրել անհրաժեշտ եզրակացություններ՝ հիմնված ներկայացված փաստաթղթերի տվյալների վրա:
Նշաված գործընթացի առանձնահատկությունները
Այս որոշումը, այդ թվում՝ N3031, ունի մի շարք առանձնահատկություններ, որոնք կարևոր են բոլոր շահառուների համար:
- Անձնագիր: Որպեսզի քաղաքացին կարողանա ներկայացնել դիմում, նա պետք է ունենա վավեր անձնագիր կամ նույնականացման քարտ:
- Ելքային փաստաթուղթ: Ստացված գրության օրինակը պետք է հարել՝ որպես ապացույց:
- Ժամկետային պարտավորություններ: Չի կարելի մոռանալ ժամկետների պահպանումը՝ դիմումի ներկայացման ընթացքում:
Ավարտական եզրակացությունը
ՀՀ ՊԵԿ կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը գրեթե բոլոր քաղաքացիների համար կարևոր փաստաթուղթ է, որը կիրառվում է հարկային պարտավորությունների գանձման գործընթացում։ Այն նախատեսում է մի շարք կարևոր քայլեր, որոնք պետք է իրականացվեն, որպեսզի հարկային պարտավորությունները կատարվեն:
Եթե դուք պետք է դիմել այս որոշմանը, կարևոր է իմանալ բոլոր փուլերը՝ սկսած դիմումի ներկայացումից մինչև բողոքարկման գործընթացը:
Ի վերջո, ճիշտ տեղեկատվության և համապատասխան գործընթացների միջոցով կարելի է արդյունավետ կերպով կատարել հարկային պարտավորություններն ու խուսափել խնդիրներից:
Պետական եկամուտների կոմիտեի իրավաբանության վարչության կողմից իրականացված հարկային պարտավորությունների կատարման մեթոդաբանությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների չկատարման դեպքերն ուսումնասիրելու համար մշակվել են հատուկ մեթոդաբանություններ, որոնք ընդգրկում են հարկ վճարողների գործունեության ամբողջ ծավալը։ Այս մեթոդաբանությունները թույլ են տալիս ավելի ճշգրիտ գնահատել յուրաքանչյուր դեպքի առանձնահատկությունները, ներառյալ, թե ինչպես են հարկային պարտավորությունները չկատարվել և որոնք են եղել պատճառները։ Աղբյուրները, որից տեղեկատվություն է հավաքվում, ներառում են հարկ վճարողների հաշվետվությունները, քարտի տվյալները, ինչպես նաև այլ պաշտոնական տեղեկատվական համակարգերը։ Սա նպաստում է արդյունավետ միջոցառումների մշակմանը, որոնք ուղղված են հարկային պարտավորությունների կատարմանը:
Հարկային պարտավորությունների ոչ կատարման հետևանքները և վարչական միջոցները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմազան և զգալի։ Դրանք կարող են ներառել վարչական տույժեր, տոկոսադրույքներ պարտավորությունների նկատմամբ, բարձրացված ռիսկերի գնահատում և այլ վարչական միջոցներ։ ՊԵԿ-ն իր իրավասությունների շրջանակներում կարող է կիրառել վարչական պատասխանատվություն, ինչը նշանակում է, որ հարկ վճարողը կարող է ենթարկվել վարչական պատասխանատվության գործողությունների համար, որոնք կարող են հանգեցնել հարկային պարտավորությունների ոչ կատարմանը։ Այս գործընթացները ենթադրում են նաև հարկ վճարողի իրավունքների պաշտպանություն, ինչպիսիք են հնարավորության առկայությանը վերաբերող իրավունքները, ինչպես նաև համապատասխան միջնորդությունների ներկայացման ընթացակարգերը:
Հարկային վարույթի թափանցիկության և հաշվետվողականության բարձրացումը
ՀՀ ՊԵԿ-ում իրականացվող հարկային գործընթացների թափանցիկության բարձրացումը հանդիսանում է առաջնային օրակարգերից մեկը։ Այս նպատակով մշակվում են մի շարք ծրագրեր և նախաձեռնություններ, որոնք ուղղված են կառավարության և հասարակության միջև վստահության կապերի ամրապնդմանը։ Հարկային պարտավորությունների կատարման վերաբերյալ հաշվետվողականության բարձրացումը ներառում է տեղեկատվության մատչելիության ապահովումը հարկ վճարողների համար, ինչպես նաև հաշվետվությունների նկատմամբ վերահսկողության ուժեղացումը։ Այսպիսով, հարկ վճարողները ունեն հնարավորություն ծանոթանալու իրենց հարկային պարտավորություններին, և եթե անհրաժեշտ է, անելու համապատասխան քայլեր: