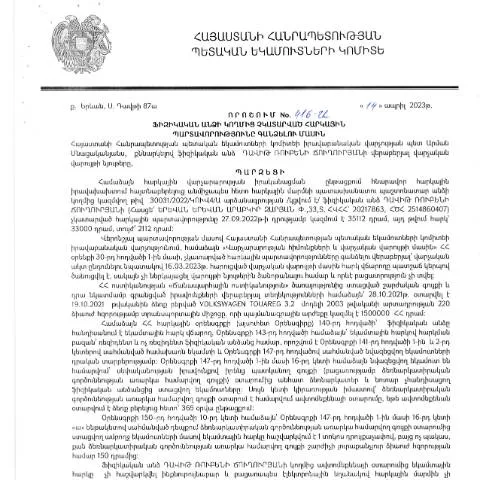
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 416-Ա որոշման դերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ՀՀ ՊԵԿ իրավաբանական վարչության 416-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը սահմանում է ֆինանսական պարտավորությունների կատարման կարգը և ընթացակարգերը: Այս որոշման նպատակն է ապահովել հարկային իրավաբանության կայունություն և օրինականություն, կանխել հարկային պարտավորությունների չկատարումը հասարակության համար:
Այն նախատեսում է հարկային պարտավորությունների գանձման գործընթացը, որը սկսվում է ֆիզիկական անձանց՝ հարկային պարտավորությունների չկատարումն արձանագրելուց: Այս որոշման շրջանակներում մշակվում են գործողություններ, որոնք կարող են ձեռնարկվել հարկային տեսուչների կողմից՝ պարտավորություններն արդյունավետ կերպով կատարելու համար:
Ովքեր են կարող են ներկայացնել այս փաստաթուղթ և ո՞ւմ վրա է այն ազդում
Այս փաստաթուղթը կարող են ներկայացնել այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Նշված մարմինը (ՀՀ ՊԵԿ) պատասխանատու է պարտավորությունների վերահսկման և գանձման գործընթացի համար:
Նրանց համար, ովքեր հայտնվել են նման իրավիճակում, անհրաժեշտ է իմանալ, որ պարտավորությունների չկատարումն կարող է հանգեցնել ֆինանսական հետևանքների, այդ թվում՝ տուգանքների և հավելյալ տոկոսների:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
- Հարկային պարտավորությունների որոշում: ՀՀ ՊԵԿ-ն արձանագրում է պարտավորությունների չկատարումը:
- Իրավական գործողությունների իրականացում: Նշված առաջնային տեղեկությունների հիման վրա սկսվում է պարտավորությունների գանձման գործընթացը:
- Ծանուցման ուղարկում: Պետական մարմինը ծանուցում է պարտավոր անձին:
- Պարտավորությունների կատարում: Նշված անձը կարող է ինքնակամ կատարել պարտավորությունները:
Գործողությունների ժամանակացույցը՝ սկսած ծանուցումից մինչև վճարում
Ծանուցումից հետո ֆիզիկական անձին տրվում է որոշ ժամանակ, որպեսզի կատարի իր պարտավորությունները:
| Պայման | Ժամկետ |
|---|---|
| Ծանուցման ստացում | 1 շաբաթ |
| Պարտավորությունների կատարում | 1 ամսից մինչև 3 ամիս |
| Եզրափակիչ հաշվետվություն | 3 ամիս |
Փաստաթղթերի պատրաստումը և ներկայացումը
Հարկային պարտավորությունների գանձման գործընթացում անհրաժեշտ է ճիշտ և ամբողջական փաստաթղթերի հավաքման գործընթաց:
- Հարկային զեկույցներ: Արձանագրեք բոլոր հարկային պարտավորությունները, որոնք չեն կատարվել:
- Հաստատող փաստաթղթեր: Գտնեք բոլոր անհրաժեշտ փաստաթղթեր, որոնք հաստատում են պարտավորությունների չկատարումը:
- Վճարման ապացույցներ: Գնեք բոլոր վճարումների դրական արդյունքները:
Անհրաժեշտ գործողությունները, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, հարկ է տեղեկանալ, որ կա հնարավորություն բողոքարկելու որոշումը: Այստեղ մի շարք քայլեր պետք է ձեռնարկվեն:
- Հասկանալ մերժման պատճառը: Վստահեցրեք, որ հասկանում եք, թե ինչու է դիմումը մերժվել:
- Ավելացնել լրացուցիչ փաստաթղթեր: Եթե հնարավոր է, ներկայացրեք նոր փաստաթղթեր:
- Երկրորդ անգամ դիմել: Դիմեք կրկին՝ նշելով նոր հանգամանքները:
Որտեղ կարելի է ներկայացնել հայտը
Հայտը կարելի է ներկայացնել մի քանի տարբերակներով:
- Ինտերնետային ծառայությունների միջոցով: Օգտագործելով ՀՀ ՊԵԿ-ի պաշտոնական կայքը:
- Փաստաթղթային ձևով: Ներկայացնելով անձամբ կամ փոստով:
- Դիմել տեղական հարկային մարմնին: Դիմավորելով տեղական հարկային տեսուչի մոտ:
Ի՞նչ անել, եթե անհրաժեշտ է լրացուցիչ տեղեկատվություն
Եթե անհրաժեշտ է լրացուցիչ տեղեկատվություն, օգտատերերը կարող են դիմել ՀՀ ՊԵԿ-ի տեղեկատվական կենտրոններ:
- հեռախոսային ծառայություն: Հեռախոսով, որտեղ կարող են հարցնել կարգավորող հարցեր:
- Էլեկտրոնային փոստով: Հայտել կատարել այս մեթոդով:
- Առցանց խորհրդատվություն: Օգտագործելով առցանց կայքեր:
Քաղաքացիների հարկային պարտավորությունների մասին տեղեկացվածության բարձրացում
ՀՀ ՊԵԿ իրավաբանական վարչության նոր որոշումը, որն ընդունվել է 2023թ. ապրիլի 14-ին, կարևոր քայլ է՝ մեր երկրի հարկային համակարգի արդյունավետության ու արդարացիության ապահովման ուղղությամբ: Այս որոշումը նախատեսում է բոլոր այն ֆիզիկական անձանց համար, ովքեր չգրանցված հարկային պարտավորություններ ունեն: Հարկային պարտավորությունների մասին վաղաժամ տեղեկացումը կարևոր է, որպեսզի քաղաքացիները կարողանան գիտակցել իրենց պարտականությունները, զգուշանալ հնարավոր ֆինանսական տուգանքներից և պահել ֆինանսական առողջությունը:
ՀՀ ՊԵԿ-ի կողմից թողարկվող տեղեկատվական նյութերը կարող են ներառել տարբեր ժամանակահատվածների համար նախատեսված հարկային պարտավորությունների հաշվարկներ, ինչպես նաև լրացուցիչ տեղեկություններ այն մասին, թե ինչպես կարելի է դիմել պաշտոնական կայքում հասանելի էլեկտրոնային ծառայությունների միջոցով:
Իրավաբանական օգնականների դերերը և պարտականությունները
Մշակված նոր որոշման շրջանակներում, իրավաբանական օգնականները կարող են խաղալ կարևոր դեր՝ քաղաքացիներին աջակցելու հարցում: Նրանք կարող են օգնել քաղաքացիներին հասկանալ հարկային պարտավորությունների էությունը, գրանցման, վճարման և հնարավոր տուգանքների հարցերում:
Հարկային իրավաբանները, ովքեր մասնագիտացած են հարկային համակարգում, կարող են տրամադրել օգտակար խորհուրդներ, որոնք կօգնեն քաղաքացիներին խուսափել իրավաբանական խնդիրներից: Օրինակ, նրանք կարող են օգնել ստորագրելու փաստաթղթերը, որոնք պահանջվում են հարկային պարտավորությունների կատարման համար, ինչպես նաև ներկայացնել ներկայացուցիչություն հարկային մարմիններում:
Հարկային պարտավորությունների կատարումից խուսափելու հետևանքները
Ֆիզիկական անձանց համար, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են առաջանալ տարբեր հետևանքներ: Առաջին հերթին, հարկային մարմինները կարող են սկսել հարկային ստուգումներ, ինչը կարող է հանգեցնել տուգանքների և ավելացված տոկոսների:
Տուգանքների մակարդակները, ինչպես նաև տարբեր պատիժները կարող են տարբեր լինել՝ կախված անձի դրամական միջոցներից և նրանք կարող են տևել երկար ժամանակ: Նման իրավիճակներում քաղաքացիների համար կարևոր է բացահայտել իրենց ֆինանսական պարտավորությունները և իրականացնել դրանք ժամանակին՝ խուսափելու ավելորդ խնդիրներից: