Անցնել բովանդակությանը
Հարկեր և հարկային քաղաքականություն

ՊԵԿ 472-Ա որոշման նշանակությունը և գործընթացները

Պաշտոնական փաստաթուղթՀարկեր և հարկային քաղաքականություն
ՆախադիտումDocument preview: ՊԵԿ 472-Ա որոշման նշանակությունը և գործընթացները — Հարկեր և հարկային քաղաքականություն
Պաշտոնական փաստաթուղթ

Ի՞նչ կցանկանայիք անել։

Լրացրեք դաշտերը, ստորագրեք, ապա ներբեռնեք:

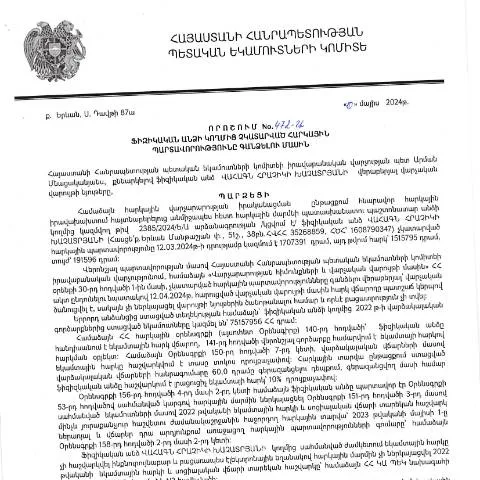
ՊԵԿ իրավաբանական վարչության 472-Ա որոշման նշանակությունը

ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) իրավաբանական վարչության կողմից կայացված 472-Ա որոշումն ունի կարևոր դեր Ազգային հարկային համակարգում: Այն վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելուն, ինչը կարևոր է հարկային պատասխանատվության պահպանման համար: Այս որոշումը հաստատում է հարկային պարտավորությունների կատարման հնարավորությունները և գործընթացները, որոնք վերաբերելով հասարակ քաղաքացիներին:

Դրանում ընդգրկված հիմնական ասpekteր

  • Չկատարված հարկային պարտավորությունների գանձման գործընթացի կարգավորում
  • Հարկային պարտավորությունների վերաբերյալ տեղեկության տրամադրում
  • Հարկային պարտավորությունների կատարման ժամկետներ
  • Հարկային վարչարարությանը առնչվող երկկողմանի պատասխանատվություն

Շարունակական գործընթացներ և անհրաժեշտություն

472-Ա որոշումը համակցվում է տարբեր հարկային գործընթացների հետ, ինչպիսիք են հարկային հայտարարությունների լրացումը, հարկային հաշվետվությունների տրամադրումը և հարկային պարտավորությունների կատարման վերահսկումը: Համապատասխանաբար, այս փաստաթուղթը նաև հանդիսանում է կապող օղակ, որն ապահովում է հարկային համակարգի ամբողջականությունը:

Ժամկետների և ընթացակարգերի նշանակությունը

Այս որոշումը նշում է, թե ինչպես և երբ պետք է կատարվեն հարկային պարտավորությունները: Անհրաժեշտ է ուշադիր հետևել նշված ժամկետներին, քանի որ ուշացումներն արտահայտվում են տուգանքներով:

Անհրաժեշտ փաստաթղթերը և ընթացակարգերը

472-Ա որոշումը պահանջում է, որպեսզի ֆիզիկական անձինք ներկայացնեն մի շարք փաստաթղթեր, որոնք պետք է համապատասխանեն կարգապահական կանոններին: Հարկային պարտավորությունների կատարման համար պահանջվող փաստաթղթերն ու դրանք ներկայացնելու կարգը ենթադրում են որոշակի ընթացակարգեր:

Փաստաթուղթ Նպատակ Նշումներ
Հարկային հայտարարություն Հարկային պարտավորությունների հաշվարկ Պետք է ներկայացվի ժամանակին
Հարկային հաշիվ-ֆակտուրա Հարկային պարտավորության ապացույց Պահպանել պետք է 5 տարի
Անձնական կամ ընկերային փաստաթուղթ Ներկայացում Պետք է լինի վավեր

Ինչպես լրացնել 472-Ա որոշման պահանջները

472-Ա որոշման պահանջները լրացնելիս կարևոր է ուշադրություն դարձնել բոլոր մանրամասներին: Ծրագիրը պետք է տրամադրվի համապատասխան ձևաչափով, որը կարող է լինել էլեկտրոնային կամ թղթային: Անհրաժեշտ է նաև նշել բոլոր տվյալները ճիշտ ու բավականաչափ տեղեկություններ տրամադրել:

Հակասությունների և լրացումների դեպքում ինչ անել

Եթե դիմումը մերժվի կամ առաջանա խնդիրներ, օրինակ, փաստաթղթերի բացակայության պատճառով, ապա հարկադիր է դիմել ՊԵԿ իրավաբանական վարչությանը: Նրանք պարտավոր են տրամադրել պարզաբանում և աջակցել տվյալ խնդրի լուծման հարցում:

Իրավական հիմքեր և փոփոխություններ

Այս որոշումը հիմնված է ՀՀ վարչական կարգի օրենսդրության վրա, որը սահմանում է հարկային պարտավորությունների կատարման մասին դրույթները: Այն ենթակա է փոփոխությունների, որոնք կարող են պայմանավորված լինել սոցիալ-տնտեսական վիճակի կամ միջազգային պայմանագրերի փոփոխություններով:

Նախորդ օրենսդրական ակտերի համեմատություն

472-Ա որոշման ընդունումը պայմանավորված է նաև նախորդ օրենսդրական ակտերի անբավարարություններով: Այն ավելի ճկուն և պարզեցված ընթացակարգեր է նախատեսում:

Դիմումների հետևման և վերահսկման ընթացակարգեր

Դիմումները կարող են դիտվել հատուկ բացառիկ համակարգերի միջոցով, որոնք մշակված են ՊԵԿ կողմից: Դրանք ապահովում են, որ քաղաքացիներն իրենց դիմումները կարող են հետևել և ստանալ տեղեկություններ դրանց ընթացքի մասին:

Իրավական պատասխանատվության հետևանքներ

Չկատարված հարկային պարտավորությունների դեպքում քաղաքացիները կարող են ենթարկվել վարչական պատասխանատվությունների, այդ թվում՝ տուգանքների: Մասնավորապես, ուշացումը կարող է հանգեցնել ֆինանսական կորուստների և իրավական խնդիրների:

Կառավարության որոշման կարևորությունը

472-Ա որոշումը կառավարության կողմից ընդունված կարևոր փաստաթուղթ է, որը ուղղված է հարկային քաղաքականության համակարգող կողմերի աշխատանքներին: Այն ունի էլեկտրոնային ստորագրման և հաշվետվությունների տրամադրման մեխանիզմներ, որոնք նպաստում են հարկային համակարգի թափանցիկությանը:

ՀՀ ՊԵԿ իրավաբանական վարչության 472-Ա որոշման հետեւանքները հարկ վճարողների համար

ՀՀ ՊԵԿ իրավաբանական վարչության 472-Ա որոշումը, որը կայացվել է 2024 թվականի մայիսի 10-ին, ունի զգալի հետեւանքներ այն ֆիզիկական անձանց համար, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշումը ընդգրկում է ոչ միայն պարտավորությունների գանձումը, այլ նաեւ հարկ վճարողների իրավական պաշտպանության հնարավորությունները։ Հարկ վճարողները պետք է տեղեկացվեն, որ որոշումը կարող է հանգեցնել վարչական վարույթների։ Սա նշանակում է, որ հարկ վճարողները կարող են ստանալ ծանուցումներ, որոնք պահանջում են գումարների վճարում։ Բացի այդ, որոշումն ուժի մեջ է մտնում հրապարակումից հետո, ինչը նշանակում է, որ հարկ վճարողները պետք է արագ արձագանքեն, որպեսզի խուսափեն իրավաբանական հետեւանքներից։ ՀՀ ՊԵԿ-ի կողմից տեղի ունեցած միջոցառումները ներառում են նաեւ հարկային պարտավորությունների մարման պայմանները՝ կախված պարտքի չափից եւ հարկ վճարողի ֆինանսական իրավիճակից։ Այս ամենը պահանջում է, որ հարկ վճարողները լինեն տեղեկացված իրենց իրավունքներից եւ պարտականություններից։

Հարկային պարտավորությունների գանձման գործընթացը

Հարկային պարտավորությունների գանձումը, ինչպես նշվում է 472-Ա որոշման մեջ, ենթադրում է մի շարք վարչական ընթացակարգերի, որոնք պետք է կատարվեն ըստ ՀՀ վարչական գործընթացների օրենսդրության։ Առաջին քայլը ենթադրում է հարկ վճարողի նկատմամբ ծանուցման ներկայացնելը, որը պարունակում է տվյալների մշակում եւ պարտավորությունների տեսակագրումը։ Այս ծանուցումը պետք է ուղարկվի տվյալ անձի գրանցված հասցեին կամ էլեկտրոնային փոստով, եթե հարկ վճարողը ներկայացրել է համապատասխան տվյալները։ Ապա, հարկ վճարողը պետք է ներկայացնի իր հակառակող փաստարկները, եթե այդպիսիք գոյություն ունեն։ Այդ դեպքում կառավարությունը պարտավոր է ուսումնասիրել ներկայացված փաստերը եւ կայացնել վերջնական որոշում՝ հաշվի առնելով հաշվետվությունները եւ կիրարկվող օրենքները։ Այս գործընթացում կարեւոր նշանակություն ունի էլեկտրոնային ստորագրության օգտագործումը, ինչը կարող է հեշտացնել փաստաթղթաշրջանառությունը եւ նվազեցնել վարչական ժամանակը։

Հարկային պարտավորությունների չկատարելու հետեւանքներն ու իրավական պաշտպանության միջոցները

472-Ա որոշումը նաեւ մատնանշում է հարկային պարտավորությունների չկատարման հնարավոր հետեւանքները, որոնք կարող են ներառել թանկացում, վարչական տուգանքներ կամ նույնիսկ քրեական պատասխանատվություն։ Հարկ վճարողները, ինչպես նշվել է, ունեն իրավունք դիմելու դատարան, եթե նրանք չեն համաձայնվում վարչական որոշումներով։ Դրանից բացի, նրանք կարող են դիմել ՀՀ ՊԵԿ համապատասխան վարչության, որպեսզի ստանան լրացուցիչ տեղեկություններ իրենց իրավունքների մասին՝ ուղղակիորեն փաստաբանների միջոցով: Եթե հարկ վճարողը կարողանում է ապացուցել, որ իր ֆինանսական վիճակը խոչընդոտել է հարկային պարտավորությունների կատարումը, ապա կարող է հայտ ներկայացնել հարկային պարտավորությունների ժամանակավոր սեղմման կամ վերանայման համար։ Այսպիսով, հարկ վճարողները պետք է մշտապես տեղեկացված լինեն իրենց իրավունքների եւ պարտականությունների մասին, որպեսզի կարողանան արդյունավետ պաշտպանել իրենց շահերը հարկային գործընթացներում։

Հաճախ տրվող հարցեր

Ինչ է 472-Ա որոշումը?

472-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը:

Ով է ընդունել 472-Ա որոշումը?

472-Ա որոշումը ընդունել է ՀՀ ՊԵԿ իրավաբանական վարչության պետը՝ Վահագն Խաչատրյանը:

Երբ է հրապարակվել 472-Ա որոշումը?

472-Ա որոշումը հրապարակվել է 27․06․2024թ․ ՀՀ ՊԵԿ պաշտոնական կայքում:

Ինչու է կարևոր 472-Ա որոշումը?

Այն հաստատում է հարկային պարտավորությունների կատարման գործընթացները և կարևոր է հարկային պատասխանատվության պահպանման համար:

Նման փաստաթղթեր

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 471-Ա որոշում (Արկադի Սմբատի Հարությունյան, ՀՎՀՀ՝ 20087434, ՀԾՀ՝ 3511680247) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 27․06․2024թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 455-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 17.05.2024թ որոշում (Սիմոն Սայաթի Խաչատրյան, ՀՎՀՀ՝ 27913929, ՀԾՀ՝ 3214930540) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 04․06․2024թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 450-Ա որոշում (Մերի Լյովիկի Հարությունյան, ՀԾՀ՝ 5402830495) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 27․06․2024թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 451-Ա որոշում (Ժիրայր Հրաչիկի Բարսեղյան, ՀՎՀՀ՝ 72991756, ՀԾՀ՝ 1205690140) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 27․06․2024թ․)

Հարկեր և հարկային քաղաքականություն