Քայլեր հարկային պարտավորությունների գանձման գործընթացում
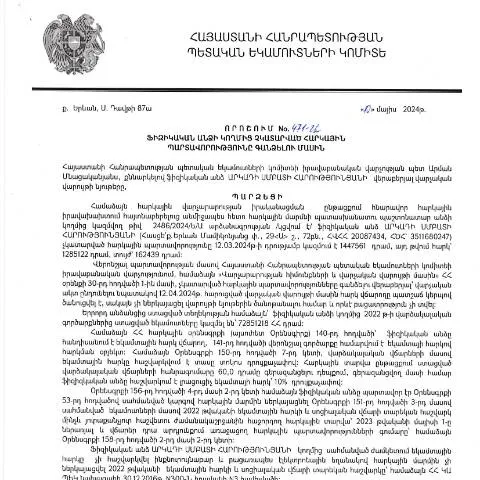
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի մայիսի 10-ին կայացված 471-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերում է ֆիզիկական անձի՝ հարկային պարտավորությունների չկատարման պարագայում առաջացող իրավական գործընթացներին: Այս որոշումը թույլ է տալիս պետական մարմիններին՝ իրականացնել ֆինանսական պարտավորությունների գանձում, ինչը կարևոր է պետական բյուջեի համալրման համար:
Պատճառներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների գանձման
- Հարկային պարտավորությունների ժամանակին չկատարվել
- Հարկային հայտարարությունների սխալ լրացում
- Հարկային հասանելիության ուշացում կամ բացակայություն
Դրույթների և պարտավորությունների մանրամասնությամբ հասկանալու կարևորությունը
Այս կարգավորումը վարվում է Կառավարության որոշման հիման վրա, որի նպատակն է ապահովել հարկային օրենքների կատարումը: Տվյալ փաստաթուղթը պարտադրում է բնակչության և կազմակերպությունների միջև հարկային պարտավորությունների կարգավորում, ինչը կարևոր է տնտեսության կայունության համար:
Ինչպես է իրականացվում պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունները կարող են գանձվել մի քանի փուլերով, որոնք ներառում են հետևյալը:
- Հարկային պարտավորությունների սպառումը կամ չկատարման փաստի արձանագրումը:
- Ծանուցման տրամադրում պարտատիրոջը:
- Գանձման գործընթացի մեկնարկ:
- Իրավական ընթացակարգերի իրականացում, եթե պարտավորությունը շարունակում է չկատարվել:
Փաստաթղթերի պատրաստման կարևորությունը
Գանձման գործընթացին մասնակցելու համար պարտավոր է ներկայացնել համապատասխան փաստաթղթեր: Դրանք պետք է լինեն ճիշտ և լրիվ ներկայացված, որպեսզի բացառվեն սխալները:
Հարկային հայտարարությունների և այլ փաստաթղթերի պահանջները
- Այս գործընթացում պետք է ներկայացնել հարկային հայտարարություններ, որոնք համապատասխանում են օրենսդրությանը:
- Հարկային վճարումների ապացուցող փաստաթղթեր:
- Հարկային պարտավորությունների չկատարման վերաբերյալ փաստաթղթերը:
Տեղի ունեցող սխալների ուղղումը
Եթե դուք հայտնաբերեք, որ ձեր ներկայացրած փաստաթղթերում սխալներ կան, կարևոր է դրանց շտկումը: Այս խնդիրը կարող է հանգեցնել լրացուցիչ պատժամիջոցների:
Սխալների ուղղման գործընթացը
- Ամենագլխավոր քայլը՝ դիմել համապատասխան մարմնին:
- Հայտնել սխալի մասին և ներկայացնել նոր, ուղղված փաստաթուղթ:
- Հետևել գործընթացին և ստանալ համապատասխան պատասխան:
Տեղական մարմինների ներգրավվածությունը
Գանձման գործընթացին ակտիվորեն մասնակցում են տեղական հարկային մարմինները, որոնք իրականացնում են վերահսկողություն և աջակցություն:
Նաև ինչու է կարևոր տեղական մարմինների համագործակցությունը
- Նրանք իրականացնում են հարկային օրենսդրության պատշաճ իրականացում:
- Ապահովում են բնակչության հնարավորությունները հարկային պարտավորությունների կատարման առումով:
- Սեփական կարծիքները տրամադրելով նպաստում են հարկային քաղաքականության բարելավմանը:
Ժամկետները և ընթացակարգերը
Այս գործընթացում կարևոր դեր են խաղում ժամկետներն ու համապատասխան ընթացակարգերը: Դրանք պետք է լինեն հստակ և սահմանված:
Ժամկետների պահպանումը
- Հարկային պարտավորությունները պետք է կատարվեն նշված ժամկետներում:
- Հաշվետվությունները պետք է ներկայացվեն սահմանված ժամկետներում:
- Բոլոր փաստաթղթերն ու պահանջները պետք է կատարվեն համապատասխան ժամանակացույցով:
Հնարավոր պատիժներ և հետևանքներ
Եթե հարկային պարտավորությունները չկատարվեն, կարող են առաջանալ որոշակի պատիժներ և հետևանքներ:
Պատժամիջոցները
- Ֆինանսական տուգանքներ:
- Իրավական գործընթացներ:
- Հարկային պարտավորությունների կրկնակի գանձում:
Ազգային ավանդույթների և մշակույթի ազդեցությունը
Հայաստանի պետական համակարգում դեպի հարկային պարտավորությունների կատարման շրջանառություն ներգրավված են նաև ազգային ավանդույթներն ու մշակույթը:
Ինչպես է մշակույթը ազդում գործընթացներին
- Գոյություն ունի դերերի և պարտավորությունների մշակույթ:
- Հարկային պարտավորությունների նկատմամբ հասարակական գիտակցություն:
- Ավանդական խնդիրների լուծման մոտեցումներ:
Հարկային ֆինանսների պատասխանատվությունը
Մենք պետք է նաև գիտակցենք մեր պատասխանատվությունը՝ որպես քաղաքացիներ, հարկային պարտավորությունները ժամանակին կատարելու հարցում:
Ինչպե՞ս բացատրել պատասխանատվությունը
- Հարկային պարտավորությունները հանդիսանում են մեր երկրի զարգացման գրավական:
- Պետք է վճարել հարկեր՝ երկրի առկա մարտահրավերներին դիմակայելու համար:
- Հարկային բարելավումները անհրաժեշտ են՝ մեր հասարակության բարեկեցության համար:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման ներուժն ու ազդեցությունը հարկային պարտավորությունների կատարումը վերստուգելու գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 471-Ա որոշումն ունի կարևոր ու բազմակողմանի ազդեցություն հարկային պարտավորությունները կատարելու գործընթացի վրա։ Այս որոշման շրջանակներում, հաշվի են առնվում ինչպես ֆիզիկական անձի, այնպես էլ իրավաբանական անձի հարկային պարտավորությունները, ինչը հնարավորություն է տալիս ավելի լայն շրջանակում ուսումնասիրել հարկային համակարգի գործունեությունը։ Նման որոշումների նպատակն է ապահովել հարկային օրենսդրության կիրառման միասնականությունը և ֆիզիկական անձանց նկատմամբ իրականացվող հարկային վերահսկողության ազդեցությունն ավելացնելը։
Դատական միջնորդությունների գործընթացը և դրա ազդեցությունը հարկային պարտավորությունների գանձման վրա
Նշված որոշումը կարող է հանգեցնել նաև դատական միջնորդությունների ձևավորման։ Հարկային պարտավորությունների չկատարումը երբեմն կարող է լինել բարդ և նրբորեն մոտեցվող հարց, ինչը առաջացնում է դատական գործընթացների անհրաժեշտություն։ Այդ իսկ պատճառով, ՀՀ ՊԵԿ իրավունք ունի իր որոշման հիման վրա մի շարք դատական միջնորդություններ ներկայացնել, որոնք կարող են լինի թե՛ առաջին ատյանի, թե՛ վերաքննիչ դատարաններում։ Հարկային վարչությունը պետք է ապահովի, որ բոլոր փաստաթղթերն ու ապացույցները ներկայացվեն համապարփակ ու ժամանակին, որպեսզի դատական տարբեր փուլերի ընթացքում հնարավոր լինի արդյունավետ պաշտպանել իրենց դիրքորոշումը։
Հարկային պարտավորությունների ապագայում սպասվող փոփոխությունները ՀՀ հարկային օրենսդրությունում
Րոպեների ընթացքում տնտեսության զարգացումը ու միջազգային պայմանագրերի ազդեցությունը կարող են ստիպել ՀՀ ՊԵԿ-ին ու օրենքային մարմիններին մտածել հարկային օրենսդրության փոփոխությունների մասին։ Նման փոփոխությունները կարող են ուղղված լինել ինչպես հարկային պարտավորությունների առավել արդյունավետ գանձմանը, այնպես էլ ֆիզիկական անձանց ու իրավաբանական անձանց համար ավելի հասկանալի ու հարմարավետ հարկային միջավայր ստեղծելուն։ Միասնական համակարգի զարգացման հիման վրա, հարկային վարչությունը կարող է նաև զարգացնել էլեկտրոնային ծառայություններ, որոնք կնպաստեն հարկային պարտավորությունների ժամանակին կատարումին և ավելի պարզեցված գործընթացների ստեղծմանը։