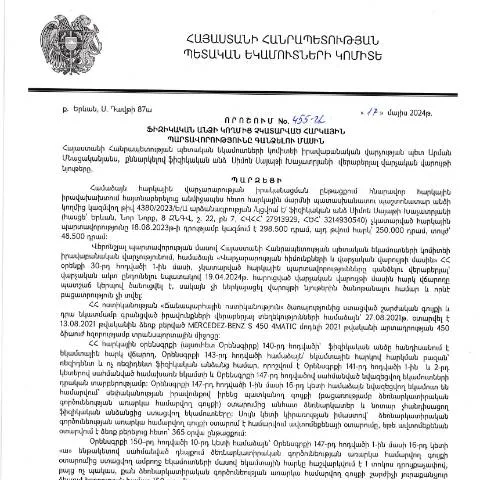
Կառավարության որոշման նշանակալիությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 17 մայիսի 2024թ. ընդունված 455-Ա որոշումը հանդիսանում է կարևոր նյութ, որը նպատակ ունի կարգավորելու ֆիզիկական անձանց չկատարված հարկային պարտավորությունները: Այս փաստաթուղթը նախատեսում է, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների հարկման գործընթացը, ինչպիսին են համապատասխան իրավական հիմքերը և ինչպես պարտավորված անձինք կարող են ստանալ տեղեկություններ իրենց պարտավորությունների վերաբերյալ:
Որպեսզի ընդհանրացնենք՝ ովքեր են ներառված որոշման շրջանակներում
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Դա կարող են լինել ինչպես մասնավոր անձինք, այնպես էլ անհատ ձեռներեցներ, ովքեր չեն կատարել հարկային վճարումները սահմանված ժամկետներում:
- Մասնավոր անձինք: Ովքեր աշխատել են կամ ստացել են եկամուտ, սակայն չեն կատարում իրենց հարկային պարտավորությունները:
- Հատուկ դրույթներ: Ոմանք կարող են ունենալ սահմանափակումներ, կապված իրենց եկամուտների աղբյուրների կամ օրենքով սահմանափակված այլ հանգամանքների հետ:
Ինչպե՞ս լրացնել անհրաժեշտ փաստաթղթերը
Այս որոշման համար անհրաժեշտ է լրացնել որոշակի փաստաթղթեր, որոնք պետք է ներկայացվեն ՀՀ ՊԵԿ-ին: Ահա մի քանի բաներ, որոնց պետք է ուշադրություն դարձնել:
- Հարկային պարտավորությունների դուրս բերումը: Յուրաքանչյուր ֆիզիկական անձ պետք է գրանցի իր չկատարված պարտավորությունները:
- Ստորագրման հաստատումը: Շնորհիվ էլեկտրոնային ստորագրության, ցանկանում եք համոզվել, որ ձեր բոլոր փաստաթղթերը ճիշտ են ստորագրված:
- Բնագրերի ներկայացումը: Պետք է տրամադրել բոլոր անհրաժեշտ պահանջվող փաստաթղթերը, ինչպիսիք են եկամտի հայտարարագրերը:
Ֆինանսական պարտավորությունների ներկայացման գործընթացը
Հարկային պարտավորությունների ներկայացման գործընթացը կարելի է բաժանել մի քանի հիմնական փուլերի:
| Քայլ | Նախարարություն | Ժամկետ |
|---|---|---|
| Հայտման ներկայացում | ՀՀ ՊԵԿ | 3 աշխատանքային օր |
| Չկատարված պարտավորությունների գնահատում | ՀՀ ՊԵԿ | 5 աշխատանքային օր |
| Պարտավորությունների մարումը | Ֆիզիկական անձ | 10 աշխատանքային օր |
Ինչ անել, եթե տվյալները սխալ են կամ փաստաթուղթը բացակայում է
Հարկային պարտավորությունների ներկայացման գործընթացի ընթացքում կարող են առաջանալ խնդիրներ, ինչպիսիք են:
- Սխալ տվյալներ: Եթե դուք նկատեք, որ մտցված տվյալները սխալ են, ապա պետք է դիմել ՀՀ ՊԵԿ-ին՝ դիմում ներկայացնելով:
- Գործընթացի դադարեցում: Եթե որոշումը ընդունվել է և դուք ստացել եք ծանուցում, ապա պետք է արագ արձագանքեք:
Ուսումնասիրեք, թե ինչպես է վարչությունը աշխատում
ՀՀ ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների մոնիտորինգ, որը ներառում է հետևյալ փուլերը:
- Տվյալների ստուգում: Վարչությունը ստուգում է ներկայացված տվյալները՝ համեմատելով առկա տվյալների հետ:
- Տեղեկատվության տրամադրում: Ներկայացումից հետո վարչությունը տրամադրում է համապատասխան տեղեկություններ բոլոր ներգրավված կողմերին:
Հարկային պարտավորությունների վերլուծություն և վերահսկողություն
ՀՀ ՊԵԿ-ն պետք է մշակի մեխանիզմներ, որոնք կնպաստեն հարկային պարտավորությունների ճիշտ գնահատմանը:
- Այս համակարգի թերությունները: Հարկային պարտավորությունների վերահսկման համակարգի թերությունները կարող են հանգեցնել պարտավորությունների բացակայությանը:
- Նորարարական լուծումներ: Ընդունումը պահանջում է նորարարական մոտեցումներ, որոնք հնարավորություն կտան արագ և արդյունավետ լուծել խնդիրները:
Բացառություններ և հատուկ դեպքեր
Դիտարկելով որոշման շրջանակներում տարբեր բացառություններ կարող են լինել, որոնք վերաբերում են որոշակի խմբերին:
- Իրավաբանական անձինք: Իրավաբանական անձինք, որոնք ունեն հատուկ պայմաններ, կարող են ենթարկվել այլ կարգավորումների:
- Փոխադարձ համաձայնություններ: Եթե դուք ունեք փոխադարձ համաձայնություն, ապա կարող եք այլ ընթացակարգեր:
Գործողությունների հաջորդականություն դատարանում
Երբ դուք չկարողանաք լուծել ձեր խնդիրները, կարող եք դիմել դատարան: Դատարանի գործընթացը, կապված հարկային պարտավորությունների հետ, ներառում է մի շարք փուլեր:
- Դիմումի ներկայացում: Դիմումը պետք է ներկայացվի դատարան՝ նշելով խնդրի էությունը:
- Հանգամանքների ներկայացում: Սովորաբար, դատարանը պահանջում է բոլոր փաստաթղթերը:
- Դատարանի որոշում: Դատարանը կարող է ընդունել կամ մերժել вашу դիմումը:
Եզրակացություններ և հաջորդ քայլեր
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին կայացված 455-Ա որոշումը նախատեսում է համակարգված ընթացակարգեր, որոնք կարևոր են հարկային պարտավորությունների հաղորդման և մարելու համար:
Խնդրեցեք իրավական խորհրդատվություն, եթե ձեզ հարկավոր են լրացուցիչ տեղեկություններ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 455-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին, ձևավորում է համակարգային մոտեցում հարկային իրավախախտումների նկատմամբ: Այս որոշումը նախատեսում է կոնկրետ քայլեր, որոնց միջոցով ՊԵԿ-ը կարող է արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը:
Ավելի կոնկրետ, հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք փուլեր, որոնք սկսվում են հարկային մարմնի կողմից հարկային տեղեկանքի կազմմամբ: Այս տեղեկանքը, որը սահմանում է չկատարած պարտավորությունները, ուղարկվում է ֆիզիկական անձին, ով պետք է տեղեկացված լինի իր պարտավորությունների մասին:
Հաջորդիվ, այն անձը, ով չի կատարել պարտավորությունները, կարող է օգտվել արտոնություններից՝ օրենքով սահմանված ժամկետում կատարելու դեպքում: Այս գործընթացը ենթադրում է հարկային մարմնի կողմից վերահսկողության իրականացում, որի վերջնարդյունքը կարող է լինել պարտավորությունների կատարում կամ հարկային իրավախախտումների համար նախատեսված պատժել:
Դիմումի ներկայացման ընթացակարգը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման դեպքում, կարևոր է նշել, որ դիմումը ՊԵԿ-ում պետք է ներկայացվի համապատասխան ձևով: Դիմումը պետք է պարունակի տվյալներ, որոնք հաստատում են ծանրաբեռնվածությունը, ինչպես նաև փաստաթղթեր, որոնք հաստատում են կիրառվող արտոնությունները:
Դիմումը ներկայացնելու համար անհրաժեշտ է լրացնել համապատասխան ձևը, որը կա ՊԵԿ-ի պաշտոնական կայքում: Դիմումի ձևը պետք է ներառի դիմողի անձնական տվյալները, ինչպես նաև հարկային կոդը: Մանրամասն լրացված դիմումը թույլ կտա արագ և արդյունավետ կերպով իրականացնել գործընթացը:
Դիմումը կարող է ներկայացվել թվային ձևաչափով, օգտագործելով էլեկտրոնային ստորագրություն, ինչը շատ ավելի արագացնում է գործընթացը: Նշված դիմումը պետք է ուղարկվի ՊԵԿ-ին, և այն պետք է լինի ներկայացված օրենքով սահմանված ժամկետներում:
Շրջափակումներ և պաշտպանության մեթոդներ
Զանգվածային հարկային պարտավորությունների գանձումն, անկասկած, կարող է ձգել անհատների ուշադրությունը, սակայն հարկային մարմինները պետք է հաշվի առնեն նաև իրավապաշտպան մեթոդները, որոնք գործում են այս գործընթացում: Անհրաժեշտ է պահպանել իրավունքի գերակայությունը՝ վճռելով, թե ինչպես է հարկային մարմինը բանակցում ու իրականացնում գանձումը:
Ֆիզիկական անձը, որն ունի չկատարած հարկային պարտավորություններ, կարող է դիմել պաշտպանության մեթոդներին, որոնք նախատեսված են օրենքով: Օրինակ, եթե հարկային պարտավորությունները չեն կատարվել տնտեսական դժվարությունների պատճառով, ապա կարող է ներկայացվել համապատասխան փաստավավերագրություն, որը հաստատում է այս դիրքորոշումը:
Դիտարկելով այս բոլոր հանգամանքները՝ հարկային մարմինները պետք է մշտապես գնահատեն պետական օրենսդրությունը և կիրառեն այն այնպես, որ քաջալերեն հարկ վճարողների պատասխանատվությունը, միաժամանակ պաշտպանելով նրանց իրավունքները: