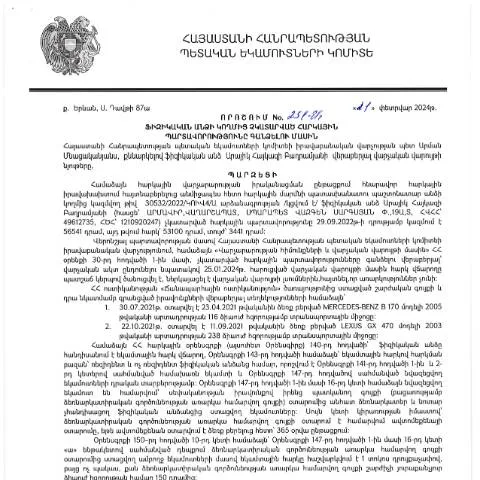
Իրավաբանական վարչության պետի 251-Ա որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի փետրվարի 21-ին կայացված 251-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին: Այս որոշումն ունի լայնածավալ ազդեցություն ինչպես հարկային վարչարարության, այնպես էլ քաղաքացիների մոտ հարաբերությունների նկատմամբ:
Ամփոփում որոշման բովանդակության մասին
Այդ որոշման հիմքում ընկած է Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման կարգը: Դրա նպատակն է հեշտացնել հարկային վճարումների գանձման գործընթացը, վերացնել հարկային պարտավորություններն անտեսելու դեպքերը և ապահովել հարկային օրենքների հետևողական իրականացումը:
Որոշման կարեւորությունը հարկային համակարգում
Այս որոշումն իրականացվում է համապատասխան վարչությունների միջոցով, որոնք ծրագրում են հարկային պարտավորությունների կատարումը: Իրականում, գործում է այնպիսի կարգավորում, որը սահմանում է թե ինչ ձևով պետք է իրականացնել հարկային պարտավորությունների գանձումը:
Դիմումի գործընթացի փուլերը
Դիմումի կարգի ընթացքում անհրաժեշտ է հետևել որոշակի քայլերի, որոնք սկսվում են դիմումի ձևակերպումից մինչև դրա կարգավորման փուլ:
- Դիմումի լրացում: Դիմումը պետք է լրացվի ըստ նախատեսված պահանջների:
- Ներկայացում: Դիմումը ներկայացվում է համապատասխան պետական մարմին:
- Արժեքավորումը: Պետական մարմինը գնահատում է ներկայացված դիմումը:
- Ֆինանսական պարտավորությունների կատարման վերահսկողություն: ՀՀ ՊԵԿ-ն ապահովում է պարտավորությունների կատարման վերահսկողությունը:
Դիմումի լրացման փուլերը
Դիմումի լրացման համար անհրաժեշտ է հետևյալ ինֆորմացիան՝
- Բաժանորդի տվյալները:
- Հարկային պարտավորությունների մանրամասները:
- Ինչպես են տեղի ունենում վճարումները:
Քանից ժամկետներն են նախատեսվում
Դիմումի ներկայացման ժամկետները պարտադիր են և սահմանված են օրենքով: Նշված ժամկետները պետք է պահպանվեն, քանի որ դրանց խախտումը կարող է հանգեցնել բացասական հետևանքների:
Արդյունավետ աշխատանքի համար նշվում է, որ դիմումը պետք է ներկայացվի մինչև 2024 թվականի մարտի 30-ը:
Հետագա ընթացքի մոնիտորինգ
Դիմումի ներկայացումից հետո կարևոր է հետևել գործընթացի զարգացմանը, քանի որ դրա կարգավորումն կարող է նաև ներառել լրացուցիչ հարցումներ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Յուրաքանչյուր ֆիզիկական անձ պետք է իր հարկային պարտավորությունները կատարի ժամանակին: Չկատարված պարտավորությունները կարող են հանգեցնել հավելյալ տուգանքների և զրկանքների:
ՀՀ ՊԵԿ-ն ունի օպերատիվ կարգավորում, որը վերաբերում է հարկային պարտավորությունների ոչ կատարելու դեպքերով:
Պարտավորությունների և պատասխանատվության ուսումնասիրություն
| Պարտավորություն | Պատասխանատվություն |
|---|---|
| Հարկերի ժամանակին վճարում | Տուգանքներ |
| Դիմումի ճիշտ լրացում | Դիմումի մերժում |
Պատրաստություն և փաստաթղթերի հավաքագրում
Դիմումի ներկայացման համար անհրաժեշտ են որոշակի փաստաթղթեր, որոնք պետք է նախապես հավաքված լինեն:
- Հարկային հաշվետվություններ:
- Հարկային պարտավորությունների հիմնավորող փաստաթղթեր:
- Որպեսզի դիմումը հաջողությամբ ավարտվի:
Փաստաթղթերի պատրաստման տեխնիկան
Պետք է ապահովել, որ բոլոր փաստաթղթերը լինեն ճիշտ կազմված, ինչը կարող է խուսափել լրացուցիչ հարցումներից:
Հնարավոր բարդություններ և խուսափելու միջոցներ
Դիմումը ներկայացնելու ընթացքում հնարավոր են որոշակի խնդիրներ, որոնք պետք է կանխել:
Կարևոր է հետևել բոլոր ընթացակարգերին, որպեսզի հնարավորինս նվազագույնի հասցնել սխալների թվաքանակը:
Իրավաբանական օգնություն
Եթե դիմորդը ունի կասկածներ կամ հարցեր, խորհուրդ է տրվում դիմել իրավաբանական մասնագետի:
Կոնկրետ իրավիճակներ և դրանց լուծումներ
Ինչպես ցանկացած այլ գործընթացում, հարկային պարտավորությունների գանձման աշխատանքներում կարող են առաջանալ կոնկրետ իրավիճակներ, որոնք պահանջում են անհատական մոտեցում:
- Եթե անձը չի կարողանում կատարել պարտավորությունը՝ ի՞նչ անել:
- Ինչպես կարելի է հարցերը լուծել գանձման գործընթացում:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի 251-Ա որոշումը հանդիսանում է կարևոր քայլ, որը նպաստում է Հայաստանի հարկային համակարգի արդյունավետության բարձրացմանը:
Դիմումի ձևակերպման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 21.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 251-Ա որոշումը մեկնաբանելու համար հարկավոր է հասկանալ դիմումի ձևակերպման ամբողջական ընթացակարգը: Այս գործընթացում կարևոր են ինչպես քաղաքացիների, այնպես էլ համապատասխան մարմինների պարտականությունները:
ՊԵԿ-ի կողմից տրամադրված որոշման հիման վրա, ֆիզիկական անձը, ով չի կատարել հարկային պարտավորությունները, պետք է ունենա հնարավորություն դիմելու համապատասխան մարմիններին՝ հստակեցնելու իր պարտավորությունները: Դիմումը կարող է ներկայացվել առցանց (շահագործելով էլեկտրոնային ստորագրություն) կամ անձամբ՝ հարկային մարմինների գրասենյակներում:
Դիմումի ձևը պետք է ներառի հետևյալ տարրերը՝ բողոքի հիմքերը, պահանջվող տվյալները, ու նաև անհրաժեշտ փաստաթղթերը, որոնք հաստատում են դիմողի անձը և հարկային պարտավորությունների առկայությունը: Կարևոր է, որ դիմումը ներկայացվի օրենքի սահմաններում, այլապես կարող են կիրառվել վարչական պատասխանատվություն:
Հարկերի գանձման գործընթացի իրավական հիմքերը
Հարկերի գանձման գործընթացի իրավական հիմքերը ամրագրված են ՀՀ օրենսդրության մեջ, մասնավորապես՝ «Հարկային օրենսգիրք» և «Ակադեմիական կարգադրություն»: 251-Ա որոշումը մշակվել է ի պատասխան հարկային պարտավորությունների չկատարելու դեպքերի, ինչպիսիք են հարկային հայտարարագրերի լրացման իրավական բացթողումները կամ հարկերի անհրատապ վճարման դեպքերը:
Ըստ օրենսդրության, պետական եկամուտների կոմիտեն ունի իրավունք հարկային պարտավորությունները գանձելու համար անհրաժեշտ իրավական միջոցառումներ ձեռնարկելու: Այս ընթացքում, հարկային մարմինները պարտավոր են ապահովել քաղաքացիների իրավունքների պաշտպանության մեխանիզմները՝ անկախ դրանց հարկային պարտավորությունների կատարելու կամ չկատարելու հանգամանքներից: Հարկային մարմիններն, ինչպես նաև իրավաբանական անձինք, պետք է ունենան ամբողջական և թափանցիկ տեղեկատվություն այդ գործընթացի վերաբերյալ:
Հարկային պարտավորությունների չկատարումը և քաղաքացիների իրավունքները
Հարկային պարտավորությունների չկատարումը միշտ էլ բերում է հետևանքների, սակայն քաղաքացիները ունեն պաշտպանություն, որը սահմանված է ՀՀ օրենսդրությամբ: 251-Ա որոշումը ենթադրում է, որ քաղաքացիները կարող են պաշտպանել իրենց իրավունքները՝ դիմելով իրավագիտական աջակցություն և տրամադրելով փաստական տվյալներ, որոնք կարող են ազդել հարկային պարտավորությունների գնահատման վրա:
Իրավունքի պաշտպանությունը ներառում է նաև իրավունք ունենալու վերանայելու որոշումները, որոնք տեղի են ունեցել հարկային մարմինների կողմից: Քաղաքացիները կարող են բողոքարկել այդ որոշումները և ներկայացնել փաստաթղթեր, որոնք կարող են փոխել իրավիճակը: Այդ պատճառով էլ անհրաժեշտ է, որպեսզի քաղաքացիները հետևեն իրենց հարկային պարտավորություններին և ժամանակին կատարեն վճարումները: