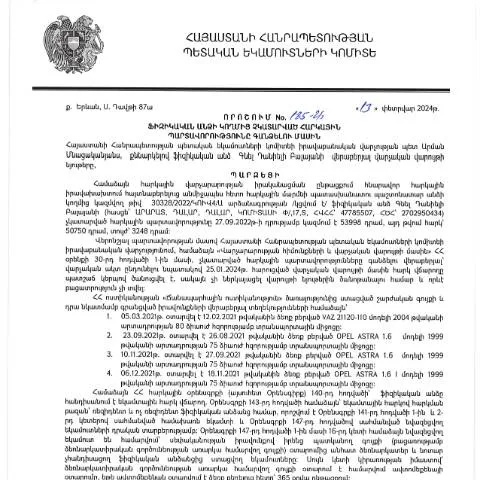
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 13.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 185-Ա որոշում
Այս որոշումը հանդիսանում է հայաստանյան հարկային համակարգի կարևոր բաղադրիչներից մեկը, որը նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտականությունների կատարումը։ Չնայած իր պաշտոնական բնույթին, փաստաթուղթը բազմաթիվ քաղաքացիներին ու իրավաբանական անձանց ուղղակիորեն վերաբերում է, քանի որ այն կարող է դիմել նրանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։
Ովքե՞ր պետք է ներկայացնեն այս որոշումն ու ինչ հետևանքներ կարող են առաջանալ
Ֆիզիկական անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է ծանոթանան այս որոշման մեջ նախատեսված ընթացակարգերին։ Որպեսզի կարողանան դիմել քաղհամակարգին, նրանք պետք է լինեն գրանցված հարկ վճարողներ, և նրանց հարկային պարտավորությունները պետք է ունենան որոշակի ժամկետներ:
- Հարկային պարտավորությունները չկատարելու դեպքում հնարավոր է պատժի ենթարկվել՝ սկսած տուգանքներից մինչև հարկային պարտավորությունների գանձում:
- Դեպքերի դեպքում, երբ ֆիզիկական անձը գտնվում է արտասահմանում, հարկային պարտավորությունների կատարումը կարող է լինել ավելի բարդ:
- Այն դեպքում, եթե ֆիզիկական անձն ունի վավերական փաստաթուղթ, կարող է դիմել կառավարությանը նամակով:
Հատուկ դեպքեր և բացառություններ
Որոշ դեպքերում կարող են լինել հատուկ պայմաններ, որոնք վերաբերում են տվյալ որոշմանը։ Օրինակ՝ եթե անձը Minder է կամ ձեռք է բերել քաղաքացիություն արտասահմանից, ապա նրա հարկային պարտավորությունները կարող են նախատեսել այլ ընթացակարգեր։
Մանկահասակ անձի ներկայացուցիչներն
Եթե նշված անձը Minder է, նրա հարկային պարտավորությունները պետք է իրականացվեն նրա օրինական ներկայացուցիչների կողմից։ Այս դեպքում, հարկային պարտավորությունների կատարումը կարող է լինել ավելի բարդ, քանի որ ներկայացուցչի կողմից պետք է տրամադրվեն բոլոր անհրաժեշտ փաստաթղթերը:
Ժամանակային սահմանափակումները
Հարկային պարտավորությունների կատարման ժամկետները պետք է պահպանվեն։ Դրանով իսկ, տվյալ որոշման կատարման ժամկետը կարող է լինել 30 օր, կամ այլ ժամկետներ, որոնք պետք է հաշվի առնվեն:
Անձնագրային գործընթացները և դրանց առնչությունը
Պետք է հաշվի առնել, որ որոշման կատարումը կարող է կապված լինել նաև անձնագրային գործընթացների հետ, եթե անձը դուրս է եկել երկրի սահմաններից։ Այս դեպքում, հարկային պարտավորությունների կատարումը հնարավոր է միայն հատուկ պայմաններով:
Դիմելու ձևաչափերն ու գործընթացը
Դիմելու գործընթացն իրականացվում է երկու հիմնական եղանակով՝ առցանց կամ գրավոր ձևով։ Սրանք երկու տարբերակները ունեն իրենց առավելությունները:
- Առցանց դիմում: Հնարավորություն է տալիս արագ և հեշտությամբ լրացնել անհրաժեշտ փաստաթղթերը, բայց պահանջում է էլեկտրոնային ստորագրություն և գրանցում:
- Գրավոր դիմում: Պետք է ներկայացվի փաստաթղթերի փաթեթով, սակայն հնարավորթյունը քիչ է գերբեռնվածության պատճառով:
Բանավոր հարցազրույցներ
Հնարավոր է, որ դիմումը պահանջի նաև բանավոր հարցազրույցներ հարկային փաստաթղթերի լրացման ընթացքում, որոնց ժամանակ հարկային վարչության աշխատակիցը կարող է հարցեր ուղղել:
Փաստաթղթերի լրացման կարգը
Փաստաթղթերը լրացնելիս պետք է ուշադիր լինել՝ հատկապես խուսափել սխալներից, որոնք կարող են հանգեցնել գործընթացի ձգձգման:
- Լրացնել բոլոր անհրաժեշտ տվյալները՝ անձի վերաբերյալ.
- Ներկայացնել բոլոր պահանջվող փաստաթղթերը.
- Հաստատել դիմումը՝ ստորագրելով և հաստատելով:
Արդյունքների սպասում և քննարկումներ
Դիմումի արդյունքների սպասման ժամանակահատվածը կարող է տևել տարբեր ժամանակահատվածներ՝ կախված ֆինանսական վարչության ծանրաբեռնվածությունից:
- Սովորաբար, արդյունքները տրամադրվում են 30-60 օր ընթացքում:
- Եթե դիմումը մերժվում է, այն կարող է գիտակցվել այլ ընթացակարգերով:
Հետադարձ կապի հաստատման եղանակները
Անհրաժեշտության դեպքում դիմողը կարող է ստանալ տեղեկություններ դիմումի ընթացքի վերաբերյալ՝ զանգահարելով հարկային վարչությանը կամ գրավոր հարցում ուղարկելով:
Ռեժիմի պատմություն և կարգավորվող օրենքներ
Այս որոշումը հիմնված է ՀՀ Կառավարության որոշումների և վարչական գործընթացների վրա, որոնք կանոնակարգում են հարկային պարտավորությունների մարումը։ Քաղաքացիները պետք է իսկապես տեղյակ լինեն, թե ինչ է պահանջվում, ինչպիսի իրավական հիմքեր ունեն, որպեսզի իրենց իրավունքները պաշտպանեն:
ՀՀ հարկային օրենսդրությունը
Օրենսդրությունը շարունակում է զարգացման փուլում լինել՝ արձագանքելով նոր տնտեսական ու սոցիալական պայմաններին:
Թող որ այս որոշմանը հետևելու գործընթացը լինի պարզ և հասկանալի, բոլոր քաղաքացիների համար, ովքեր ցանկանում են կատարել իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների կատարումը և արդարացումը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն վարչական պատասխանատվության, այլև ֆինանսական խոչընդոտների, որոնք մեծապես ազդում են անձի տնտեսական գործունեության վրա։ Այսպիսով, հարկավոր է մանրամասն ուսումնասիրել այն իրավիճակները, երբ հարկային պարտավորությունները չկատարված են և ինչպիսին է դրանց արդարացումը:
Հարկային պարտավորությունները կարող են չկատարվել մի շարք պատճառներով, որոնցից գլխավորներն են ֆինանսական դժվարությունները, հարկային համակարգի մասին բավարար տեղեկացվածության բացակայությունը կամ հաշիվների սխալ վարումը։ Այդ դեպքում, ՀՀ ՊԵԿ իրավաբանական վարչությունը հնարավորություն է ընձեռում հարկ վճարողներին ներկայացնելու համապատասխան հիմնավորումներ, որոնք կարող են օգնել արդարացնել վճարման ուշացումը:
Օրինակ, եթե ֆիզիկական անձը կարող է ցույց տալ, որ պարտավորությունները չկատարելու պատճառը եղել է անսպասելի բժշկական խնդիր կամ այլ արտակարգ իրավիճակ, նա կարող է դիմել ՀՀ ՊԵԿ և խնդրել հարկային պարտավորությունների տրամադրման ժամկետների երկարաձգում:
Շրջանառության հարկի ստուգումները և պարտավորությունների կրճատումը
ՀՀ ՊԵԿ օրենքների շրջանակներում կարևոր դեր է խաղում շրջանառության հարկի ստուգումները, որոնց միջոցով հնարավոր է նաև կատարել հարկային պարտավորությունների կրճատում։ Որպեսզի ֆիզիկական անձը կարողանա օգտվել այդ հնարավորություններից, անհրաժեշտ է կատարել մի շարք քայլեր:
Նախ, հարկ վճարողները պետք է ապահովեն հարկային հայտարարագրերի բացարձակ ճշտությունը, որը նշանակում է, որ բոլոր եկամուտները պետք է ներկայացվեն օրենքի սահմաններում։ Եթե հարկ վճարողը կարող է փաստարկել, որ իր շրջանառության հարկը գերազանցում է իրական եկամուտները, նա կարող է դիմել հարկային մարմինների մոտ՝ հարկային պարտավորությունների վերանայման համար:
Այսպիսով, հարկ վճարողների համար շատ կարևոր է ունենալ հնարավորինս ճշգրիտ և մանրամասն ֆինանսական հաշվետվություններ, որոնք կօգնեն կանխարգելել հարկային պարտավորությունների ավելացումը և նվազեցնել վերահսկողական գործընթացների ռիսկը:
Հարկային պարտավորությունների կատարման գործընթացի զարգացումները
Անցյալ տարիներին ՀՀ ՊԵԿ-ն իրականացրել է մի շարք բարեփոխումներ հարկային պարտավորությունների կատարման գործընթացում, որոնք ուղղված են արդյունավետության բարձրացմանը և հարկային առնչությունների պարզեցմանը։ Այս բարեփոխումները ներառում են էլեկտրոնային դերակատարների ներգրավումը, ինչպես նաև հարկային պարտավորությունների կատարման ժամկետների կրճատումը:
Բացի այդ, ՀՀ ՊԵԿ-ն մշտապես աշխատում է քաղաքականություն մշակելու ուղղությամբ, որը նպատակ ունի նվազեցնելու փուլային ընթացակարգերը և արագացնելու հարկային պարտավորությունների կատարումը։ Նոր նախագծերն ու նախաձեռնությունները նախատեսում են նաև հարկային համակարգի ավտոմատացում, ինչը կդյուրացնի ֆիզիկական անձանց համար հարկային պարտավորությունների կատարումը:
Այս զարգացումները հանգեցրել են նաև փոխանցման կարգերի պարզեցմանը, ինչը հնարավորություն է տալիս անձանց ավելի արդյունավետ կերպով կազմակերպելու իրենց ֆինանսական պարտավորությունները։ Պետք է նշել, որ պահանջվող հանձնարարություններով լիատերերի կողմից իրականացվող ստուգումները այժմ ավելի քան երբևէ հասցեագրված են, ինչը նվազեցնում է հարկային պարտավորությունների կատարումը խոչընդոտող ռիսկերը: