Կառավարության նոր որոշման ազդեցությունը հարկային պարտավորությունների կատարողականի վրա
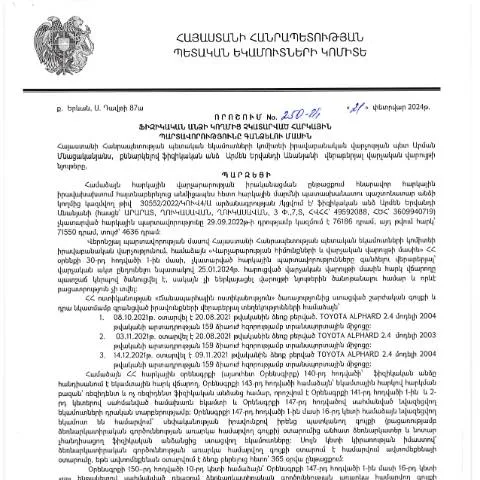
2024 թվականի փետրվարի 21-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացած 250-Ա որոշումն՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», հանդիսանում է նոր մոտեցում հարկային պարտավորությունների կատարման գործընթացում: Այս որոշումը, որը հրապարակվել է 2024 թվականի մարտի 13-ին, նպատակ ունի պարզեցնել և արդյունավետացնել հարկերի հավաքագրումը՝ ապահովելով հարկ վճարողների իրավունքների պաշտպանությունը:
Որոշման հիմնախնդիրները և նպատակը
Այս որոշման հիմնական խնդիրն է բարձրացնել հարկային համակարգի արդյունավետությունը և նվազեցնել հարկային խուսափումը: Այն արձագանքում է այն մարտահրավերներին, որոնք հանդիպել են հարկային վարչությանը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Սա ներառում է հետևյալ նպատակները:
- Հարկային պարտավորությունների կատարման բարելավում:
- Ֆիզիկական անձանց իրավունքների պաշտպանություն:
- Հարկային վարչակարգի թափանցիկության ապահովում:
Ովքեր են հանձնարարվում այս որոշումը կիրառել
Աշխատանքի շրջանակներում, այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս խմբի մեջ կարող են լինել ինչպես անհատ ձեռնարկատերեր, այնպես էլ աշխատողներ, ովքեր չեն վճարել հարկեր:
Հարկային վարչության աշխատակիցները կօգտագործեն այս որոշումը՝ ուսումնասիրելու և գնահատելու պարտավորությունները, որոնք պետք է կատարվեն:
Դիմումը լրացնելու ընթացակարգերը
Եթե դուք հայտնաբերում եք, որ ձեզ դրված է հարկային պարտավորություն, դուք պետք է լրացնեք համապատասխան դիմումը: Այս ընթացքում կարևոր է հետևել որոշակի քայլերի:
- Պարզել, թե որ հարկային պարտավորություններ եք չկատարել:
- Հավաքել անհրաժեշտ փաստաթղթերը, որոնք կվավերացնեն ձեր եկամուտը և ծախսերը:
- Լրացնել դիմումը՝ օգտագործելով ճիշտ տեղեկատվություն:
- Ներկայացնել դիմումը ՀՀ ՊԵԿ:
Ինչ կտա դիմումը կիրառող անձին
Այս դիմումը ներկայացնելով, անձը կարող է ակնկալել տարբեր առավելություններ:
- Հնարավորություն՝ լուծել հին հարկային պարտավորությունները՝ առանց արդարադատական հետևանքների:
- Կորստի վտանգի նվազեցում՝ շուտափույթ քայլեր ձեռնարկելու միջոցով:
- Պաշտպանություն՝ հարկային վարչության կողմից օրենքի շրջանակներում:
Սխալների և բացթողումների դեպքում քայլեր
Եթե դուք դիմում եք ներկայացրել, սակայն այն մերժվել է կամ ձեր դիմումում առկա են սխալներ, դուք կարող եք դիմել հարկային վարչությանը:
Ուշադրություն: Կարևոր է վերանայել դիմումն ու շտկել սխալները, որպեսզի կրկին ներկայացնեք:
Հեղինակային տարբերություններ և նմանատիպ փաստաթղթեր
Այս որոշումը առանձնանում է այլ նմանատիպ փաստաթղթերից իր կոնկրետությամբ և նպատակաուղղվածությամբ:
- Այս որոշումը համեմատած մյուս փաստաթղթերի՝ ուղղված է բացառապես ֆիզիկական անձանց հարկային պարտավորություններին:
- Այլ փաստաթղթերը, որոնք վերաբերում են հարկային վարչության կողմից իրականացվող գործողություններին, չեն զբաղվում ֆիզիկական անձանց իրավունքների պաշտպանությամբ:
Բովանդակության մանրամասն վերլուծություն
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման մասին որոշման պարունակությունը բաժանվում է մի քանի առանցքային կետերի:
| Կետ | Նկարագրություն |
|---|---|
| Պարտավորություններ | Անշուշտ հարկային պարտավորություն, որը պետք է կատարվի: |
| Հարկային վճարումների կարգ | Ինչպես և երբ պետք է կատարել վճարումները: |
| Նախարարի իրավունքներ | Ինչ իրավունքներ ունի հարկային վարչությունը: |
Վերջնական քայլեր և ընթացակարգեր
Վերջնականացման գործընթացում հարկային վարչությունը կատարելու է անհրաժեշտ քայլերն՝ հիմնված ներկայացված դիմումի վրա:
- Դիմումը ուսումնասիրելու և գնահատելու համար սահմանվում է ժամանակաշրջան:
- Շատ կարևոր է հետևել նորմերին և պահանջներին՝ լիարժեք պատասխան ստանալու համար:
- Եթե դիմումը հաստատվի, համապատասխան տեղեկանք կթողարկվի:
Ուշադրություն: Վճարման գործընթացը պարտադիր է իրականացնել հաշվի առնելով ընթացակարգերը, որպեսզի ձեր իրավունքները վիճարկելու հնարավորություն չկորցնեք:
Կազմակերպության պատասխանատու մարմիններ
Այս գործընթացում կարևոր դեր են խաղում տարբեր կազմակերպություններ՝ Արցախյան հարկային վարչությունը, հարկային դատարանները և այլ մարմիններ, որոնք վերահսկում են հարկային պարտավորությունների իրականացումը:
Միաժամանակ, կարևոր է ունենալ տեղեկություններ այս մարմինների աշխատանքների մասին:
Հարկային պարտավորությունների կատարումը՝ հաջողություն կամ ձախողում
Այս որոշման միջոցով, ՀՀ ՊԵԿ-ն փորձում է վերակառուցել հարկային վարչական համակարգը՝ ընդունելով նոր մոտեցումներ: Հարկային պարտավորությունների կատարումը ոչ միայն պարտադիր, այլ նաև անհրաժեշտություն է տնտեսության կայուն զարգացման համար:
Արդյունքում, հարկային պարտավորությունների կատարելությունը կամ դրանց բացակայությունը կարող է ունենալ լուրջ հետևանքներ՝ կապված ֆինանսական կայունության հետ: Հետեւաբար, յուրաքանչյուր քաղաքացի պետք է գիտակցի իր պարտավորությունները:
Քրեական պատասխանատվություն հարկային պարտավորությունների չկատարման համար
Նշված որոշման շրջանակներում կարևոր է անդրադառնալ նաև այն քրեական պատասխանատվության պայմաններին, որոնք առնչություն ունեն հարկային պարտավորությունների չկատարման հետ: ՀՀ օրենքով, հարկային պարտավորությունների չկատարումը, որը տեղի է ունենում դիտավորությամբ կամ խարդախության միջոցով, կարող է հանգեցնել քրեական պատասխանատվության: Դա նշանակում է, որ եթե ֆիզիկական անձը, ով պարտավորված էր կատարել հարկային վճարումներ, չի կատարել դրանք նպատակային պատճառներով, ապա նրան կարող են նշանակվել համապատասխան պատիժներ:
Իրավաբանական վարչությունն, ըստ օրենքի, պարտավոր է իրականացնել ստուգումներ, եթե հարկային պարտավորությունների չկատարման դեպքերը լինեն զանգվածային կամ համակարգային: Այժմ, սկսած 2024թ․ ապրիլից, նախատեսվում է հստակեցնել նաև այն դեպքերը, երբ կարող են կիրառվել քրեական պատասխանատվության կիրառման հիմքերը:
Հարկային պարտավորությունների բողոքարկման ընթացակարգը
Հարկային պարտավորությունների չկատարման դեպքում, եթե ֆիզիկական անձը չի համաձայնվում ՀՀ ՊԵԿ կողմից ընդունված որոշման հետ, նա ունի իրավունք ներկայացնել բողոքարկում:
Բողոքարկման գործընթացը սկսվում է համապատասխան հայտի առջև ներկայացմամբ, որը պետք է լինի ձևակերպված «Բողոքարկման ձև» (Դիմում N1): Դիմումը կարող է ներկայացվել առցանց կամ անձամբ նշանակված տարածքային հարկային մարմնում: Բողոքարկման գործընթացն արվում է մեկամսյա ժամկետում, և նույն ժամկետում հարկային մարմինը պարտավոր է պատասխանել դիմողին:
Նշված կարգը նաև նախատեսում է, որ բողոքարկման ժամանակ կարող են մասնակցել նաև փաստաբաններ կամ այլ իրավաբանական ներկայացուցիչներ, ովքեր կարող են պաշտպանել դիմողի շահերը:
Հարկային պարտավորության վերաբերյալ բողոքարկման ընթացակարգը կարող է ունենալ նաև որոշակի առանձնահատկություններ, որոնք կապված են հարկային իրավախախտումների բնույթով:
Ժամկետները և պատասխանատվությունը հարկային պարտավորությունների չկատարման դեպքում
ՀՀ ՊԵԿ-ի ընդունած որոշման համաձայն, ֆիզիկական անձինք պետք է ուշադիր լինեն հարկային պարտավորությունների կատարման ժամկետների նկատմամբ: Բացի այդ, պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական հսկայական կորուստների, այլ նաև վարչական պատասխանատվության:
Հարկային պարտավորությունների կատարման ժամկետները, ինչպես նշվում է 250-Ա որոշման մեջ, սահմանափակված են: Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա նա կարող է ենթարկվել վարչական տուգանքի, որը հաշվարկվում է չկատարված հարկի չափի վրա:
ՀՀ ՊԵԿ-ն, հաշվի առնելով հարկային պարտավորությունների կատարման ժամկետներն ու նախորդ տարի կատարած պարտավորությունները, կարող է կիրառել նաև վաղաժամկետ վճարման խթանման միջոցներ, որոնք կարող են ներառել զեղչեր կամ այլ հանիչներ:
Այս ամենը պետք է հաշվի առնել, որպեսզի կանխել հարկային պարտավորությունների չկատարումը, և դրա հետևանքով առաջացող խնդիրները: