Ներածություն՝ հարկային պարտավորությունների կատարման կարևորությունը
Հարկային պարտավորությունները յուրաքանչյուր ֆիզիկական անձի ֆինանսական պատասխանատվության կարևոր մասն են կազմում, որոնք անհրաժեշտ են պետական բյուջեի համալրումն ու զարգացման համար։ Հարկային կարգավորումների խախտումը կարող է բերել ոչ միայն ֆինանսական տույժների, այլ նաև իրավաբանական հետևանքների։ Արդյունքում, ՀՀ ՊԵԿ իրավաբանական վարչությունը մշտապես հետևում է հարկային պարտավորությունների կատարմանը՝ ապահովելու համար օրենքի պահանջների պահպանումը։
Պայմանները և ընթացակարգը հարկային պարտավորությունների գանձման գործընթացում
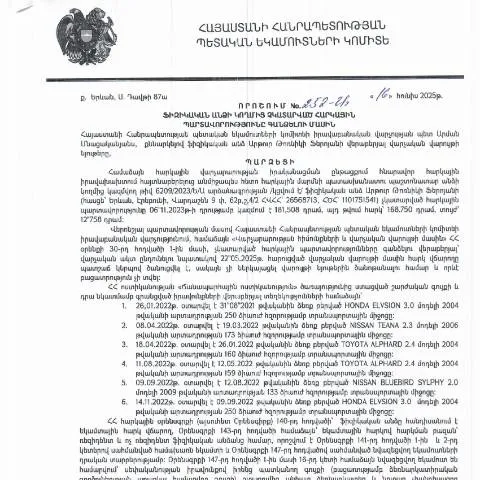
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 252-Ա որոշումը մշակվում է այն հիման վրա, որ յուրաքանչյուր պարտավորություն ունի իր առանձնահատկությունները և պահանջները։ Այս գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն վստահելի և թափանցիկ ձևով։
ՊԵԿ-ը, նախ և առաջ, հավաքում է տեղեկությունները հարկային պարտավորությունների մասին, ինչի ընթացքում կարևոր է օգտվել էլեկտրոնային ծառայություններից և պարտադիր ներկայացնել համապատասխան փաստաթղթերը՝ հարկային ճանաչման համար։ Այդ տեղեկությունների հիման վրա կազմվում են մերժումներ կամ թերացած վճարումներ, որոնց հետ կապված, ֆիզիկական անձը պետք է ապահովի ներկայացված փաստաթղթերի ստուգումը և համարժեք արձագանքները։
Հարկային պարտավորությունների գանձման դեպքում, ՊԵԿ-ն պետք է տրամադրի ֆինանսական հաշվետվություն, որտեղ կնկարագրվեն մանրամասները՝ պարտավորությունների չափը, ժամկետները և համապատասխան տույժերը, եթե անհրաժեշտ լինի։
Հարկային պարտավորությունների գանձման իրավաբանական հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքով բացասական արդյունքները կարող են լինել բազմաբնույթ։ Առաջին հերթին, ֆիզիկական անձը կարող է ենթարկվել վարչական տույժերի, որոնք ենթադրում են ֆինանսական կորուստներ։ Այսինքն, հարկ վճարողը կարող է կորցնել նաև իր ակտիվները, որոնց վրա կարող են կիրառվել հարկային գանձումներ։
Նաեւ, հարկային պարտավորությունների չկատարման արդյունքում, կարող են սկսվել իրավաբանական գործողություններ, որոնք կարող են հանգեցնել արգելքների և նույնիսկ քրեական պատասխանատվության։ Այդ պատճառով, կարևոր է, որ ֆիզիկական անձինք լինեն զգուշավոր և հետևեն հարկային օրենքներին ու կարգավորումներին՝ անվտանգության և ֆինանսական կայունության համար։
Հարկային պարտավորությունների վճարման գործընթացի պաշտպանության ապահովումը հնարավոր է միայն համապատասխան իրավաբանական և ֆինանսական խորհրդատվության տակ, ինչը բացառում է հակասությունները և ապահովում է օրենքի պահանջներին համապատասխան գործողություններ։