Նախորդ փաստաթղթերի և կարգավորումների պատմություն
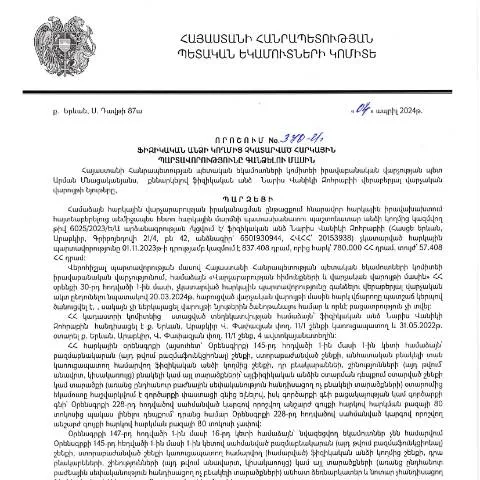
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 04.04.2024թ. ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 370-Ա որոշումը կարևոր փուլ է հարկային կարգավորման մեջ։ Այս որոշման ընդունումը պայմանավորված է ՀՀ վարչական օրենսգրքի պարտավորություններով, որոնք պահանջում են, որ պետական մարմինները ակտիվորեն զբաղվեն հարկային պարտավորությունների կատարման վերահսկմամբ և պարտադիր վճարների հավաքագրմամբ։ Կառավարության կողմից ընդունված այս որոշումը նպատակ ունի միաժամանակ ապահովել հարկային արդարությունը և նվազեցնել պետական բյուջեի թուլացումը՝ վարելով արդյունավետ միջոցներ հարկերի հավաքագրման գործընթացում։
Դրամարկղից դուրս գալու և վերադարձնելու միջոցները
Վարչական գործընթացներում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը։ Այս գործընթացը, որը սկսվում է 370-Ա որոշմամբ, ավելացնում է հարկային մարմինների լիազորությունները և մեթոդները՝ հարկերի գանձման ոլորտում։
Ներկայացման լրացում՝ հիմնական քայլերը
- Հարկային մարմինը նախ պետք է կուտակի բոլոր անհրաժեշտ տվյալները՝ անձի հարկային պարտավորությունների մասին։
- Ապա, անցկացնելով հարկային պարտավորությունների վերլուծություն, մենք որոշում ենք, արդյոք անձը երկու անգամ հարկված է, թե ոչ։
- Եթե հարկային պարտավորությունները չեն կատարվել, ապա հարկային մարմինը սկսում է վարչական իրավական գործընթաց։
Հարցերի ներկայացման ալիքները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու վերաբերյալ 370-Ա որոշման արդյունքում ներկայացված բոլոր փաստաթղթերը կարելի է ներկայացնել հիմնական երեք ալիքներով:
- Էլեկտրոնային ձևով: Այս եղանակն ավելի արագ և արդյունավետ է, քանի որ անձը կարող է օգտագործել իր էլեկտրոնային ստորագրությունը և նույնականացման քարտը՝ ներկայացնելով պահանջվող փաստաթղթերը:
- Պատասխանատու մարմիններին անձամբ ներկայացնել: Այն դեպքում, երբ անձը նախընտրում է անձամբ հանդիպել հարկային մարմնում, նա կարող է հանդիպել իրավաբանների հետ և ներկայացնել իր փաստաթղթերը:
- Փոստի միջոցով: Անձը կարող է նաև ուղարկել իր փաստաթղթերը հարկային մարմիններին, բայց այս դեպքում անհրաժեշտ է համոզվել, որ փաստաթղթերը ընդունվում են առանց խնդիրների:
Ադմինիստրատիվ գործընթացի հետևանքները
Դիմումը ներկայացնելուց հետո պետական մարմինները սկսում են վերանայել բոլոր փաստաթղթերը, ինչը կարող է հանգեցնել տարբեր հետևանքների:
Հետագա գործընթացները
- Հարկային մարմինը պետք է բոլորին տեղեկացնի՝ արդյոք ընդունվել է դիմումը, թե խախտումներ են եղել:
- Եթե հարկային մարմինը որոշի, որ պարտավորությունները չեն կատարվել, ապա նրանք կարող են կիրառել իրավական միջոցներ՝ դատարանին դիմելով:
Հնարավոր սխալներ և դրանց լուծումները
Հարկային պարտավորությունների գանձման գործընթացում կարող են լինել մի շարք խոչընդոտներ, որոնք կարող են առաջացնել սխալներ:
Սխալների տեսակները
- Պահանջվող փաստաթղթերի բացակայություն: Եթե դիմողը չնախապատրաստի բոլոր անհրաժեշտ փաստաթղթերը, ապա դիմումը կարող է մերժվել:
- Թվային ենթահամակարգերի սխալներ: Երբեմն համակարգերն ունեն տեխնիկական խնդիրներ, որոնք կարող են ազդել դիմումների մշակման վրա:
Այս խնդիրների լուծման համար անհրաժեշտ է դիմողը կապ հաստատի հարկային մարմնի հետ և ճշտի, թե ինչու է դիմումը մերժվել։
Պատրաստելու անհրաժեշտ փաստաթղթերը
370-Ա որոշման հիման վրա հարկային պարտավորությունների գանձման համար պահանջվում են որոշակի փաստաթղթեր, որոնք անհրաժեշտ են դիմողից:
Նպատակահարմար փաստաթղթերը
| Փաստաթուղթ | Նկարագրություն | Նշումներ |
|---|---|---|
| Հարկային հաշվետվություն | Այս փաստաթուղթը պարունակում է տեղեկություններ տարեմուտի հարկային պարտավորությունների մասին: | Անհրաժեշտ է ներկայացնել վերջին 3 տարվա հաշվետվությունները: |
| Ինքնակազմված փաստաթուղթ | Այս փաստաթուղթը բխում է անձի հարկային պարտավորությունից: | Պահանջվում է ստորագրությամբ: |
Որոշման բովանդակություն և դրա առանձնահատկությունները
370-Ա որոշումն ունի յուրահատուկ առանձնահատկություններ, որոնք բաժանում են այն այլ որոշումներից:
Բնութագրեր
- Նկարագրվում են յուրահատուկ իրավունքներ՝ կապված հարկային պարտավորությունների հետ:
- Պատասխանատու մարմնի կողմից ֆիզիկական անձի հանդեպ գործադրվող իրավական միջոցները:
Նվազեցման կարգը և բացառությունները
Ֆիզիկական անձինք, որոնց վրա ազդում է որոշումը, պետք է իմանան նաև՝ ի՞նչ բացառություններ գոյություն ունեն:
Ստուգման շրջանակները
- Անձիներ, ովքեր ապացուցել են, որ ունեն տնտեսական դժվարություններ, կարող են դիմել նվազեցման կարգի:
- Կանխավճար վճարող անձինք կարող են նաև մասնագիտական խորհուրդներ ստանալ:
Դիմումի գործընթացը ՀՀ ՊԵԿ-ի իրավաբանական վարչության որոշման հիման վրա
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 370-Ա որոշման հիման վրա, հարկային պարտավորությունները գանձելու գործընթացը կարգավորվում է մի շարք օրենքներով և վարչական ընթացակարգերով: Այս գործընթացի շրջանակներում կարևոր է հասկանալ, թե ինչպես իրականացնել դիմումը, ինչ փաստաթղթեր են անհրաժեշտ, և ինչ ժամկետներում է հնարավոր ստանալ պատասխան:
Դիմումները ներկայացնելիս հարկ է օգտագործել հատուկ ձևատիպեր, որոնք հասանելի են ՀՀ ՊԵԿ-ի պաշտոնական կայքում: Դիմումի ձևը պետք է լրացված լինի համապատասխան տեղեկատվությամբ, ինչը ներառում է դիմողի անձնական տվյալները, հարկային պարտավորությունների տեսակը, ինչպես նաև պատճառները, որոնց համար պարտավորությունները չեն կատարվել: Հարկային մարմինները կարող են պահանջել նաև հավելյալ փաստաթղթեր, որոնք ապացուցում են դիմողի ֆինանսական վիճակը:
Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ առցանց՝ օգտագործելով էլեկտրոնային ստորագրություն և անձնական համարը: Արժևորման գործընթացը սովորաբար տևում է մինչև 30 օր, սակայն կարող են լինել բացառություններ, եթե անհրաժեշտ է հավելյալ պարզաբանումներ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ կողմից հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք առանձնահատկություններ, որոնք վերաբերում են ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց: Տրամադրվել են հատուկ ընթացակարգեր, որոնք նպաստում են հարկային պարտավորությունների շարքի տեղաբաշխմանը և դրանց կատարելիության վերահսկմանը:
Հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են ենթարկվել տարբեր ձևերով գանձման, այդ թվում՝ բանկային հաշիվների արգելանք, աշխատավարձի գանձում կամ նույնիսկ գույքի բռնագանձում: Այս գործընթացները կյանքի կոչելու համար հարկային մարմինները պետք է ունենան համապատասխան հիմքեր և հավաստիացնեն, որ բոլոր նախապայմանները պահպանվել են:
Հարկային պարտավորությունների գանձման գործընթացի ժամանակ շատ կարևոր է դիմողից պահանջվող բոլոր փաստաթղթերի պատշաճ ներկայացումը, քանի որ ցանկացած անփոքրություն կարող է հանգեցնել դիմումը մերժվելուն կամ գործընթացի երկարաձգվելուն:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բավականին ծանր: ՀՀ օրենսդրությամբ նախատեսված են մի շարք վարչական պատասխանատվություններ, որոնք կարող են կիրառվել անբարեխիղճ հարկ վճարողների նկատմամբ: Դրանք ներառում են տուգանքներ, տոկոսների հաշվարկումներ, ինչպես նաև հարկային պարտավորությունների բռնագանձման ընթացակարգեր:
Ավելին, հարկային պարտավորությունների չկատարումը կարող է ազդել նաև անհատի кредитային պատմության վրա, ինչը կարող է կրել հետևանքներ բանկային և ֆինանսական ծառայությունների ստացման համար: Այսպիսով, հարկային պարտավորությունների կատարումը ոչ միայն օրինական պահանջ է, այլև ֆինանսական կայունության կարևոր բաղադրիչ:
Շահագրգիռ կողմերին խորհուրդ է տրվում հետևել իրենց հարկային պարտավորություններին և, անհրաժեշտության դեպքում, դիմել մասնագետների օգնությանը, որպեսզի խուսափեն թանկարժեք սխալներից և ֆինանսական դժվարություններից: