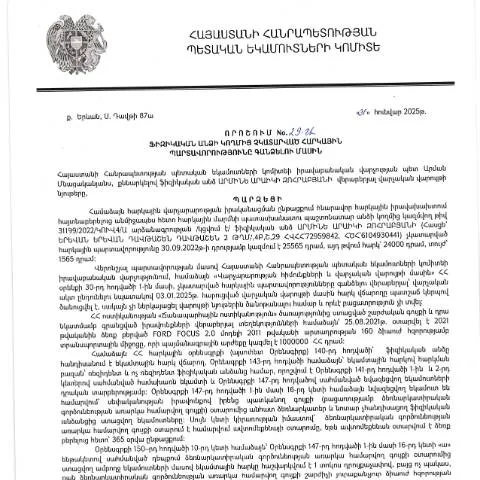
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը
2025 թվականի հունվարի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 29-Ա որոշումը ստեղծում է մի շարք կանոններ, որոնց միջոցով կառավարությունը կարող է պահանջել անհատներից չկատարված հարկային պարտավորությունների կատարումը: Այս գործընթացը, որը սկսվում է հարկային պարտավորությունների բացահայտումից, կարող է ունենալ բազմաբնույթ հետևանքներ համար առանձին քաղաքացիների:
Հարկային պարտավորությունների որոշումը հայտնաբերելու առանձնահատկությունները
- Հարկային պարտավորությունների բացահայտում: Հարկային մարմինները հաճախ իրականացնում են ուսումնասիրություններ, որոնք կարող են հանգեցնել այն անձանց նկատմամբ միջոցառումների կայացման, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Նոտարիալ հաստատումը: Որոշումն ընդունվելուց հետո հարկային մարմինները պետք է հրապարակեն համապատասխան հայտարարությունը, որը կարող է հայտնվել հասարակության մեջ:
- Տեղեկատվություն և ծանուցում: Կառավարությունը պարտավոր է տեղեկացնել քաղաքացիներին իրենց հարկային պարտավորությունների մասին, ինչը սովորաբար տեղի է ունենում հեռախոսով կամ գրավոր հաղորդագրություններով:
Ո quién գնահատվում է որպես հարկային պարտավորությունների անտեսող անձ
Հարկային պարտավորությունները չկատարելու համար պատասխանատու են անհատ քաղաքացիները, որոնք կարող են լինել թե՛ Հայաստանի քաղաքացիներ, թե՛ արտասահմանյան անձինք, որոնք ունեն հարկային կրողություն Հայաստանի Հանրապետության տարածքում:
Եզակի դեպքեր և բացառություններ
- Արտասահմանյան քաղաքացիները: Եթե արտասահմանցի անձը չի կատարել իր հարկային պարտավորությունները, նա կարող է ենթարկվել խստագույն միջոցառումների, ներառյալ՝ գանձումների:
- Մուրացաններ և պարտադիր ՄԿՀ: Նրանք, ովքեր գտնվում են սոցիալական դժվարություններում, կարող են դիմել պետական մարմիններ՝ հարկային պարտավորությունների վաղաժամկետ լուծման համար:
- Դիտարկման սառնության պայմաններում: Եթե անձը հիվանդ կամ մարմնապես տուժած է, ապա կարող է կիրառվել մասնակի ազատում:
Ի՞նչ տարբերություններ կան հարկային պարտավորությունների և այլ հարկային պատասխանատվությունների միջև
| Հարկային պարտավորություն | Այլ հարկային պատասխանատվություն |
|---|---|
| Պարտադիր հարկերի վճարում | Անվճար մնացած հարկերի պատասխանատվություն |
| Փաստացի գործողությունների կատարում | Անհատական պատասխանատվություն |
Որպես հարկ վճարող, ինչ իրավունքներ ունեք
Մարդկանց իրավունքները հարկային պարտավորությունները չկատարելու դեպքում ներառում են մի շարք խտրականություններ և հատուկ պայմաններ, որոնք կարող են պաշտպանել նրանց շահերը:
- Արժեքային վերահսկողություն: Որպես հարկ վճարող, դուք իրավունք ունեք ստանալ իրական տեղեկատվություն ձեր հարկային պատասխանատվությունների մասին:
- Բողոքարկման իրավունք: Եթե դուք կարծում եք, որ հարկային մարմինը սխալ է վարվել, դուք իրավունք ունեք բողոքարկել դրա որոշումները:
- Պաշտոնական խորհրդատվություն: Հարկային կառույցները պարտավոր են տրամադրել խորհրդատվություն քաղաքացիներին:
Որն է գործընթացի ժամանակացույցը
Մի շարք հիմնական քայլեր դուք պետք է կատարեք, երբ հաշվի եք առնում հարկային պարտավորությունների գանձման գործընթացը:
- Անհրաժեշտ փաստաթղթերի հավաքում: Մինչև կարգավորումը, անհրաժեշտ է հավաքել բոլոր համապատասխան փաստաթղթերը:
- Դիմումի ներկայացում: Ավելի ուշ պետք է ներկայացնել համապատասխան դիմումը ՀՀ ՊԵԿ:
- Պատասխան ստանալ: Հարկային մարմինները պարտավոր են արձագանքել սահմանված ժամկետում:
- Գանձման գործընթացը: Եթե պարտավորությունները չկատարվեն, կարող են կիրառվել իրավական միջոցներ:
Ընդհանուր ժամկետներ
Հարկային պարտավորությունների վերաբերյալ պատասխանները ժամանակին պետք է տրամադրվեն, սակայն գործընթացը կարող է տևել 30-60 օր:
Ի՞նչ միջոցառումներ պետք է ձեռնարկվեն, եթե պարտավորությունները չկատարվեն
Դուք պետք է անպայման զգույշ լինեք, քանի որ եթե ձեր պարտավորությունները չկատարվեն, ենթակա եք մի շարք իրավական հետևանքների:
- Հարկային երաշխիք: Մասնավոր սեփականության գանձման իրավունքը կարող է լինել կիրառելի:
- Անձնական ունեցվածքի բռնագանձում: Եթե պարտավորությունները մնում են չկատարված, պետությունը կարող է սկսել վարույթ:
- Վճարային տուգանքներ: Դուք կարող եք ենթարկվել վճարային տուգանքների:
Ինչպես հետևել ձեր դիմումի ընթացքին
Դիմումի ընթացքը կարելի է հետևել «էլեկտրոնային ծառայությունների» միջոցով, որտեղ դուք պետք է մուտք գործեք ձեր անձնական հաշիվ:
- Էլեկտրոնային մուտք: Երկաթե քարտի միջոցով իրականացնել մուտք գործելու գործընթացը:
- Դիմումների վիճակ: Ստանալ տեղեկություններ ձեր դիմումի ընթացքի մասին:
- Հաճորդային ծառայություն: Հարցերի դեպքում կարող եք դիմել հաճախորդների ծառայություն:
Եզրափակիչ նկատառումներ
Որպես եզրափակում, հարկային պարտավորությունները չկատարելու հետևանքները կարող են գիտակցվել միայն համապատասխան ընթացակարգերի միջոցով: Կարևոր է տրամադրել ճիշտ և ժամանակին տեղեկություն, որպեսզի այլևս խնդիրներ չառաջանան:
Անդրադարձ Ֆիզիկական անձի հարկային պարտավորությունների մասին
ՀՀ ՊԵԿ իրավաբանական վարչությունը, որոշում կայացնելով 31․01․2025 թվականին «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 29-Ա որոշմամբ, նոր քայլեր ձեռնարկեց հարկային պարտավորությունների կատարման գործընթացը կարգավորելու նպատակով: Այս որոշման արդյունքում ակնկալվում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կունենան հնարավորություն օնլայն առավելագույնս պարզեցված եւ արագացված ձևով լուծելու իրենց պարտավորությունները:
Այս որոշումն ունի մի շարք առանձնահատկություններ, որոնք ազդում են թե հարկ վճարողների, թե ՀՀ ՊԵԿ-ի գործունեության վրա: Առաջին հերթին, հարկ վճարողների համար ստեղծվում են նոր մեխանիզմներ, որոնք թույլ են տալիս ավելի շուտ և համապարփակ տեղեկություններ ստանալ իրենց հարկային պարտավորությունների մասին:
Դիմումի կարգավիճակի վերահսկում
Որոշման շրջանակում, հարկ վճարողները կարող են օգտվել նորացված էլեկտրոնային ծառայություններից, որոնք հնարավորություն են տալիս անմիջապես վերահսկել իրենց դիմումների կարգավիճակը: Այս ծառայությունը ներառում է QR-կոդի օգտագործումը, որը կապում է դիմումը հարկային ծառայության տվյալների բազայի հետ: QR-կոդը թույլ է տալիս արագ և հեշտությամբ ստուգել դիմումների կարգավիճակը՝ նվազեցնելով սպասման ժամանակներն ու ավելորդ վարչարարությունը:
Հարկ վճարողը, ով դիմում է, կարող է օգտվել իր անձնական էլեկտրոնային ստորագրությունից՝ դիմումը ներկայացնելու և նրա կարգավիճակը ստուգելու գործընթացում: Դա կարևոր է հատկապես այն դեպքում, երբ հարկ վճարողը ցանկանում է ստանալ արագ արձագանք և կարողանում է հետևել իր դիմումի ընթացքին:
Հարկային պարտավորությունների գանձման գործընթացի դերի բարձրացում
ՀՀ ՊԵԿ-ի կողմից ընդունված որոշումը ևս մեկ անգամ ընդգծում է հարկային պարտավորությունների կատարման կարևորությունը: Հարկային պարտավորությունների գանձումը ոչ միայն հանդիսանում է պետական բյուջեի համալրման միջոց, այլև նպաստում է երկրի տնտեսական կայունությանը: Վարչությունը ներառում է ձեռնարկություններ, որոնք չեն կատարվել իրենց հարկային պարտավորությունները, և դրանք կարող են ենթարկվել վարչական պատասխանատվության:
Դրա հետ մեկտեղ, հարկ վճարողին տեղեկացնելու գործընթացը, որով ՊԵԿ-ը պետք է ծանուցի պարտադիր վճարումների մասին, ենթակա է բարելավման: Սա կարելի է անել լրացուցիչ տեղեկություններ տրամադրելով հարկ վճարողներին, ինչը կնպաստի հարկային պարտավորությունների նախնական հատկացումների իրականացմանը: