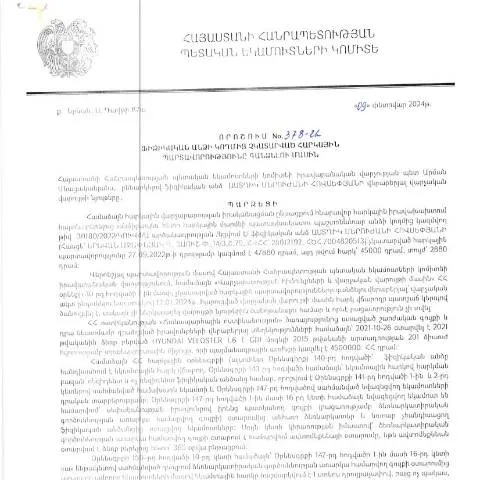
Պայմանագրային պարտավորությունների վերականգնում՝ վարչական գործընթացի շրջանակներում
Հայաստանում ֆիզիկական անձանց հարկային պարտավորությունները վերականգնելու գործընթացը կազմակերպվում է կառավարության որոշմամբ։ 2024 թվականի փետրվարի 9-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հատուկ նշանակություն ունի հարկային վարչարարության ոլորտում։ Այն նախատեսում է, թե ինչպես պետք է ձևակերպել գերազանցված հարկային պարտավորությունները և ինչ ընթացակարգեր պետք է անցնել:
Ո՞ւր է տեղավորվում այս որոշումը՝ վարչական գործընթացում
Այս որոշումը վերջին փուլն է հարկային պարտավորությունների վերականգնման գործընթացում, որը սկսվում է ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) առաջարկությամբ։ Առաջին հերթին, հարկապարտադրման դեպքերը հայտնաբերվում են հարկային միջոցառումներով, և այնուհետ գործընթացը շարունակվում է այս որոշման համաձայն:
- Շրջանառություն: Կառավարությունը վերահսկում է տվյալ գործընթացները՝ ապահովելով իրավական շրջանակներ ` հարկային պարտավորությունների կատարման համար:
- Հարկային մարմնի գործողությունները: ՊԵԿ–ը պետք է կատարի հարկային պարտավորությունների հարցման և դրանց կազմակերպման միջոցառումներ:
Ֆիզիկական անձանց հարկային պարտավորությունների վերականգնման գործընթաց
Այս գործընթացը ունի մի շարք քայլեր, որոնք ֆիզիկական անձին կուղենղեն՝ պետք է լրացնեն համապատասխան հայտ՝ Դիմում-Դզև N2 ձևը:
Դիմումի ներկայացման ժամկետները
Դիմումն անհրաժեշտ է ներկայացնել որոշման հրապարակումից հետո 30 օրվա ընթացքում, ինչը նշանակում է, որ դիմումը պետք է լինի մինչև 2024 թվականի հունիսի 13-ը:
Ո՞վ կարող է դիմել
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Հատկապես, եթե անձը չունի հարկային պատմություն կամ ունի չգրանցված եկամուտներ:
Հայտի լրացման առանձնահատկությունները
Դիմումի լրացումը պահանջում է հատուկ ուշադրություն, քանի որ ցանկացած սխալ կարող է привести բարելավման մերժմանը:
Հայտի կառուցվածքը
| Բաժին | Նկարագրություն |
|---|---|
| Անուն և Ազգանուն | Լրացրեք ըստ անձնագրի՝ ճիշտ անունով և ազգանունով: |
| ՀԱԳԱ (Հարկային Աջակցման Գրանցման Աριθյու) | Այս տվյալը պետք է տրամադրի ՊԵԿ–ը կամ ձեռք բերված հարկային համակարգերով: |
| Հեռախոսահամար | Տրամադրեք ակտիվ հեռախոսահամար՝ հաղորդակցվելու համար: |
| Հասցե | Լրացրեք ձեր բնակության հասցեն՝ ըստ փաստական գրանցման: |
Սխալներ, որոնք պետք է խուսափել
- Անհրաժեշտ է ուշադիր լինել անվան և ազգանվան գրառման դեպքում, սխալը կարող է վերացնել հայտը:
- Հեռախոսահամարի և հասցեի ճիշտ գրառումն անչափ կարևոր է՝ անհրաժեշտության դեպքում կապի հաստատման համար:
Անհրաժեշտ քայլերը դիմումի ներկայացման համար
Դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ համապատասխան գրասենյակ կամ էլեկտրոնային համակարգի միջոցով:
Ընդունման և վերահսկողության գործընթացը
Դիմումի ընդունումից և ծանոթացումից հետո, ՊԵԿ–ը հրատարակում է որոշում, որը ձեզ կտեղեկացնի, թե ինչ է սպառնում:
Նշում՝ իրավունքի վերականգնում
Եթե ձեր դիմումը ընդունվում է, ապա դուք ստանում եք ուղղաթիռ հարկային պարտավորությունների վերականգնման մասին:
Հնարավոր հետևանքները
Չի կարելի անտեսել, որ այս գործընթացը կարող է բերել տարբեր հետևանքների:
Հաջողություն - իրավունքների վերականգնում
Եթե դիմումը հաջողությամբ ընդունվել է, ապա դուք կստանաք հնարավորություն վերադարձնելու կլիներ հարկային պարտավորությունները:
Ուտեստի հետևանքները
Եթե դուք չդիմեք կամ չլրացնեք հայտը, կարող են լինել հետևյալ հետևանքները:
- Հարկային պարտավորությունների շարունակական ավելացում:
- Անձնական հաշիվների արգելափակում:
Հետագա ընթացակարգերը դիմումից հետո
Դիմումը ներկայացնելուց հետո, դուք պետք է սպասեք որոշման հրապարակմանը:
Նշելի է, որ որոշումն ուղղված կլինի Ձեզ՝ անձնական հաղորդակցության միջոցով:
Դիմումի գնահատման ժամանակահատվածը
Դիմումն ու մշակումը կարող է տևել մինչև 60 օր կորոշման ընդունման լրջության։ Դուք պետք է հետևեք, որ Ձեր հեռախոսահամար և հասցե լինեն ճիշտ գրանցված:
Խնդիրներ՝ դիմումի ընթացակարգում
Եթե խնդիրներ առաջանան, դիմեք ՊԵԿ–ին՝ պարզաբանումների համար:
Վերջնական խոսք՝ տրամադրումների հնարավորությունները
Այս որոշումն ունի իր կարևորությունը՝ հրամայելով հարկային պարտավորությունները վերականգնելու հատուկ ընթացակարգը: Ֆիզիկական անձինք պետք է զգույշ լինեն իրենց հարկային պարտավորությունների նկատմամբ և չանտեսեն հնարավորությունները, որոնք կարող են սպառնալիքներ ստեղծել:
Հարկային պարտավորությունների հարկման կարգը
ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 378-Ա որոշումը նախատեսում է մանրամասն կարգեր, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը։ Այս որոշումը ուժի մեջ է մտնում 2024 թվականի փետրվարի 9-ից, և այն պահանջում է, որպեսզի ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, արագ արձագանքեն և կատարեն դրանք տրված ժամկետներում։ Սա կարևոր է, քանի որ խախտումների դեպքում կարող են կիրառվել վարչական ժամկետներ և տուգանքներ։
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն բանից, երբ հարկային մարմինը ստանում է տեղեկություններ այդ անձի պարտավորությունների մասին։ Հարկային մարմինները պարտավոր են նախազգուշացնել անձինք իրենց պարտավորությունների մասին մինչև հարկային պարտավորությունների գանձման գործընթացի սկսումը։ Այսօրինակները կարող են ներառել ծանուցագրեր, որոնք ուղարկվում են անձնական էլեկտրոնային փոստով կամ էլեկտրոնային համակարգերի միջոցով։
Դրանից հետո, եթե ֆիզիկական անձը դեռևս չի կատարում իր պարտավորությունները, ապա ՀՀ ՊԵԿ-ն սկսում է վարչական գործընթաց՝ պարտադիր գանձման միջոցներ ձեռնարկելու համար:
Որոշման ազդեցությունը ֆիզիկական անձանց վրա
Ֆիզիկական անձանց հարկային պարտավորություններն անհատական են, և յուրաքանչյուր անձի համար տարբեր իրավիճակներ կարող են գոյանալ: Օրինակ, որոշումը կարող է ազդեցություն ունենալ նրանց, ում հարկային պարտավորությունները պայմանավորված են փոքր բիզնեսով զբաղվելու կամ ազատ职业ությամբ։ Մինչդեռ, որոշ դեպքերում կարող են լինել նաև բացառություններ, որոնք թույլ են տալիս որոշակի ժամանակահատվածում չկատարել պարտավորությունները, եթե անձը հիմնավոր պատճառներ ունի, օրինակ՝ առողջական խնդիրներ կամ ֆինանսական դժվարություններ:
Որոշման հիման վրա, ֆիզիկական անձը, ով չի կատարում իր հարկային պարտավորությունները, կարող է դիմել ՀՀ ՊԵԿ՝ քննարկելու իր իրավիճակը և հնարավոր լուծումները, այդ թվում՝ պարտավորությունների մասնակի կամ ամբողջական գանձման երկարաձգումը, եթե կան հիմնավոր հանգամանքներ:
Խնդրի լուծման նպատակով հարկային մարմինները ունեն իրավական հիմքեր, որոնք թույլ են տալիս նրանց դժվարություններ ունեցող ֆիզիկական անձանց հետ տարվող աշխատանքը իրականացնել:
Հարկային պարտավորությունների վերահսկման մեթոդները
ՀՀ ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների վերահսկման բազմազան մեթոդներ, որոնցից մեկը տեխնոլոգիական լուծումների օգտագործումն է։ Այսօր, հարկային մարմինները օգտագործում են էլեկտրոնային համակարգեր և տվյալների բազաներ՝ հարկային պարտավորությունները վերահսկելու և խախտումների հայտնաբերման համար։ Օրինակ, հարկային մարմինները կարող են իրականացնել վերլուծություն այն տվյալների վրա, որոնք ներկայացվում են տարբեր աղբյուրներից, խուսափելու համար հարկերից և պարտավորություններից:
Այսուհանդերձ, ՀՀ ՊԵԿ-ն նաև փոխաբերում է ֆիզիկական անձանց միջև տեղեկատվության փոխանակում, ինչը հնարավորություն է տալիս բացահայտելու, թե արդյոք տվյալ անձի հարկային պարտավորությունները կատարել են այլ անձիք: Սա կարող է խթանել հարկային համակարգի արդյունավետությունը և նվազեցնել խուսափողականությունը:
Ընդհանուր առմամբ, հարկային պարտավորությունների վերահսկման մեթոդները ապահովում են, որ հարկային մարմինները կարող են արդյունավետորեն արձագանքել պարտավորությունների չկատարումների դեպքում և ձեռնարկել անհրաժեշտ միջոցներ: