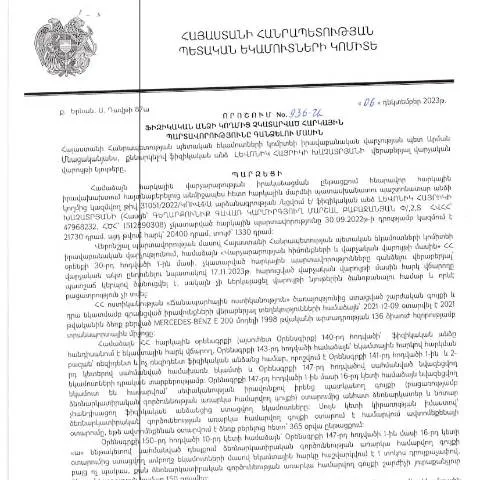
Ֆիզիկական անձի հարկային պարտավորություններ. Ի՞նչ է անհրաժեշտ իմանալ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 06.12.2023թ․ 936-Ա որոշումը կարևոր քայլ է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում: Մինչ է այս որոշումն ու ինչ գործառույթներ է կատարում, կարևոր է հասկանալ, թե ինչ տեմպերով է այն ազդում բնակչության վրա:
Դիմումատուի կարգավիճակները և դրանց առանձնահատկությունները
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Որպես դիմումատու, դուք կարող եք լինել:
- Ֆիզիկական անձ: Ով հանրային ծառայություններ կամ այլ գործունեություն է իրականացրել և հարկային պարտավորություններ ունի:
- Իրավաբանական անձ: Եթե ձեր կազմակերպությունը ներկայացնում է ֆիզիկական անձով:
- Կրթական հաստատություններ: Երբ ուսանողները պետք է կատարեն պարտավորություններ:
Հարկային պարտավորությունների դասակարգումը
Հարկային պարտավորությունները կարող են լինել տարբեր տեսակների:
- Նախարարական հարկեր
- Ամրագրում և տեղաբաշխման հարկեր
- Ավելացրած արժեքի հարկ
Որտեղ և ինչպես է ներկայացվում դիմումը
Դիմումը կարելի է ներկայացնել երեք հիմնական ուղիներով:
- Էլեկտրոնային ձևով: Քննարկված որոշումն առավելապես խրախուսում է դիմումների ներկայացումը առցանց:
- Թղթային ձևով: Դուք կարող եք դիմել համապատասխան մարմիններին նաև թղթային ձևով:
- Գույքագրի միջոցով: Ձեր դիմումը կարող է ներկայացվել նաև գույքագրի միջոցով:
Էլեկտրոնային ձևով դիմելը
Էլեկտրոնային դիմումը ներկայացնելու համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն և անձնական համարը: Դուք պետք է հետեւեք հետևյալ քայլերին:
- Միացեք կառավարության պաշտոնական կայքին:
- Ընտրեք համապատասխան բաժինը:
- Լիցքավորեք անհրաժեշտ տվյալները:
- Հաստատեք դիմումը:
Թղթային դիմումի լրացման առանձնահատկությունները
Թղթային դիմումը պետք է լրացվի հետևյալ ձևաչափով:
| Ինդեքս | Տեղեկություն | Նկարագրություն |
|---|---|---|
| 1 | Անուն | Լրացրեք պարզ և ճիշտ: |
| 2 | Հարկ վճարելու գումարը | Հստակ նշեք պարտավորված գումարը: |
Ուղեցույց լրացման համար
Ֆորմայի լրացման ընթացքում կարևորվում են որոշ եղանակներ, որոնք կարող են խուսափելու հնարավորություն տալ:
- Նկարագրեք պարտավորություններին զուգահեռ ցանկացած փոփոխություն:
- Հետևեք անհրաժեշտ փաստաթղթերին:
- Երբևէ եղած այլ դիմումների տվյալները ետ բերելու հնարավորություն:
Հնարավոր խնդիրներ և դրանց լուծումները
Եթե դիմումը մերժվել է, ապա դուք պետք է կարիք ունենաք կազմել մերժման պատճառների վերաբերյալ տեղեկություն:
«Որպեսզի հասնեք իրավական լուծման, անհրաժեշտ է գրավոր ներկայացնել մերժման պատճառները»
Դիմումի հետագա ընթացքը
Դիմումի ներկայացումից հետո, հարկային մարմինները ունեն սահմանված ժամկետներ՝ դիմումը մշակելու համար:
- Եթե դիմումը ընդունվում է, ապա ձեզ տեղեկացվում է վարույթների ընթացքի մասին:
- Եթե դիմումը մերժվում է, ապա դուք իրավունք ունեք բողոքարկել:
Հետագա գործողություններ՝ մերժման դեպքում
Եթե դիմումը մերժվել է, կարող եք անել հետևյալները:
- Հաճախակի վերանայել մերժման պատճառները:
- Լրացուցիչ տեղեկություններ հավաքել:
- Նորից դիմել՝ հաշվի առնելով նախկին մերժման պատճառները:
Հաճախակի հարցեր մերժման մասին
Եթե ունեք հատուկ հարցեր մերժման վերաբերյալ, խորհուրդ ենք տալիս դիմել իրավաբանին կամ հարկային մասնագետին, ով կարող է տրամադրել անհրաժեշտ տեղեկատվություն:
Այս գործընթացի ազդեցությունը տնտեսության վրա
ՀՀ ՊԵԿ որոշումը ոչ միայն կարևոր է անհատների համար, այլ նաև ազդում է երկրի տնտեսության վրա:
- Բարձրացնում է հարկային եկամուտները:
- Խթանում է թվային տնտեսության զարգացումը:
- Սնուցում է պետական բյուջեն:
Հարկային պարտավորությունների կատարելությունը՝ որպես սոցիալական պատասխանատվություն
ՀՀ յուրաքանչյուր ֆիզիկական անձի հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն իրավական տեսանկյունից, այլ նաև սոցիալական պատասխանատվության տեսակետից:
Այս կերպ, Դուք մասնակցում եք երկրի զարգացմանը և ապահովում եք սոցիալական ապահովություն:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման ենթակա ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 936-Ա որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չկատարել է իր հարկային պարտավորությունները: Այս որոշման հիման վրա հարկային մարմինները ունեն համապատասխան իրավունքներ՝ հարկ վճարողի նկատմամբ միջոցներ ձեռնարկելու համար, այդ թվում՝ պարտադիր գանձման գործընթաց: Հարկային պարտավորությունների կատարման վրա ազդող կարևոր հանգամանքներից մեկը պահանջվող փաստաթղթերի հավաքածուն է, որով հարկ վճարողները կարող են ապացուցել իրենց դեմ ներկայացված պահանջների իրավաչափությունը:
Հարկային մարմնի կողմից իրականացվող պահանջագրերը կարող են ներառել տարբեր իրավական փաստաթղթեր, որոնք պետք է ներկայացվեն հարկ վճարողի կողմից: Այդ փաստաթղթերի թվում են՝ հարկային հաշվետվությունները, բանկային դուրսգրումները, ինչպես նաև համապատասխան հաշիվ-ապրանքագրերը: Այսօրինակ փաստաթղթերի տրամադրումը չափազանց կարևոր է՝ հարկային պարտավորությունների իրականացման վաղաժամկետ վերականգնման համար:
Հարկային պարտավորությունների վարկանիշային ռիսկերի գնահատում
936-Ա որոշման համատեքստում հարկային մարմինները գնահատում են հարկ վճարողի վարկանիշային ռիսկերը, ինչն անհրաժեշտ է հարկային պարտավորությունների կատարման վերահսկման համար: Վարկանիշային ռիսկերի գնահատումը իրականացվում է որոշակի չափանիշների հիման վրա, որոնք ներառում են հարկ վճարողի պատմությունը, վճարումների ճիշտ ժամանակին կատարումը, ինչպես նաև անցյալում ունեցած տուգանքների և պարտքերի առկայությունը:
Եթե հարկ վճարողը չունի ռիսկային պատմություն և ունի համապատասխան փաստաթղթեր, որոնք հաստատում են իր ֆինանսական կայունությունը, ապա հարկային մարմինը կարող է որոշել 936-Ա որոշման գործարկման հետևանքով առաջացած գանձումների գումարը նվազեցնել կամ նույնիսկ ամբողջությամբ չեղարկել: Այսպիսով, հարկ վճարողները պետք է ուշադրություն դարձնեն իրենց հարկային պատմությանը և փորձեն նվազեցնել իրենց ռիսկային վարկանիշը:
Հարկային վեճերի լուծման հնարավորությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 936-Ա որոշման շրջանակներում հարկ վճարողները կարող են դիմել հարկային վեճերի լուծման տարբեր մեթոդների: Այս մեթոդներն ընդգրկում են հարկային մարմնի հետ բանակցությունները, ինչպես նաև վերաքննիչ բողոքարկման գործընթացը: Հարկ վճարողները կարող են ներկայացնել իրենց փաստարկները և ապացույցները, որոնք աջակցում են իրենց դիրքորոշմանը, ինչը կարող է ազդել հարկային մարմնի որոշումների վրա:
Հարկային վեճերի լուծման հիմնական մեթոդներից մեկը միջնորդական գործընթացն է, որը թույլ է տալիս կողմերի համաձայնեցնել պայմանները՝ առանց դատարան դիմելու: Այս գործընթացում հաճախակի օգնություն են տրամադրում իրավաբանական մասնագետները, որոնք ունեն համապատասխան փորձ և գիտելիքներ: Հարկային վճարողի հաջողությունն այս գործընթացում կախված է ոչ միայն մասնագիտական գիտելիքներից, այլ նաև փաստերի և ապացույցների առկայությունից: