Դիլեմաները և պահանջները հարկային պարտավորությունների նկատմամբ
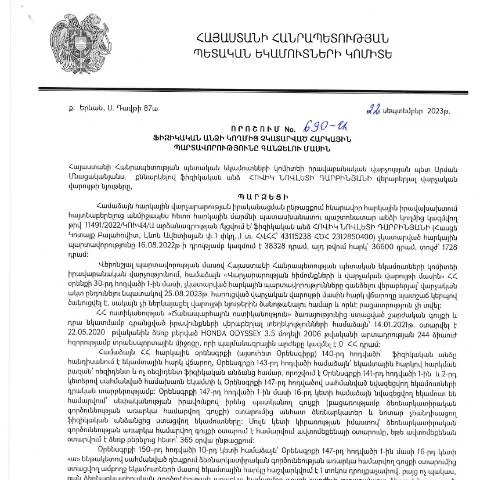
Հարկային պարտավորություններն իրապես կարևոր խնդիր են ցանկացած ֆիզիկական անձի համար, ով մասնակցում է Հայաստանի Հանրապետության տնտեսական կյանքին: Այս հարցում առանձնահատուկ կարևորություն ունեն ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 690-Ա որոշումը. Դրա շրջանակներում պարզվում են այն պայմանները, որոնք ենթադրում են հարկային պարտավորությունների գանձում:
Հարկային պարտավորությունների կատարման գործընթացը
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են դիմել վերը նշված որոշման շրջանակներում։ Այս գործընթացն ունի իր ուրույն առանձնահատկությունները ու անհրաժեշտ է, որպեսզի դիմողը ծանոթ լինի ինչպես իրավական, այնպես էլ ընթացակարգային կողմերին:
Ովքեր են ենթակա պահանջմանը
Այս որոշման շրջանակում հարկային պարտավորությունների գանձումը հիմնականում վերաբերում է այն ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, սակայն տարբեր պատճառներով դրանք չեն կատարել:
- Հաշվապահություն չունեցող ֆիզիկական անձինք: Այս դեպքում հարկային պարտավորությունների կատարումը կարող է լինել հատկապես բարդ՝ պայմանավորված փաստաթղթային վավերացվածության բացակայությամբ:
- Հակվածություն ունենալու դեպքում: Եթե ֆիզիկական անձը չունի բավարար ֆինանսական ռեսուրսներ՝ պարտավորությունները կատարելու համար, նա կարող է դիմել համապատասխան մարմիններին՝ խնդրելով օգնություն:
- Արտասահմանում բնակվող անձինք: Հարկային պարտավորությունների կատարումը կարող է լինել բարդ, եթե տվյալ անձը բնակվում է մեկ այլ երկրում:
Հարկային պարտավորությունների տեսակներ
Հարկային պարտավորությունները կարող են լինել տարբեր տեսակի։ Դրանց շարքի մեջ են.
- Անհատ ձեռնարկատիրոջ եկամտային հարկ;
- Առևտրային հարկ;
- Հմտության հարկ;
- Երկարատև ընտանիքների հարկ;
Դիմելու ընթացակարգը
Հարկային պարտավորությունների գանձման համար նպատակահարմար է անցկացնել հետևյալ քայլերը:
- Փաստաթղթերի հավաքագրում: Ապրանքների առուվաճառքի փաստաթղթերը, եկամտի հաշվարկի փաստաթղթերը և այլ անհրաժեշտ փաստաթղթեր պետք է հավաքվեն:
- Դիմումի ձևակերպում: Դիմումագրի լրացումը պետք է կատարվի հստակ և կարգապահ ձևով:
- Դիմումը ներկայացնել: Ընդունելուց հետո փաստաթղթերը ներկայացնել ՀՀ ՊԵԿ կամ համապատասխան հարկային մարմիններին:
Դիմումի ձևը և լրացման հրահանգները
Դիմագրի ձևը պետք է լինի համապատասխան Dimum Dzev N2 ձևաչափով: Դյուրին է լրացնել, սակայն անհրաժեշտ է ուշադիր լինել, որպեսզի բոլոր անհրաժեշտ տեղեկությունները հասցվեն:
- Անուն, ազգանուն, հայրենիք:
- Հասցե, բնակության հասցե:
- Հարկային դիմումի պատճառ:
Ամրագրումը և տեղեկություններն
Դիմումը ներկայացնելուց հետո հարկային մարմինը պարտավոր է 5 աշխատանքային օրերի ընթացքում արձագանքել: Անհրաժեշտության դեպքում կարող է պահանջել լրացուցիչ փաստաթղթեր կամ տեղեկատվություն:
| Կողմնորոշիչ | Պահանջվող ժամկետ | Նկարագրություն |
|---|---|---|
| Դիմումը լրացնել | 1 օր | Փաստաթղթերի հավաքագրումը և լրացումը: |
| Դիմումը ներկայացնել | 1 օր | Պահանջվող փաստաթղթերի ներկայացում: |
| Արձագանքը ստանալ | 5 օր | Դիմումի ընթացքը: |
Հարկային պարտավորությունների չկատարման հետևանքները
Եթե հարկային պարտավորությունները չեն կատարվում, ապա հարկային մարմիններն ունեն իրավասություն կիրառելու հետևյալ միջոցառումները:
- Ավելի բարձր հարկերի հաշվարկ: Պարտավորությունների չկատարման դեպքում լրացուցիչ հարկեր կարող են ավելանալ:
- Տուգանքներ: Կարող են կիրառվել նաև տուգանքներ:
- Գույքի բռնագրավում: Եթե պարտավորությունները շարունակաբար չեն լուծվում, հարկային մարմինները կարող են բռնագրավել գույքը:
Դիմումի ներկայացման առանձնահատկությունները
Դիմումը կարող է լինել էլեկտրոնային ձևով՝ օգտագործելով ID քարտ կամ էլեկտրոնային ստորագրություն. Այսպիսով, դիմողը կարող է խնայել ժամանակ և առավելագույնս հեշտացնել գործընթացը:
Շրջանաձև ուղիներ
Հարկային մարմինները առաջարկում են մի շարք ալիքներ դիմելու համար. այսպիսով, դուք կարող եք ընտրել ձեզ համար հարմար տարբերակը:
- Առցանց ծառայություններ (երաժշտությունները, դիմումները, և այլն):
- Նախքան դիմելը, կարող եք զանգահարել ծառայությունների կենտրոն:
- Դիմումի ներկայացումը կարող եք իրականացնել նաև անձամբ՝ այցելելով հարկային միջավայր:
Ամփոփելով գործընթացը
Այս ամբողջ գործընթացը ներկայացնում է հիմնված իրավական շրջանակի վրա, որը գործում է Հայաստանում: Ապահովել հարկային պարտավորությունների կատարման տեխնիկական և իրավական կողմերը, անհրաժեշտ է հետևել ընթացակարգերին:
Ֆիզիկական անձինք պետք է ունենան գիտելիքներ իրենց իրավունքների և պարտականությունների մասին, որպեսզի կարողանան համարժեք գործել հարկային պարտավորությունների կատարման հարցում:
Ավելացված հարկային պարտավորությունների վճարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի սեպտեմբերի 22-ին կայացված 690-Ա որոշումը ունի մեծ նշանակություն ֆիզիկական անձանց հարկային պարտավորությունների վճարման գործընթացում: Այս որոշման համաձայն, հարկային պարտավորությունները, որոնք ժամանակին չեն կատարվել, կարող են գանձվել ոչ միայն պետական բյուջեից, այլ նաև հաշվետու անձի տված ունեցվածքից: Հարկային մարմինները պետք է ընթացակարգի հիման վրա իրականացնեն պարտավորությունների կատարումը, ինչը ենթադրում է նաև վարչական իրավական ակտերի հրապարակումը:
Այս գործընթացի շրջանակում ֆիզիկական անձի հարկային պարտավորությունները կարող են ներառել եկամտային հարկ, ավելացված արժեքի հարկ, ինչպես նաև այլ հարկային պարտավորություններ, որոնք չեն իրականացվել օրենքով սահմանված ժամկետներում: Հարկային մարմինները պետք է ապահովեն համապատասխան տեղեկությունների տրամադրումը քաղաքացիներին, որպեսզի վերջիններս կարողանան ժամանակին իրականացնել իրենց պարտավորությունները:
Հարկային պարտավորությունների գանձման ժամկետները և պայմանները
Հարկային պարտավորությունների գանձման ժամկետները կարող են տարբեր լինել, կախված պարտավորության տեսակից և պաշտոնական որոշումների հրապարակման ամսաթվից: 690-Ա որոշման համաձայն, գանձման գործընթացը սկսվում է այն ժամանակ, երբ հարկային մարմինը ստացել է տեղեկություններ, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները: Արագ արձագանքելու դեպքում, աշխատակիցները պետք է տեղեկացնեն հարկ վճարողին՝ պարտավորությունների մասին, ինչը կարող է տեղի ունենալ ՀՀ ՊԵԿ պաշտոնական հաղորդագրության կամ էլեկտրոնային համակարգերի միջոցով:
Հարկային մարմինները պետք է նաև հաշվի առնեն հնարավոր բողոքարկման գործընթացները, որոնք կարող են կիրառվել հարկ վճարողների կողմից: Սա նշանակում է, որ ֆիզիկական անձինք կարող են դիմել վարչական դատարան կամ նրանց խորհրդատվական ծառայություններին, եթե նրանք համաձայն չեն հարկային մարմինների որոշման հետ: Շատ կարևոր է, որպեսզի քաղաքացիները զբաղվեն տեղեկությունների ստացմամբ և վճարման յուրաքանչյուր փուլում ուշադիր լինեն իրենց պարտավորությունների կատարման նկատմամբ:
Իրավական հիմնավորումների ուսումնասիրություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշման իրավական հիմքերը ներառում են ՀՀ հարկային օրենսդրության դրույթները, ինչպես նաև վարչական ընթացակարգի օրենսդրական կոդեքսը: 690-Ա որոշումը հիմնված է HO-139-N օրենքի դրույթների վրա, որը վերաբերում է հարկային պարտավորությունների կատարմանը և դրանց գանձմանը: Նմանատիպ որոշումների ընդունումը կարևոր դեր է խաղում հարկային վարչարարության կայունության ապահովման գործում:
Իրավական հիմնավորումների ուսումնասիրությունը թույլ է տալիս հասկանալ, թե ինչպես են հարկային մարմինները որդեգրում որոշակի քաղաքականություն, որը միտված է հարկային պարտավորությունների կատարումը խթանելուն: Այստեղ կարևոր է նաև ուսումնասիրել, թե ըստ որո՞նք չափանիշների եւ հանգամանքների է կատարվում ֆինանսական հաշվետվության կազմումը և հարկային պարտավորությունների մարմնավորում: Մասնավորապես, եթե հարկ վճարողը պնդում է, որ իր հարկային պարտավորությունները կատարվել են, ապա նրան անհրաժեշտ է ներկայացնել համապատասխան ապացույցներ, այդ թվում՝ փաստաթղթեր, վճարային տոմսեր և այլն: