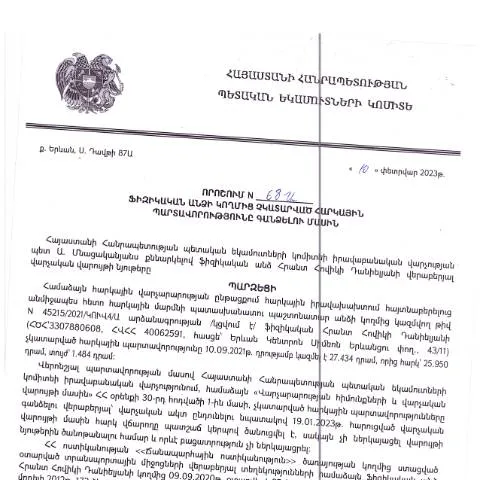
Դրամահավաքի գործընթացում այս պաշտոնական փաստաթղթի նշանակությունը
Հայաստանի Հանրապետության հարկային համակարգում հարկային պարտավորությունների կատարումը fundamental հատկություն է, որը ապահովում է պետական բյուջեի ձևավորումը և կառավարական ծրագրերի ֆինանսավորումը։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.02.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 68-Ա որոշում (Հրանտ Հովիկի Դանիելյան) ցույց է տալիս, որ հարկային պարտավորությունների կատարումն անհրաժեշտ է հասկանալ ոչ միայն որպես պարտավորություն, այլև հասարակության և պետության հանդեպ պատասխանատվություն։
Ակնհայտ դեպքեր և շահառու խմբեր
Որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր չեն կատարվել իրենց հարկային պարտավորությունները։ Սա ընդգրկում է տարբեր խմբեր, ներառյալ:
- Հեռավոր բնակավայրերում ապրող անձինք: Նրանք կարող են չգիտակցել իրենց հարկային պարտավորությունները կամ չունենալ մատչելի տեղեկություններ դրանց վերաբերյալ։
- Մասնավոր ձեռնարկատերեր: Դրանց գործունեության ընթացքում կարող են առաջանալ դժվարություններ հարկերի վճարման գործընթացում բոլոր հարկային կարգի հետևանքով։
- Բազմազավակ ընտանիքներ: Նրանք, ովքեր ոմանց կողմից չեն կարողանում կատարել հարկային պարտավորությունները, կարող են դիմել հատուկ կարգավորումներ։
Փաստաթղթի պատմություն և իրավակարգավորումներ
Այս որոշման ընդունման պայմաններում կարևոր է հասկանալ, որ այն հիմնված է Հայաստանի Հանրապետության վարչական կարգավորման օրենսգրքի վրա, որը սահմանում է հարկային պարտավորությունների կատարումը և դրա անհրաժեշտությունը։ Ե՛վ պետական, և՛ անհատական մակարդակներում, այս որոշումը նպաստում է հարկային օրենքների կիրառմանը և բյուջեի լրացմանը։
Ավելին, հարկային պարտավորությունների հետևանքները, եթե դրանք չեն կատարվում, կարող են հանգեցնել իրավաբանական խնդիրների, ինչպիսիք են տուգանքները, այնպես որ, հարկավոր է բարեխղճորեն մոտենալ հարկային պարտավորությունների կատարմանը։
Որպեսզի խուսափել խնդիրներից՝ դիմելու կարգը
Դիմելու գործընթացը նախատեսում է մի քանի փուլ, որոնք կարևոր են ոլորտում արդյունավետ գործողությունները ապահովելու համար:
- Հավաքեք անհրաժեշտ փաստաթղթերը՝ հաշվի առնելով հարկային պարտավորությունները:
- Նախապատրաստեք դիմումի ձևը (դիմումի դեմո օրինակները կարող են գտնվել ՀՀ ՊԵԿ պաշտոնական կայքում):
- Ներկայացրեք փաստաթուղթը հարկային մարմնին՝ առցանց կամ անձամբ:
Հայտնի նմանատիպ փաստաթղթերի տարբերությունները
Այս որոշումը կարող է բարդվել այլ փաստաթղթերի՝ սահմանափակումներ և հարկային պետական պարտավորություններ, որոնց հետ հաճախ համեմատվում են:
| Փաստաթուղթ | Նպատակ | Շարունակություն |
|---|---|---|
| Ֆիզիկական անձի հարկային հայտարարագիր | Հարկային պարտավորությունների կնքման վրա կուտակում | Յուրահատուկ ծրագիր կամ փոխհատուցում |
| Նախնական հարկային հաշվետվություն | Հարկերի կանխատեսման և հաշվետվության ապահովում | Գործողություն յուրաքանչյուր տարվա սկզբից |
Հարկային գործառնությունների իրականացման ընթանումը
Դիմումը ներկայացնելուց հետո, հարկային մարմինը ձեռնարկում է որոշակի գործողություններ՝ կապված հարկային պարտավորությունների հետ, որոնցում կարող են լինել:
- Վերանայում տվյալները՝ օրենքի կետերով:
- Հնարավոր հարցազրույցների կազմակերպում պարտքերից խուսափելու կամ այլ առաջարկների վերաբերյալ:
- Հարկային պարտավորությունների կատարումը վերահսկելու միջոցառումներ:
Անձնական տվյալների պաշտպանության նշանակությունը
Արդյունավետ և պատասխանատու հարկային համակարգի համար կարևոր է անձնական տվյալների պաշտպանությունը։ Դիմումը հարմարեցնելու ընթացքում, հարկային մարմիններն պարտավոր են պահպանել անձնական տվյալները՝ օրենքով սահմանված նպատակներով:
Նրանք պետք է առաջնահերթություն տան տվյալների գաղտնիությանը, հատկապես՝ ֆինանսական տվյալների դեպքում, հակառակ դեպքում դուք կարող եք դիմել օրենքը խախտելու համար, ինչը կարող է հանգեցնել տուգանքների կամ ավելի խիստ հետևանքների:
Ապագա զարգացումները հարկային համակարգում
Հայաստանի հարկային համակարգը շարունակաբար զարգանում է՝ հաշվի առնելով ինչպես ներքին, այնպես էլ արտաքին մարտահրավերները։ Դա ներառում է:
- Էլեկտրոնային ծառայությունների ընդլայնում: Առցանց ծառայությունների զարգացումը կարող է նվազեցնել դիմումների լիարժեք ներկայացման անհրաժեշտությունը:
- Նոր տեխնոլոգիաների ներդրում: Շահառուների համար հեշտությունների ապահովում:
- Շրջանառության համակարգերի հետևանքների մոնիտորինգ: Հարկային պարտավորությունների նկատմամբ վերահսկողության բարելավում:
Արդյունքում, հարկային պարտավորությունների կատարումը, որը եզրափակվում է տվյալ որոշմամբ, խնդրանք է ստանում ոչ միայն պետության, այլև քաղաքացիների և կազմակերպությունների միջև ամբողջական փոխգործակցության միջոցով:
Հարկային պարտավորությունների ոչ կատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների, որոնք իրավաբանական և ֆիզիկական անձանց համար կարող են նշանակալի ազդեցություն ունենալ: Առաջին հերթին, հարկային մարմինները իրավունք ունեն կիրառել վարչական տույժեր, որոնք կարող են տարբեր լինել կախված պարտավորության տեսակից և չկատարման ժամկետից:
Անհրաժեշտ է նկատի ունենալ նաև, որ երկարատև պարտքերը կարող են հանգեցնել ֆինանսական գրավների, ինչպես նաև սեփականության իրավունքների սահմանափակումների: Չի բացառվում նաև, որ որոշ դեպքերում պետական մարմինները կարող են դիմել դատարան՝ պարտքի գանձման նպատակով:
Պարզապես հարկային պարտավորությունների չկատարմանը հետևում են նաև պետական բյուջեի եկամուտների կրճատում, ինչը, ի վերջո, կարող է ազդել երկրի տնտեսական կայունության վրա:
Հարկային պարտավորությունների կատարումը բարելավելու հնարավորությունները
ՀՀ ՊԵԿ-ը մշտապես աշխատում է հարկային պարտավորությունների կատարումը խթանելու ուղղությամբ: Դրա համար կիրառվում են մի շարք մեթոդներ և միջոցառումներ, որոնք ուղղված են հարկ վճարողների կրթմանը, տեղեկացվածության բարձրացմանը և հարկային համակարգի բարելավմանը:
Օրինակ, իրականացվում են տարբեր սեմինարներ և դասընթացներ, որտեղ հարկ վճարողներին տրամադրվում են տեղեկատվություն հարկային օրենքների և կարգավորումների վերաբերյալ: Կարևոր է, որ հարկ վճարողները ունենան հասանելիություն նաև էլեկտրոնային ծառայությունների, որոնք թույլ են տալիս արագ և հեշտությամբ կատարել հարկային պարտավորությունները:
Ավելին, հարկային մարմինները կարող են ներդնել հատուկ ծրագրեր, որոնք ուղղված են անհատներին և ընկերություններին, որոնց հարկային պարտավորությունները մշտապես չեն կատարվում:
Հնարավորությունների բացահայտում հարկային մարմինների համագործակցության միջոցով
ՀՀ ՊԵԿ-ի և այլ պետական մարմինների համագործակցությունը կարեւոր դեր է խաղում հարկային պարտավորությունների կատարման վերահսկման հարցում: Հարկային մարմինները համագործակցում են սոցիալական ապահովության, ֆինանսների ու տնտեսական զարգացման նախարարությունների հետ, որպեսզի միասնական մոտեցում ի սպասարկելու հարկային պարտավորությունների կատարման գործընթացը:
Այս համագործակցությունը ներառում է տվյալների փոխանակություն, տեղեկատվության համատեղ վերլուծություն և համատեղ ծրագրերի ներդրում: Օրինակ, պետական մարմինները կարող են համատեղ իրականացնել ստուգումներ, որոնք նպատակ ունեն բացահայտել հարկային պարտավորությունների չկատարումը:
Բացի դրանից, հարկային մարմիններն ունակ են ավելի արդյունավետ կերպով կիրառել վարչական միջոցներ և ֆինանսական տույժեր՝ իրենց գործընկերների աջակցությամբ: