Վիճակագրական տվյալների վերլուծություն՝ հարկային պարտավորությունների մասին
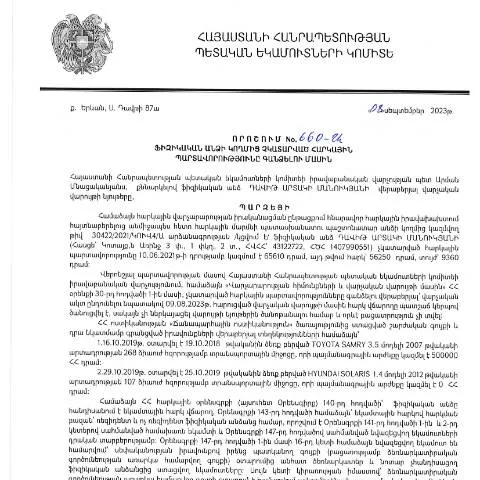
2023 թ. սեպտեմբերի 8-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Դավիթ Արտակի Մանուկյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 660-Ա որոշումն ունի կարևոր նշանակություն, որը վերաբերում է հարկային պարտավորությունների վարույթներին և դրանց հաղթահարմանը։ Նման վարույթների մեջ տվյալ փաստաթղթի ճիշտ լրացումը և ներկայացումը կարևոր գործիքներ են հարկային վարչության համար, ինչպես նաև պարտավորությունների կատարումը պարտատերերի կողմից։
Ովքեր են պատասխանատու ներկայացման համար
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Նմանատիպ իրավիճակները կարող են առաջանալ տարբեր պատճառներով, ինչպիսիք են՝ ֆինանսական դժվարությունները, գիտակցական կամ տեխնիկական սխալները։ Այսպիսով, եթե դուք ունեք պարտավորություններ, կարևոր է, որ դուք ժողովրդի ներկայացուցիչ լինեք՝ ճիշտ տեղեկություններով մեկնելով համապատասխան մարմիններին։
Հատուկ դեպքեր
- Օտարերկրյա քաղաքացիներ: Եթե դուք օտարերկրյա քաղաքացի եք, ապա օրենքով նախատեսված են հատուկ պահանջներ Ձեր հարկային պարտավորությունների վերաբերյալ:
- Մանկահասակներ: Եթե դուք ներկայացնում եք երեխայի հարկային պարտավորությունները, պետք է նշել ծնողական իրավունքներն ու պարտականությունները:
- Ներառյալ արտառոց իրավիճակներ: Հրավառ որոշումներ կամ պատահարներ կարող են ազդել Ձեր պարտավորությունների վրա:
Փաստաթղթի լրացման գործընթացը
Հարկային պարտավորությունների գանձման համար նախատեսված փաստաթղթերը լրացնելու գործընթացը պետք է տեղի ունենա խիստ պահպանելով ձևաչափերը։ Ձեր փաստաթուղթը պետք է լինի «Dimum Dzev N2» ձևաչափով, որը ներառում է հետևյալ տեղեկությունները՝
- Ֆիզիկական անձի տվյալները: Անուն, ազգանուն, ծննդավայրը, ՀՎՀՀ, ՀԾՀ:
- Հարկային պարտավորությունների նկարագրմամբ: Ինչ հարկային պարտավորություններ ունեք, ինչ ժամկետներում:
- Դիմումի պատճառը: Ինչու չեք կատարել պարտավորությունները:
Շատ կարևոր մանրամասներ
Պետք է հիշել, որ ցանկացած սխալ կամ բաց թողնված տեղեկություն կարող է հանգեցնել ձեր դիմումի մերժմանը, ուստի հարկավոր է մանրադիտել ու ճշտել Ձեր տեղեկությունները:
Փաստաթղթի ներկայացման եղանակներ
Փաստաթղթերը կարող եք ներկայացնել երկու եղանակով՝ էլեկտրոնային և գրավոր ներկայացում։ Էլեկտրոնային ներկայացման համար անհրաժեշտ է ունենալ նույնականացման էլեկտրոնային քարտ, որը ապահովում է անվտանգ կապ և արագություն։ Իսկ գրավոր ներկայացման դեպքում պահանջվում է ուղարկել փաստաթղթերը համապատասխան լիազոր մարմնին:
Առցանց ներկայացման քայլեր
- Մուտքագրեք կառավարության պաշտոնական կայք:
- Ընտրեք համապատասխան ծառայությունը:
- Լրացրեք անհրաժեշտ ձևերը:
- Հարձակեք ձեր էլեկտրոնային ստորագրությունը:
Վարույթների ընթացքը և որոշման գործընթացը
Դիմումի ներկայացմանց հետո, վարչությունն սկսում է ուսումնասիրել Ձեր խնդիրը։ Նախ, նրանք ստուգում են, արդյոք փաստաթղթերը լրացված են ճիշտ և արդիական։ Եթե հայտնաբերվեն խնդիրներ, վարչությունը կարող է պահանջել լրացուցիչ փաստաթղթեր կամ բացատրություններ:
Ռազմավարություն Ձեռնարկելու համար
Հարկային վարչությունը մեկական ժամանակահատվածում «հետադարձ կապ» է տալիս՝ տեղեկացնելով ձեր դիմումի ընթացքի մասին։ Դուք կարող եք նաև ինքնուրույն հետևել ձեր դիմումի ընթացքին՝ մուտքագրվելով անձնական հաշվետվություն:
Դիտարկվող հարցեր վարչության կողմից
| Հարց | Պատասխան |
|---|---|
| Ինչպես կարող եմ ստուգել իմ դիմումի ընթացքը? | Ձեզ տրամադրվելու է դիմումի համար, որով կարող եք մուտքագրվել համակարգ: |
| Որքան ժամանակ կունենամ պատասխան ստանալու համար: | Սովորաբար, 30 օր է՝ ներկայացնելուց հետո: |
| Ինչ կլինի, եթե իմ դիմումն անընդունելի ճանաչվի: | Դուք կունենաք հնարավորություն՝ ուղղել ձեր փաստաթղթերը և ներկայացնել նորից: |
Դիմումի ու խթանման գործընթացում քայլեր
Եթե դուք արդեն ներկայացրել եք ձեր փաստաթուղթը և ստացել եք պատասխան, ապա կարող եք դիմել վարչությանը՝ պարզաբանելու համար ձեր պարտավորությունները։ Ակնկալեք, որ կստանաք մեկ անգամվա լրացուցիչ տեղեկատվություն կամ ընթացակարգային հարցումներ:
Հարկային պարտավորությունների կատարման պահպանման միջոցները
Պարտավորությունների կատարման կարևորությունն ընդգծում է հարկային օրենսդրությունը, որն ընդունում է յուրօրինակ կանոններ՝ ապահովելու համար, որ բոլոր քաղաքացիները պահպանեն իրենց պարտավորությունները։ Դուք կարող եք դիմել նաև իրավաբանական օգնությանը, եթե անհրաժեշտություն առաջանա:
Ընտրանքային ծրագրեր և ընթացակարգեր
ՀՀ ՊԵԿ-ն իրականացնում է նաև այլ միջոցառումներ՝ նպաստելու համար քաղաքացիների մոտեցմանը հարկային պարտավորություններին։ Այդ միջոցառումները կարող են ներառել, բայց չեն սահմանափակվում՝ ուսուցողական ծրագրեր, խորհրդատվություն և աջակցություն տարբեր ոլորտներում:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
Մինչև 2023 թվականի սեպտեմբերի 8-ը ՀՀ ՊԵԿ իրավաբանական վարչությունը հրապարակեց 660-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման հետևանքներին: Այս որոշումն ընդգրկում է հարկային պարտավորությունների կատարման մեխանիզմները, որոնց միջոցով պետությունը կարող է հարկային պարտավորությունները կատարել չկարողացած անձանց նկատմամբ կիրառել համապատասխան միջոցներ: Դրանք ներառում են հարկային վարկերի, գրավային պահանջների, ինչպես նաև վերահսկողական գործողությունների իրականացման գործընթացները:
Այն սահմանում է, որ ֆիզիկական անձը, ով հարկային պարտավորություններ չի կատարել, ենթակա է վարչական պատասխանատվության: Հարկային պարտավորությունների կատարումը պարտադիր է, և դրա անտեսումն կարող է հանգեցնել ոչ միայն ֆինանսական պատժի, այլ նաև քրեական պատասխանատվության:
Դատական ընթացակարգեր և բողոքարկման իրավունքը
660-Ա որոշման շրջանակներում ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման դեպքում առաջանում են նաև դատական ընթացակարգեր: Հարկային մարմինները ունեն իրավունք դիմելու դատարան, եթե հարկատուն չի կատարել պարտավորությունները կամ չի ընդունում պարտքերը:
Դատարանը կարող է ընդունել կամ մերժել վարչական մարմինների դիմումները, կախված կոնկրետ կացությունից և նիստերի անցկացումից: Մասնավորապես, հարկատուն ունի իրավունք բողոքարկել իրեն վերաբերող վարչական որոշումները, և այդ բողոքարկման գործընթացը պետք է իրականացվի համապատասխան ժամանակահատվածում:
Դատարանների կողմից կայացված որոշումները կարող են փոխել վարչական մարմինների կողմից կայացված որոշումների իրավաչափությունը և պայմանները: Սա նշում է, որ հարկային պարտավորությունների կատարման գործընթացը մանրամասնորեն դիտարկվում է իրավական տեսանկյունից:
Իրազեկման և կրթական միջոցառումների նշանակությունը
ՀՀ ՊԵԿ-ը նաև կարևորում է հարկատուների իրազեկման և կրթական միջոցառումների իրականացումը: Այս նպատակով կազմակերպվում են մշտական սեմինարներ, դասընթացներ և տեղեկատվական հանդիպումներ, որոնք հնարավորություն են տալիս ֆիզիկական անձանց և իրավաբաններին ծանոթանալու հարկային օրենսդրության փոփոխություններին, ընթացակարգերին և պահանջներին:
Այս նախաձեռնությունները նպաստում են անհատների գիտելիքների բարելավմանը հարկային պարտավորությունների կատարման և վարչական գործընթացների վերաբերյալ: Բացի այդ, ՀՀ ՊԵԿ-ն ակտիվորեն օգտագործում է թվային տեխնոլոգիաներ՝ հարկային տեղեկատվության փոխանցման և կրթական ծրագրերի իրականացման համար, ինչը վստահեցնում է, որ հարկատուներն ունեն անհրաժեշտ տեղեկատվություն իրենց պարտավորությունների կատարումը ապահովելու համար:
Հարկային միջոցառումների վերաբերյալ հանրային իրազեկումը նաև հանդիսանում է պարտադիր լուծում, որը թույլ է տալիս նվազեցնել անտեղյակությունից դուրս եկած հարկերի պարտավորությունները: