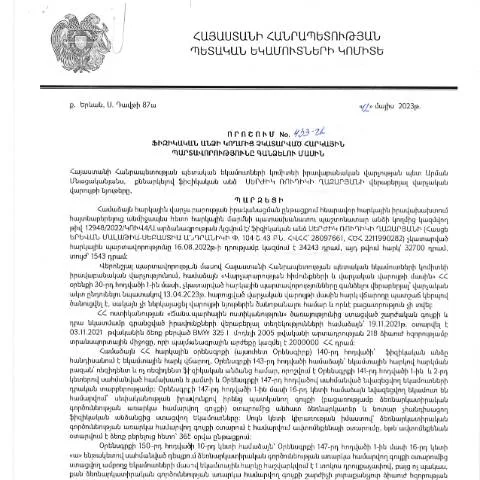
ՀՀ ՊԵԿ Իրավաբանական Վարչության 433-Ա Դրույթը. Նոր կարգավորում և նշանակություն
2023 թվականի մայիսի 12-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Սերժիկ Ռուդիկի Ղազարյանի կողմից ընդունված 433-Ա որոշումը, որը հրապարակվել է 21.06.2023 թիվ, նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման մեթոդների և կարգի նոր սահմանումներ։ Այդ փաստաթուղթը կարևոր նշանակություն ունի հարկային վարչակազմում ու հարկային պարտավորությունների կատարման ապահովման գործում։
Այս որոշման առանձնահատկությունները
- Պայմանավորվածությունն ու նպատակները: Դրույթը նպատակ ունի հստակեցնել պարտավորությունների կատարման ընթացակարգերն ու պարտավորություններն անձանց նկատմամբ:
- Հարկային պարտավորությունների շրջանակը: Գծագրվում են սահմանները, թե որոնք են համարվում չկատարված պարտավորություններ:
- Գանձման մեթոդները: Տրվել են տարբեր միջոցներ գանձման համար՝ բացառիկ օրինական մեթոդներով:
Իրավական հիմքերը և պատմությունը
Այս որոշման ընդունումը կապված է ՀՀ-ում հարկային վարչակարգի կատարելագործման ընդհանուր ռազմավարության հետ։ ՀՀ Ապահովման Պայմանագիր և Ապահովման Համակարգի Գործողություն օրենքները շարունակում են մնալ այս գործընթացի հիմքում, իսկ այս որոշումը հանդիսանում է դրանց գործնական կիրառման մի մասնիկ:
Բացի այդ, վարչության նոր իրավական ակտերը, որոնք ներկայացնում են հարկային պարտավորությունների նկատմամբ խստացված վերահսկողություն, ունեն իրենց պատմական զարգացումները, որոնք ուղեկցել են հարկային վարչաձեւի ռազմավարության փոփոխությունները:
Որոնք են իրավական հիմքերը
| Փաստաթուղթ | Հրապարակման ամսաթիվ | Բովանդակություն |
|---|---|---|
| ՀՀ Ապահովման Պայմանագիր | 2019 թվականի հունվարի 1 | Հարկային պարտավորությունների ապահովման ընդհանուր կանոնները: |
| ՀՀ ՊԵԿ Իրավաբանական վարչության որոշումների հավաքածու | 2023 թվականի հունիսի 21 | 433-Ա որոշումը, որը նորեցում է կատարում: |
Որոնք են կարգավորման հիմնական տարրերը
433-Ա որոշման շրջանակներում առաջանում են որոշակի պարտավորություններ, որոնք պետք է քայլ առ քայլ կատարվեն՝ նպատակ ունենալով ապահովել օրենքի լիարժեք կատարումը:
1. Հարկային պարտավորությունների լինելը
Ֆիզիկական անձը պետք է ներկայացնի հարկային պարտավորությունների ամբողջական ցանկը, ինչը հնարավորություն կտա վարչական մարմիններին իրականացնել հարկային ստուգումներ:
2. Գանձման գործընթացը
Եթե հարկային պարտավորությունները չեն կատարվել, վարչությունը կարող է սկսել գանձման գործընթաց։ Այս գործընթացը ենթադրում է գրավոր ծանուցման ուղարկում՝ տվյալ անձին:
Ինչ անել՝ գանձման գործընթացի ժամանակ
Եթե ստացել եք տեղեկություն, որ ձեր հարկային պարտավորությունները չկան կատարված, անհրաժեշտ է հետևել որոշակի քայլերի:
Բողոքարկման գործընթացը
Գանձման գործընթացից հետո, եթե դուք համաձայն չեք վարչության որոշման հետ, կարող եք բողոքարկել:
- Գրավոր դիմում՝ ներկայացնել վարչությանը՝ արխիվից տեղեկություն ստանալու նպատակով:
- Ստանալ փաստաթղթերը՝ ձեր հարկային պարտավորությունների վերաբերյալ:
Առաջիկա քայլերի ուղեցույց
Թեև 433-Ա որոշումը նոր կարգավորում է, հարկային պարտավորությունների կատարումը միշտ էլ կարևոր է։ Սա նշանակում է, որ հարկ վճարումը պետք է իրականացվի ժամանակին:
1. Հաստատեք ձեր պարտավորությունները
Որպես պարտավորություն, դուք պետք է մշտապես վերահսկեք ձեր հարկային պարտավորությունները:
2. Գումարեք բոլոր հարկային հաշվետվությունները
Անմիջապես ներկայացրեք հաշվետվությունները, որպեսզի կանխեք տուգանքները:
Որտեղ կարելի է ներկայացնել դիմումները
Դիմումները կարող են ներկայացվել մի քանի տարբերակներով՝
- Էլեկտրոնային համակարգ: Ընդունվում են էլեկտրոնային միավորումների միջոցով:
- Պատկան մարմիններ: Դուք կարող եք այցելել Հայաստանի Հանրապետության ՊԵԿ գրասենյակ:
Դիմումների մշակման ընթացակարգեր
Դիմումները մշակվում են ըստ կարգի:
- Ներիք հսկողություն: Մշակման ընթացքը մեկ շաբաթ է:
- Դիմումների գրանցում: Ձեր դիմումը պետք է գրանցվի:
Ուշադրություն՝ դրական ու բացասական պատասխանների դեպքում
Դիմումի դեպքում կարող են լինել երկու տեսակի պատասխաններ՝ դրական կամ բացասական:
- Եթե դրական պատասխան է ստացվել: Դուք պետք է կատարեք համապատասխան գործողություններ:
- Եթե բացասական պատասխան է ստացվել: Դուք կարող եք շարունակել բողոքարկման գործընթացը:
Վերջնական նկատառումներ
ՀՀ ՊԵԿ իրավաբանական վարչության 433-Ա որոշումն ունի կարևոր նշանակություն հարկային պարտավորությունների կատարման համար, և դիմումը լրացնելուց առաջ անհրաժեշտ է մանրազնին ծանոթանալ բոլոր կանոններին: Խնդիրները լուծելու համար անհրաժեշտ է կարդալ բոլոր կարգուկանոնները:
Հարկային պարտականությունների գանձման մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 433-Ա որոշումը սահմանում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման մի շարք մեթոդներ, որոնք կարող են կիրառվել նրանց նկատմամբ, ովքեր ժամանակին չեն կատարել վճարումները: Այս մեթոդները ներառում են հարկային պարտավորությունների վերաբաշխում, ինչպես նաև հարկի հաշվարկի վերանայման գործընթաց:
Սկզբում, հարկային պարտավորությունները կարող են սահմանվել և գանձվել այն անձանց կողմից, ովքեր ունեն համապատասխան հաշվապահական գրառումներ և հաշվետվություններ: Այն դեպքում, եթե անձը չի ներկայացնում հարկային ակտերը, վարչությունը կարող է ինքնուրույն հաշվարկել պարտականությունները: Այս գործընթացը նախատեսում է տվյալների ստուգում և հավաստում նախկինում իրականացված հարկային գործառնությունների վերաբերյալ:
Բացի այդ, հարկային պարտավորությունները կարող են գանձվել նաև համապատասխան վարչությունների միջոցով, որոնք միտված են բացահայտելու և կանխարգելելու հարկերից խուսափման դեպքերը: Թվում է, որ հարկ վճարողներին խրախուսելու համար կարող են օգտագործվել նաև խթանիչ մեթոդներ:
Որոշման ազդեցությունը տնտեսության տարբեր ոլորտների վրա
433-Ա որոշումը, որը հրապարակվել է 2023 թվականի հունիսի 21-ին, անհամեմատ մեծ ազդեցություն է ունենում Հայաստանի տնտեսության բազմաթիվ ոլորտների վրա: Այս փաստաթուղթը չէ միայն հարկային պարտավորությունների գանձման մեթոդների սահմանափակում, այլ նաև լայնածավալ հետևանքներ ունի մասնավոր հատվածի համար:
Դրա ազդեցությունը հատկապես տեսանելի կլինի փոքր և միջին ձեռնարկությունների (ՓՄՁ) ոլորտում, որտեղ հաճախ հարկային պարտականությունները կարող են չիրագործվել անբավարար ֆինանսական միջոցների կամ անտեղյակության պատճառով: Այսպիսով, հարկային վարչությունը պետք է մշակի հատուկ ծրագրեր, որոնք կօգնեն այս ոլորտի ձեռնարկություններին կատարել իրենց հարկային պարտավորությունները:
Նշված որոշման արդյունքում, այնպիսի ձեռնարկությունները, որոնք չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել ավելի խիստ հարկային վարչական միջոցառումների, ինչպիսիք են տուգանքները և սպասարկման սահմանափակումները, ինչը կարող է բերել նրանց ֆինանսական ավերածությունների:
Օնլայն ծառայությունների մատչելիությունը և կարևորությունը
Կառավարությունը սկսել է ակտիվորեն խրախուսել օնլայն ծառայությունների օգտագործումը, որոնք առավել հեշտացնում են հարկային պարտավորությունների կատարումը: Այդ նպատակով ՀՀ ՊԵԿ-ը մշակել է մի շարք էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս քաղաքացիներին և կազմակերպություններին արագ և արդյունավետ ձևով իրականացնել հարկային վճարումները:
Օնլայն ծառայությունների միջոցով հարկ վճարողները կարող են ուղարկել իրենց հարկային հայտարարագրերը, ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին և կատարում կատարել առանց լրացուցիչ ճանապարհորդությունների: Սա հատկապես կարևոր է այն քաղաքացիկի համար, ովքեր ապրում են հեռավոր գյուղերում կամ ունեն սահմանափակ մուտք դեպի պետական ծառայություններ:
Բացի այդ, օնլայն ծառայությունների միջոցով իրականացվող գործընթացները թույլ են տալիս նվազեցնել կոռուպցիոն ռիսկերը, քանի որ հարկ վճարողները կարող են ստանալ ծառայություններ առանց միջնորդի մասնակցության: