Հարկային պարտավորությունների վերականգնում՝ նոր կարգավորումները
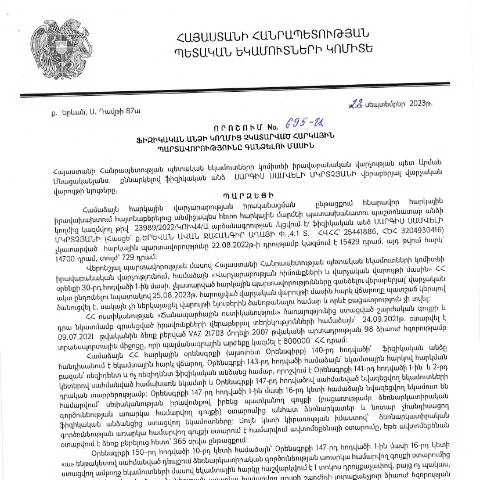
2023 թվականի սեպտեմբերի 22-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (695-Ա) մի շարք կարևոր փոփոխություններ է մտցնում հարկային համակարգում։ Այս որոշմամբ սահմանվում են այն եղանակները, որոնց միջոցով քաղաքացիները կարող են վերականգնել իրենց հարկային պարտավորությունները՝ որպես պարտավորություններ, որոնք չեն կատարվել նախկինում։ Սույն հոդվածում մանրամասն կքննարկենք, թե ինչպիսին է այս որոշման խնդիրը, ինչպես այն կարող է վերաբերվել տարբեր հաճախական դիմումատուների, ինչ փաստաթղթեր են անհրաժեշտ, և ինչպես մեր քաղաքացիները կարող են առավելագույնս օգտվել այս կարգավորումներից։
Ովքեր են դիմումատուները՝ հարկային պարտավորությունների վերականգման գործընթացում
Դիմումատուները հիմնականում ֆիզիկական անձինք են, որոնք ունեն չկատարված հարկային պարտավորություններ։ Այդ թվում են՝
- Շրջանավարտները, ովքեր աշխատանքից ազատվել են և պարտավորություններ ունեն
- Նախկինում հարկային պարտավորությունները չկատարած անձինք
- Իրավաբանական անձանց ներկայացուցիչները, որոնք դիմում են իրենց պարտավորությունները վերականգնելու համար
Իմացեք, որ արտասահմանում գտնվող կամ պետական մարմինների կողմից հարկային պարտավորությունների համար հայտարարված անձինք նույնպես կարող են դիմել այս որոշման կիրառման տակ։
Փաստաթղթերի նախապատրաստում՝ դիմումի հաջողության գրավական
Հարկային պարտավորվածությունների վերականգնման դիմումը պահանջում է որոշակի փաստաթղթերի ներկայացում։ Դրանք կարող են տարբեր լինել՝ կախված խնդիրը լուծելու ծանրությունից։ Ստորև ներկայացվում են հիմնական փաստաթղթերը, որոնք անհրաժեշտ են դիմումի համար.
- Հարկային պարտավորությունների վերաբերյալ տեղեկանք` ՀՀ ՊԵԿ-ից
- Փաստաթուղթ, որը հաստատում է անձի ինքնությունը (օրինակ՝ անձնագիր)
- Հարկային պարտավորությունների վերականգնման դիմում (ֆորմա 695-Ա)
- Դիմումն ուժի մեջ բերելու համար անհրաժեշտ այլ փաստաթղթեր, ինչպես օրինակ՝ լիցենզիաները կամ պետական գրանցման փաստաթղթերը
Հարկ է նշել, որ յուրաքանչյուր դեպք կարող է ունենալ իր առանձնահատկությունները, և կարող են պահանջվել լրացուցիչ փաստաթղթեր:
Դիմումի լրացման գործընթացը և ուղեցույցը
Դիմումի լրացման գործընթացը բաղկացած է մի շարք փուլերից, որոնց հաջող անցկացման դեպքում հնարավոր կլինի արագ ստանալ արձագանք:
1. Տեղեկությունները լրացնել
Դիմումը պետք է լրացվի հավատարիմ և ճշգրիտ տեղեկություններով, որոնք վերաբերում են անձի ինքնությանը և հարկային պարտավորություններին։ Հետևեք այս քայլերին՝ դիմումը ճիշտ լրացնելու համար:
- Առաջին պոլը լրացրեք ձեր անձնական տվյալներով՝ անվանում, ազգանուն, ծննդյան ամսաթիվ և այլն:
- Նշեք ձեր հարկային բացթողումների մասին՝ բերված պարտավորությունները, որ չեն կատարվել:
- Բոլոր անհրաժեշտ փաստաթղթերն ամրագրեք դիմումի հետ:
2. Կողմնորոշեք փաստաթղթերի համադրությունը
Փաստաթղթերի համադրությունը կատարելուց հետո համոզվեք, որ բոլորը համապատասխանում են ներկայացվող տվյալներին:
Դիմումի ներկայացման ալիքները՝ տարբերակների ընդլայնում
Դիմումը կարող է ներկայացվել մի քանի տարբերակներով՝ կախված դիմումատուի նախասիրություններից:
- Էլեկտրոնային ձևով: Առաջարկվում է օգտվել ՀՀ ՊԵԿ էլեկտրոնային ծառայություններից՝ ID քարտի միջոցով:
- Անձամբ ներկայացնել: Կարող եք դիմել մոտակա հարկային բաժին և անձամբ ներկայացնել ձեր դիմումը:
- Փոստով ուղարկելով: Դիմումը կարող եք ուղարկել գրավոր ձևով ՀՀ ՊԵԿ հասցեին:
Որպեսզի խուսափեք հետագա խնդիրներից, խնդրում ենք կիրառել էլեկտրոնային տարբերակը, քանի որ այն ավելի արագ և արդյունավետ է:
Որոնք են հետևանքները, եթե դիմումը մերժվի
Եթե ձեր դիմումը մերժվել է, կնշանակի, որ հարկային պարտավորությունները չեն վերականգնվել։ Այս դեպքում խորհուրդ է տրվում հետևյալ քայլերը.
- Ստացեք մերժման պատճառները, որոնք կարող են առկա լինել ձեր դիմումի մեջ:
- Անհրաժեշտության դեպքում, լրացրեք նոր դիմում կամ ուղղեք նախկին դիմումը՝ հիմնվելով ստացված տեղեկատվության վրա:
- Իրավական օգնություն ստանալու համար կարող եք դիմել իրավաբանի կամ հարկային խորհրդատուի:
Նոր որոշման պատմական և կարգավորական հարուցումն
Այս որոշումը ընդունվել է միայն հարկային պարտավորությունների վերականգնման գործընթացը կարգավորելու նպատակով, որպեսզի քաղաքացիները կարողանան ստանալ իրավական հիմքեր իրենց պարտավորություններն անվերադարձ վերականգնելու համար։ Այն միտված է նաև հարկային տարածքում համապատասխանության բարձրացմանը և քաղաքացիների իրավահավասարության ապահովմանը:
Նախագծի ազդեցությունը սոցիալական և տնտեսական կյանքում
Այս կարգավորումն ունեցավ կարևոր ազդեցություն սոցիալական և տնտեսական կյանքում՝ հնարավորություն տալով քաղաքացիներին վերականգնել իրենց նախկինում չկատարված պարտավորությունները, ինչը կարող է հանգեցնել դրանց ներդնելու նոր հնարավորությունների:
Հարկային պարտավորությունների վերականգնման գործընթացը, հետևաբար, ոչ միայն հնարավորություն է քաղաքացիների համար՝ վերահսկելու և կարգավորելու իրենց ֆինանսական պարտավորությունները, այլ նաև կարևոր քայլ է պետության կողմից հարկային վարչարարության բարելավման ուղղությամբ:
Իրավաբանական վարչության որոշման կարևորությունը հարկային պարտավորությունների կատարման գործում
ՀՀ ՊԵԿ իրավաբանական վարչությունը, կարևորելով հարկային պարտավորությունների կատարումը, 22.09.2023-ին ընդունել է 695-Ա որոշումը, որը նպատակ ունի հետապնդել այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այդ որոշումը, որ հրապարակվել է 10․10․2023-ին, ընդգրկում է մի շարք կարևոր հարցեր և ընթացակարգեր, որոնք պետք է ծանոթ լինեն հարկ վճարող քաղաքացիները:
Դրանում նշված են քաղաքացիական իրավունքի հիման վրա իրականացնող պարտավորությունների կատարման մեթոդները, որոնք ենթադրում են համապատասխան վարչական գործողություններ՝ հարկային պարտավորությունների կատարումը պարտադիր դարձնելու համար: Այսօրինակ որոշումները կարևոր դեր են խաղում հարկային համակարգի կայունության և արդարության ապահովման գործում, և հարկային պարտավորությունների կատարման խախտումները կարող են հանգեցնել ոչ միայն վարչական, այլև քրեական պատասխանատվության:
Պատասխանատվության համակարգի խստությունը և դրա հետևանքները
Ֆիզիկական անձանց համար, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են առաջանալ մի շարք հետևանքներ, որոնք նշված են 695-Ա որոշման մեջ: Նախ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տուգանքների, որոնք կարող են նշանակվել ՀՀ ՊԵԿ-ի կողմից: Այդ տուգանքների չափը կարող է տարբեր լինել կախված պարտավորության տեսակից և խախտման բնույթից:
Ավելին, որոշման համաձայն, վարչական միջոցառումների շրջանակներում կարող են կիրառվել նաև այլ միջոցներ, այդ թվում՝ պահեստավորման իրավունքը, ինչը կարող է հանգեցնել ներմուծված կամ արտահանված ապրանքների պահեստավորման: Հարկ վճարողների համար սա կարող է նշանակել իրենց ֆինանսական վիճակի վատթարացում և մատակարարների հետ հարաբերությունների խաթարում:
Հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն առանձին հարկ վճարողների, այլև ողջ պետության ֆինանսական կայունության համար: Որոշման միջոցով ՀՀ ՊԵԿ-ը նպատակ ունի բարձրացնել հարկային ձգտումները և առավելագույնս նվազեցնել հարկային խախտումների թիվը:
Էլեկտրոնային ծառայությունների զարգացումը հարկային պարտավորությունների կատարման գործընթացում
Այսօր, ՀՀ ՊԵԿ-ն ակտիվորեն զարգացնում է էլեկտրոնային ծառայությունները, որոնք հնարավորություն են տալիս ֆիզիկական և իրավաբանական անձինք կատարել իրենց հարկային պարտավորությունները ավելի հեշտ և արդյունավետ: Դրանց շնորհիվ, հարկ վճարողները կարող են հեշտությամբ ստանալ իրենց հարկային հաշվետվությունները, կատարելու հարկային վճարումները, ինչպես նաև ստանալ անհրաժեշտ տեղեկատվություն հեղափոխական տարբերակներով:
Սակայն, պետք է նշել, որ որպեսզի օգտվել այս ծառայություններից, հարկ վճարողները պետք է ունենան իրենց անձնական թվային ստորագրությունը, որը տալիս է իրավունք ստեղծել և հաստատել էլեկտրոնային փաստաթղթերը: Սա, իհարկե, օգնում է արագացնել գործընթացը և նվազեցնել մարդկային գործոնից բխող սխալների հավանականությունը:
Իրավաբանական վարչության 695-Ա որոշման շրջանակներում, էլեկտրոնային հարթակները նաև հնարավորություն են տալիս հետևել հարկային պարտավորությունների իրականացման ընթացքին և ժամանակին արձագանքել հնարավոր խնդիրներին: Որոշումը, որ հրապարակվել է 10․10․2023-ին, իհարկե, նախատեսում է, որ հարկային պարտավորությունների կատարման գործընթացը պետք է լինի թափանցիկ և հասկանալի, ինչը կնպաստի վստահության ստեղծմանը հարկային համակարգի նկատմամբ: