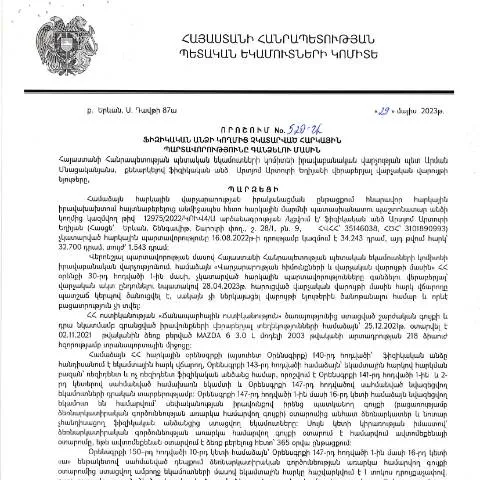
Հաջորդականության գործընթացը. Ինչպե՞ս է սկսվում հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.05.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 520-Ա որոշումը ստեղծում է օրենքի շրջանակներում որոշակի ընթացակարգեր, որոնց միջոցով պետությունը կարող է գանձել անհատների կողմից չկատարված հարկային պարտավորությունները: Այս գործընթացը սկսվում է հարկային պարտադրանքի կամ ծանուցման միջոցով, որտեղ մասնակիցը տեղեկացվում է իր պարտավորությունների մասին:
Դրան հաջորդում է դիմումի լրացումը, որի միջոցով հարկ վճարողը կարող է ներկայացնել իր դիրքորոշումը, հիմնավորումները կամ պահանջները։ Այսօր, հարկային պարտավորությունները գանձելու գործընթացն իրականացնում է ՀՀ ՊԵԿ-ը՝ համաձայն պետական օրենսդրության:
Ովքեր են հարցով դիմողներն ու դիմումը իրականացնողները
Այս փաստաթուղթը կարող է ներկայացնել ինչպես ֆիզիկական անձինք, այնպես էլ իրավաբանական սուբյեկտներ, որոնք ունեն հարկային պարտավորություններ: Անձանց համար, ովքեր առաջին անգամ են դիմում, կարող են լինել որոշակի դժվարություններ՝ պայմանավորված հարկային համակարգի բարդությամբ:
- Ֆիզիկական անձինք: Հատկապես նրանք, ովքեր ունեն կուտակված պարտավորություններ պետությանը:
- Իրավաբանական անձինք: Կազմակերպություններ, որոնք չեն կատարել իրենց վճարումները:
Դիմումը ներկայացնելու ընթացակարգն
Այս գործընթացի շրջանակներում դիմումը կարող է ներկայացվել մի քանի եղանակներով, որոնցից յուրաքանչյուրը ունի իր առանձնահատկությունները.
- Էլեկտրոնային եղանակ: Որոշմամբ սահմանված է, որ դիմումները կարող են ներկայացվել առցանց՝ օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը և էլեկտրոնային ստորագրությունը:
- Պատառիկ եղանակ: Մամլո ձևերի լրացման և հանձնման ժամանակ անհրաժեշտ է դիմումի ֆիզիկական պատճենը ներկայացնել:
- Գյուղապետարաններում: Գյուղական համայնքներում քաղաքացիները կարող են դիմել նաև տեղական ինքնակառավարման մարմիններին:
Որտեղ և ինչպես կարելի է լրացնել դիմումը
Դիմումը կարող է լիազոր մարմիններին ներկայացնել մի քանի ձևով, որոնք կարելի է ընտրել ըստ համապատասխանության:
«Դիմումի լրացման կարգը սահմանվում է ՀՀ ՊԵԿ կողմից և հանրային ծառայությունների կենտրոնների միջոցով կարելի է ստանալ խորհրդատվություն»:
Դիմումի մեջ ներառվող տեղեկությունները
Դիմումը պետք է պարունակի հետևյալ հիմնական տեղեկությունները:
| Տեղեկության տեսակը | Պահանջվող տեղեկատվություն |
|---|---|
| Անուն, ազգանուն | Հարկ վճարողի անձնական տվյալները |
| Հարկային նույնականացման համար | Հարկային մարմնի կողմից տրամադրված |
| Պարտավորության տեսակը | Որոշակի հարկի տեսակ և մնացորդ |
| Հիմնավորումներ | Սեփական դիրքորոշումը և պատճառները |
Անձանց իրավունքներն ու պարտականությունները
Դիմում ներկայացնող անձի իրավունքներն ու պարտականությունները առավելագույնս կարևոր են հարկային գործընթացների մեջ:
- Իրավունքներ: Մասնակիցը ունի իրավունք՝ ստանալ մանրամասն տեղեկություններ իր պարտավորությունների մասին, ինչպես նաև փոփոխություններ կատարել դիմումի մեջ:
- Պարտականություններ: Նա պարտավոր է ճշգրտված տեղեկություններ ներկայացնել, որոնք ենթակա են ստուգման կողմից, և ժամանակին կատարել պարտավորությունները:
Երբ անցկացնել հետևողականություն
Դիմումից հետո հարկային մարմինը՝ ըստ օրենքի, պետք է իրականացնի ստուգումներ:
- Պետք է հետևել ընթացքին և որոշման ժամկետներին:
- Եթե դադար առնող ժամկետը անցնում է, քաղաքացին կարող է դիմել վերադասավորման կամ վերանայման նպատակով:
Մեր պարտավորությունները ու իրավական հետևանքները
Վերոնշյալ գործընթացի շրջանակներում հարկ վճարողները պետք է զգույշ լինեն և հետևեն իրենց պարտավորություններին, քանի որ:
- Չնայած դիմումը ներկայացնելու գործընթացը կարող է որոշակի ժամանակ վերցնել, հակառակ դեպքում դրանք կարող են հանգեցնել տուգանքների:
- Քիչ ուշացումով հաղորդված դիմումները ևս կարող են բարդացնել ընթացակարգերը:
Բարդացված իրավիճակներ և նրանց լուծումը
Որոշ քաղաքացիներ կարող են ունենալ բարդացված իրավիճակներ, ինչպիսիք են արտերկրում գտնվելու կամ անհատի գործնական պայմանները:
- Դրանք կարող են ներառել արտասահմանում բնակություն հաստատած անձանց, ովքեր ունեն հարկային պարտավորություններ:
- Կամ անձինք, ովքեր չեմ կարողանում անընդհատ հետևել իրենց պարտավորություններին:
Իրավական փաստաթղթերի նշանակությունը դիմումի գործընթացում
Հարկային պարտավորությունների դեռևս չկատարված լինելու հարցում, իրավական փաստաթղթերը հանդիսանում են կարևոր փաստարկներ:
- Այս փաստաթղթերը կարող են ընդգրկել դատարանի կողմից ներկայացված որոշումներ, հաշվետվություններ, ինչպես նաև այլ կարևոր փաստաթղթեր:
- Մասնավորապես, հարկ վճարողը կարող է դիմել դատարան, եթե հարկային մարմնի որոշումը բավարար չէ:
Անհրաժեշտության դեպքում դիմումի նորացում
Պետական մարմինները պարտավոր են պարտադիր կերպով ստուգել և միացնել նոր տեղեկություններ:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը պահանջում է անձի ակտիվ մասնակցություն և լիազոր մարմիններին ժամանակին և ճիշտ տեղեկատվության տրամադրում:
Հարկային պարտավորությունների գանձման գործընթացը՝ ի՞նչ պետք է իմանաք
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարը 29.05.2023թ. կայացրել է կարևոր որոշում, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման պրոցեսին: Այս որոշումն ընդունվել է այն բանից հետո, երբ պարզվել է, որ որոշ քաղաքացիներ չեն կատարել իրենց հարկային պարտավորությունները, ինչի արդյունքում պետությունը կորցնում է եկամուտներ։ Նմանատիպ իրավիճակների դեպքում հարկային մարմինները կարող են采取 տարբեր միջոցներ՝ հարկերի գանձումը ապահովելու նպատակով:
Օրինակ, հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր ձևերով, այդ թվում՝ հարկային պարտականությունների հաշվարկման, տուգանքների կիրառման և նույնիսկ հարկային պարտավորությունների պարտադիր հարկային դատական գործընթացով: Այս գործընթացները ենթադրում են հատուկ կարգավիճակ և պահանջում են խիստ համապատասխանություն օրենքին:
Պետական մարմինների համագործակցությունը հարկային պարտավորությունների գանձման գործում
ՀՀ ՊԵԿ-ն լիազորված է իրականացնել հարկային պարտավորությունների գանձումը, սակայն հաճախ այս գործընթացում ներգրավվում են նաև այլ պետական մարմիններ, ինչպիսիք են ոստիկանությունը, դատարանները և նույնիսկ սոցիալական ապահովության հիմնադրամները: Դրա նպատակն է ապահովել ավելի արդյունավետ աշխատանք և խուսափել հնարավոր իրավախախտումներից:
Օրինակ, եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ՊԵԿ-ը կարող է դիմել դատարան՝ հարկային պարտավորությունների վճարման պահանջով: Դատարանը կարող է ընդունել որոշում, որը կպահանջի պարտատիրոջից վճարել անկատար հարկերը և տուգանքները՝ հաշվի առնելով ներկայացված փաստարկները:
Նորարարական լուծումներ՝ հարկային պարտավորությունների կառավարման համար
Հարկային պարտավորությունների կառավարման գործընթացը Հայաստանում ենթարկվում է շարունակական փոփոխությունների և բարեփոխումների, ներառյալ նոր տեխնոլոգիաների ներդրումը: ՀՀ ՊԵԿ-ը սկսել է մշտական զարգացման գործընթացը, որը ներառում է էլեկտրոնային ծառայությունների ընդլայնում, որպեսզի քաղաքացիները հեշտությամբ կարողանան կատարել իրենց հարկային պարտավորությունները:
Այսօր, օգտագործելով էլեկտրոնային ստորագրությունները և անձնական ճանաչման համակարգերը, քաղաքացիները կարող են առցանց ստանալ հարկային հաշվետվություններ, ներկայացնել հայտեր և շատ այլ ծառայություններ: Սա թույլ է տալիս տնտեսել ժամանակ և նվազեցնել վարչարարությունը:
Այժմ պետությունը նաև փորձում է բարձրացնել հանրության գիտակցությունը հարկային պարտավորությունների կարևորության մասին, կազմակերպելով դասախոսություններ, սեմինարներ և տեղեկատվական նիստեր, որտեղ քաղաքացիները կարող են իմանալ իրենց պարտավորությունների և իրավունքների մասին: