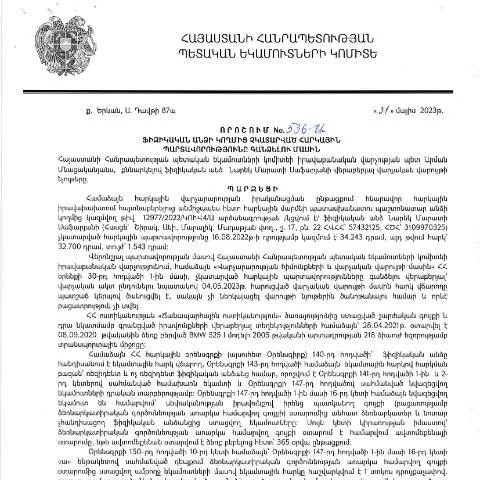
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.05.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 536-Ա որոշման նշանակությունը
Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 17․07․2023թ., ունի կարևոր դեր հասարակության համար՝ այն ենթադրում է, որ ֆիզիկական անձի հարկային պարտավորությունները, որոնք չեն կատարվել, պետք է գանձվեն։ Դրա կատարման գործընթացը սահմանում է, թե ինչպես պետք է հարկային մարմինը գործի, երբ քաղաքացին չի կատարել իր հարկային պարտավորությունները։ Այսպիսով, որոշումը թույլ է տալիս առաջնային ուշադրություն դարձնել հարկային կարգապահության խթանմանը, որը կարևոր է պետության ֆինանսական կայունության համար։
Ովքե՞ր են պատասխանատու աջակցելու այդ գործընթացին
Հարկային պարտավորությունները գանձելու գործընթացը հիմնականում վերաբերում է ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք։ Այս գործընթացում ներգրավված են նաև իրավաբանական անձիք, եթե նրանք ունեն նմանատիպ պարտավորություններ։ Այսինքն՝ հարկային մարմինները, ինչպես նաև քաղաքացիները, ովքեր կարող են դիմել այն՝ ստանալու համապատասխան տեղեկություններ կամ աջակցություն, չափազանց կարևոր դեր ունեն։
Անհրաժեշտ փաստաթղթերի ցանկը և դրանց լրացման կարգը
Որպեսզի դիմումը ընդունվի, պետք է ներկայացնել մի շարք փաստաթղթեր։ Դրանք ներառում են, սակայն չեն սահմանափակվում, հետևյալներով.
- Հարկային օրենսդրության պահանջներին համապատասխան լրացված դիմում՝ Դիմում N2 կամ Դիմում Dzev N1;
- Անձնական տվյալների վկայագիր՝ բնակության հասցեով;
- Միջնորդական համաձայնագիր, եթե դիմումը ներկայացվում է երկրորդ անձի կողմից;
- Վճարման մասին տեղեկություններ, եթե վճարման ապացույցներ կան:
Փաստաթղթերի լրացման առանձնահատկությունները
Գանձման գործընթացի հաջողությունը մեծապես կախված է փաստաթղթերի ճիշտ և ամբողջական լրացումից։ Կարևոր է ուշադրություն դարձնել համբերության և մանրամասնության վրա, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել դիմումի մերժման։ Ավելին, հարկային մարմինների հետ աշխատանքը պահանջում է առնվազն մեկ անգամ ստուգել տվյալները, որպեսզի բացառվեն հնարավոր խնդիրները:
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը ներկայացնելու գործընթացը պարունակում է մի քանի հիմնական փուլ.
- Պարզեցնել բոլոր պահանջվող փաստաթղթերը՝ ըստ ցանկի;
- Լրացնել դիմումի ձևը և հավաքել անհրաժեշտ տեղեկությունները;
- Ներկայացնել դիմումը համապատասխան հարկային մարմնին՝ առցանց կամ անձնապես;
- Սպասել գնահատման արդյունքներին և չմոռանալ հետևել դիմումի կարգավիճակին:
Ինչ է խախտվում՝ երբ դիմումը մերժվում է կամ առկա են սխալներ
Եթե դիմումը մերժվել է, ապա դիմողը պարտավոր է լրացնել բոլոր բացասական կողմերը և նորից ներկայացնել դիմումը՝ համապատասխան պահանջներին համապատասխան:
Հնարավոր է նաև, որ դուրս գրվեն լրացուցիչ փաստաթղթեր, որոնք պետք է ներկայացվեն հստակ ախտորոշումների արդյունքում:
Անհրաժեշտության դեպքում՝ տարբերակներ օտարերկրյա քաղաքացիների համար
Օտարերկրյա քաղաքացիները, ովքեր ունեն հարկային պարտավորություններ Հայաստանում, պետք է դիմեն Հայաստանի հարկային մարմիններին՝ լրացնելով հատուկ ձևեր։ Նրանք կարող են դիմել և ստանալ խորհրդատվություն համապատասխան մարմնից:
Որո՞նք են խախտումների դեպքում հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները ժամանակին, ապա այն կարող է հանգեցնել ֆինանսական տույժների կամ նույնիսկ քրեական պատասխանատվության:
Հարկային մարմինները իրավունք ունեն կիրառել հարկային գանձումներ ըստ օրենքի, իսկ այն քաղաքացիները, ովքեր չեն կատարել իրենց պարտավորությունները, կարող են դառնալ իրավաբանական հետևանքների ենթակա:
Բաժինների պատմությունը՝ որոշման հիմքում
Սույն որոշումը հիմնված է ՀՀ հարկային օրենսդրության և վարչական վարիչի աշխատանքի բարելավման նպատակով, ինչպես նաև պետական ֆինանսների կայունությունը պահպանելու նպատակով:
Դրա իրականացման ճանապարհով կառավարությունը փորձում է բարձրացնել հարկային կարգապահությունը և նվազեցնել հարկային պարտավորությունների չկատարումը։
Որտեղ կարող եք ստանալ ավելի շատ տեղեկատվություն
Քաղաքացիները կարող են այցելել ՀՀ ՊԵԿ պաշտոնական կայք՝ լրացուցիչ տեղեկատվություն ստանալու համար, ինչպես նաև ստանալ նաև աջակցություն:
Կառավարության այս որոշումը հանդիսանում է նոր գործիք, որը կարող է օգնել առաջացնել հարկային կարգապահություն ու նվազեցնել զգալի ֆինանսական վնասները:
Մանրամասն տեղեկություններ, ինչպես նաև պահանջները, կարող եք գտնել նաև ՀՀ հարկային համակարգի պաշտոնական աղբյուրներում:
Հարկային պարտավորությունների կատարումը. գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 536-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ընդգրկում է մի շարք կարևոր գործընթացներ, որոնք անհրաժեշտ են հարկային պարտավորությունների իրագործման համար: Այս գործընթացի շրջանակներում անվիճելի է հարկատուի պատասխանատվությունը, սակայն պետք է հաշվի առնել նաև այն քայլերը, որոնք հարկային մարմինները պետք է ձեռնարկեն, որպեսզի ապահովեն օրենքի կիրառումը:
Նախ և առաջ, հարկային պարտավորությունների կատարումը ենթադրում է, որ հարկատուները պետք է լինեն տեղեկացված իրենց պարտավորությունների մասին: ՀՀ ՊԵԿ-ը կիրառում է տարբեր մեթոդներ՝ հարկատուների տեղեկացվածությունը բարձրացնելու համար, այդ թվում՝ տեղեկատվական հանդիպումներ, սեմինարներ և էլեկտրոնային միջոցների միջոցով հաղորդագրություններ: Հարկային մարմինների պարտականությունն է ապահովել, որ յուրաքանչյուր հարկատու ունենա հնարավորություն՝ հասկանալու և կատարել հարկային պարտավորությունները:
Նույնպես կարևոր է հարկային պարտավորությունների կատարումը փաստաթղթային հիմքով: Հարկատուները պետք է ունենան հավաստի փաստաթղթեր, որոնք վկայում են իրենց եկամուտների և ծախսերի մասին, ինչն էլ հանգեցնում է հարկային սուբյեկտի ճիշտ հաշվարկին: Այս առումով, հարկային մարմիններն ունեն ավանդական բնույթով ստուգումներ, ինչպես նաև օգտագործում են էլեկտրոնային խուսափման գործիքներ, որոնք նպաստում են արդյունավետության բարձրացմանը:
Հարկային պարտավորությունների գանձման գործընթացը՝ իրավաբանական կողմ
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը նաև ընդգծում է օրենքի կայունությունը և հարկային պարտավորությունների գանձման խորքային իրավաբանական կողմերը: Հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են հանգեցնել իրավաբանական հետևանքների, ինչպիսիք են տուգանքները, ավելի բարձր տոկոսադրույքները և նույնիսկ քրեական պատասխանատվությունը: Հետևաբար, հարկատուները պետք է ուշադիր լինեն իրենց պարտավորությունների նկատմամբ և ապահովեն, որ նրանք կատարվում են օրենքի շրջանակներում:
Իրավաբանական փուլը սկսվում է, երբ հարկային մարմինը հայտնաբերում է հարկային պարտավորությունների չկատարման դեպքեր, որն անհապաղ ենթադրում է պարտադիր գործողություններ։ Հարկային մարմինը կարող է կիրառել հարկային պարտավորությունների գանձման միջոցներ՝ ներառյալ դրամական միջոցների բռնագանձումը: Այս փուլում կարևոր է, որ հարկատուն չչարաշահի իր իրավունքները և համագործակցի հարկային մարմինների հետ, որպեսզի գտնեն լավագույն լուծումները:
Այս տեսանկյունից, հարկային պարտավորությունների գանձման գործընթացում իրավաբանական կողմերը պետք է հաշվի առնեն նաև շրջակա օրենսդրությունը, որը կարող է ազդել պարտավորությունների կատարմանը: Օրինակ, հարկային իրավախախտումների մասին օրենքի փոփոխությունները կարող են բերել նոր դիպվածների, որոնք կօգնեն կամ դժվարացնեն պարտավորությունների կատարումը:
Հարկային պարտավորությունների կատարումն ու սոցիալական պատասխանատվությունը
Շահութաբեր հարկային համակարգի կարևորագույն էлементներից մեկը, անհրաժեշտ է հիշել, որ այն է ոչ միայն հարկային պարտավորությունների կատարումը, այլև սոցիալական պատասխանատվությունը: Հարկատուները պետք է գիտակցեն իրենց սոցիալական դերը և պարտավորությունները քաղաքացիական հասարակության հանդեպ: Հարկային միջոցների հավաքագրումը հնարավորություն է տալիս պետությանը իրականացնել սոցիալական ծրագրեր, կրթության և առողջապահության ոլորտներում ներդրումներ անել:
Գնումների և հարկերով հավաքված միջոցների միջոցով պետությունը կարող է աջակցել այն ոլորտներին, որոնք անհրաժեշտ են հասարակությանը: Հարկատուները, կատարելով իրենց հարկային պարտավորությունները, նպաստում են հասարակության բարելավմանը և սոցիալական արդարության հաստատմանը: Այս առումով, հարկային պարտավորությունների կատարումը ոչ միայն տնտեսական, այլև սոցիալական հարց է:
Հարկային մարմինները, իր հերթին, պետք է ջանքեր ներդնեն, որպեսզի հասարակությանը հաղորդեն հարկային պարտավորությունների նշանակությունը: Դրա համար անհրաժեշտ է զարգացնել տեղեկատվական ծրագրեր, որոնք կբարձրացնեն հասարակության գիտակցությունը հարկային համակարգի նկատմամբ: Եթե հարկատուները գիտակցեն իրենց սոցիալական պատասխանատվությունը, ապա նրանք ավելի պատրաստ կլինեն կատարել իրենց պարտավորությունները: