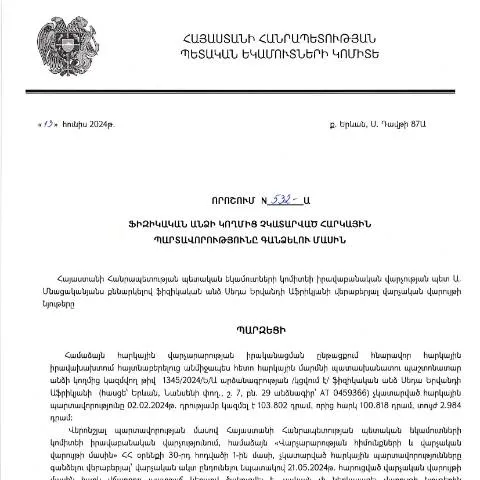
Խնդիրների լուծման գործընթացում ՀՀ ՊԵԿ իրավաբանական վարչության 532-Ա որոշման դերակատարությունը
2024 թվականի հունիսի 13-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունվել է 532-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս փաստաթղթով կառավարությունը ձգտում է կարգավորել հարկային պարտավորությունների կատարման գործընթացը, ապահովել օրենքի գերակայությունը և խթանել հարկային մշակույթը:
Նպատակը և կիրառությունը
Ամենակարևոր նպատակներից մեկն է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարելության հետևումը և պարտավորությունների չկատարման դեպքում համապատասխան միջոցների ձեռնարկումը: Դրա շնորհիվ պետությունը կարողանում է ապահովել հարկային եկամուտների գերակշռությունը:
Այդ փաստաթղթի լրացման նրբություններն ու պահանջները
532-Ա որոշման շրջանակներում ներկայացվող փաստաթղթերում մասնավոր անձը պետք է տեսնի որոշակի կետեր, որոնք պահանջվում են լրացման համար:
Նկարագրություն և պահանջներ
- Անձի տվյալներ: Ցանկացած ֆիզիկական անձ, ով ուզում է դիմել, պետք է նշի իր անձնական տվյալները, այդ թվում` անուն, ազգանուն, ծննդյան ամսաթիվ և անձնագրի տվյալներ:
- Հարկային պարտավորությունների միտվածություն: Պետք է տեղադրել բոլոր հարկային պարտավորությունները, որոնք պահանջվում են:
- Անձնական ստորագրություն: Ֆիզիկական անձը պարտավոր է ստորագրել բոլոր հայտարարությունները:
Ինչ հետևանքներ կարող են լինել
Դիմումը կարող է ունենալ տարբեր հետևանքներ, ինչպիսիք են:
- Հարկային պարտավորությունների կատարման հաստատում: Եթե դիմելու բոլոր դետալները ճիշտ են, ապա ֆիզիկական անձը կարող է ստանալ հաստատում, որ իր պարտավորությունները կատարված են:
- Դատական գործընթացը: Եթե հարկային պարտավորությունները չեն կատարվում, ապա կարող են սկսվել դատական գործընթացներ:
Հատուկ դեպքեր և առանձնահատկություններ
Այդ փաստաթուղթը չի նախատեսում միայն սովորական ֆիզիկական անձանց համար: Այն կարող է կիրառվել նաև հատուկ դեպքերում, ինչպիսիք են:
Անձանց հատուկ կարգավիճակներ
- Արտասահմանում residing ֆիզիկական անձինք: Այդ անձինք պետք է լրացնեն լրացուցիչ ձևաթուղթ, որը ներառում է նրանց բնակության վայրի տվյալները:
- Մինորներ: Մինորները իրավունք չունեն ինքնուրույն դիմելու, և նրանց ներկայացնող անձը պետք է կատարի բոլոր քայլերը:
Պատասխանատվության ժամկետները
Դիմելու գործընթացը նախատեսում է հստակ ժամկետներ, որոնք պետք է պահպանվեն:
| Ժամկետ | Նկարագրություն |
|---|---|
| Առաջին դադար | Դիմելու համար նախատեսված վերջնաժամկետը սկսվում է դիմելու օրվանից, և հայտնի է հավաստիացված հայտարարությունների միջոցով: |
| Երկրորդ դադար | Եթե դիմումը չգրանցվի կամ տեղեկատվությունը լրացված չէ, ապա անձին կհանձնվի առաջարկություն լրացնելու: |
Ինչի վրա ուշադրություն դարձնել
532-Ա որոշումը մանրակրկիտ ուսումնասիրելուց հետո, կարևոր է նշել, որ դիմողը պետք է ուշադրություն դարձնի մի շարք բաների, որոնք կարող են մեծ նշանակություն ունենալ:
- Պաշտոնական կազմ: Դիմումի ձևը պետք է լրացվի կարգով և համապատասխան ձևաչափով:
- Անդամակցության համար: Վճարելի հարկերը պետք է հաշվարկվեն գրագետ:
Վերջնական քայլեր դիմելուց հետո
Դիմումը ներկայացնելուց հետո, դիմողը պետք է սպասի պատասխան:
- Հաստատման ընթացքը: Հաստատման ընթացքը, ընդհանուր առմամբ, տեղի է ունենում 30 օրվա ընթացքում:
- Ավարտական գործընթաց: Եթե դիմումը հաստատվի, ապա դիմողին կհանձնվի համապատասխան փաստաթուղթ:
Դիմումի հաջորդականությունը
Դիմումի ներկայացման գործընթացում կարևոր է հետևել սահմանված հաջորդականությանը:
- Նախագծի պատրաստում և ստուգում:
- Հարկային պարտավորությունների հաշվարկ:
- Ներկայացում պաշտոնական մարմնին:
- Ընդունման արձագանքը:
Հարկային պարտավորությունների ներկայացման գործընթացը
Հարկային պարտավորությունների իրականացման գործընթացը Հայաստանում ենթակա է կառավարության կողմից հաստատված որոշումների և վարչական կարգի շրջանակներում: Հարկադիր կատարումն իրականացվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից։ Այն ընդգրկում է այն միջոցները, որոնք կիրառվում են հարկային պարտավորությունների չկատարելու դեպքում:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 532-Ա որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ կողմից, վերաբերում է քաղաքացիական իրավունքի ոլորտին և սահմանում է այն ընթացակարգերը, որոնք պետք է իրականացվեն հարկային պարտավորությունների կատարումը զգալիորեն հետաձգելու կամ չկատարելու հանգամանքներում: Այս գործընթացում կարևոր է իրավաբանական ներկայացուցիչների և հարկային մասնագետների ներգրավվածությունը, քանի որ նրանք կարող են արժեքավոր խորհուրդներ տալ՝ հարկային պարտավորությունների կատարման համակարգի վերաբերյալ:
Դիմումի ներկայացման և ընթացակարգային ժամկետների առանձնահատկությունները
Դիմումի ներկայացման գործընթացը չափազանց կարևոր է, քանի որ այն կարող է ազդել հարկային պարտավորությունների կատարման ժամանակն ու արդյունավետությունը: Ըստ ՀՀ ՊԵԿ կարգադրության, դիմումները պետք է ներկայացվեն էլեկտրոնային եղանակով, օգտագործելով անձնական համարը և էլեկտրոնային ստորագիրը:
532-Ա որոշման շրջանակներում դիմումը պետք է ներկայացվի մինչև որոշման ուժի մեջ մտնելու ամսաթիվը: Հարկային պարտավորությունների կատարումը ենթադրում է անհրաժեշտ փաստաթղթերի հավաքագրում, որոնք կարող են ներառել հարկային հաշվետվությունները, բանկային հայտերը և այլ աջակցող փաստաթղթեր:
Հարկային պարտավորությունների կատարումը նաև ենթադրում է պատշաճ ժամկետների պահպանումը: Այն դեպքում, եթե դիմումը ներկայացվում է ուշ, ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է իրականացնել հարկային պարտավորությունների հարկում:
Հարկային պարտավորությունների գանձման մեթոդներ և միջոցներ
ՊԵԿ կողմից հարկային պարտավորությունների գանձման մեթոդները բազմազան են ու ներառում են ինչպես վարչական, այնպես էլ դատական ընթացակարգեր: Ի հավելումն, որոշման մեջ նախատեսված են նաև միջոցներ՝ հարկային պարտավորությունների գանձման համար, որոնք կարող են ներառել ՝ տարվա ընթացքում արված հարկային պարտավորությունների գանձման համար:
Այս մեթոդների կիրառումը հնարավոր է միայն այն դեպքում, եթե անձը չկատարի իր պարտավորությունները: ՊԵԿ-ն ունի իրավունքի շրջանակներ, որոնք թույլ են տալիս հարկային պարտավորությունները գանձել տարբեր ձևերով՝ այդ թվում՝ դրամային, ունեցվածքային կամ այլ միջոցներով:
Որպեսզի հասարակական կարգը պահպանվի, հարկային պարտավորությունների գանձման գործընթացում հատուկ ուշադրություն է դարձվում տեղեկատվության հրապարակմանը և հարկային պարտավորությունների մասին քաղաքացիների իրազեկմանը: