Դիմումի նշանակությունը և գործընթացը
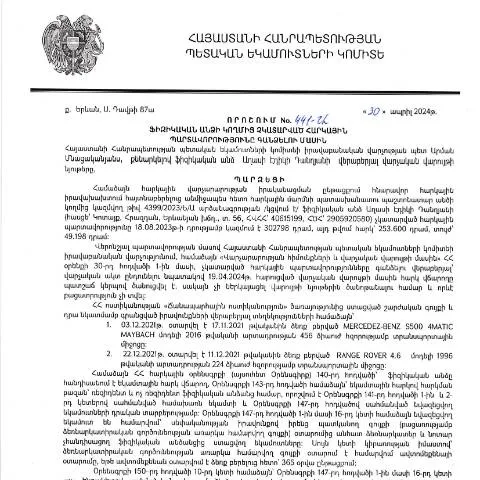
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 441-Ա որոշումը կարևորագույն փաստաթուղթ է, որը վերաբերվում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը։ Սա այն ձևագիրքն է, որը անհրաժեշտ է լրացնել հարկային պարտավորությունները չկատարած անձանց կողմից:
Այս փաստաթուղթը ներկայացնում է իրապես կարևոր գործընթաց, որը կարող է ազդել քաղաքացիների ֆինանսական պարտավորությունների վրա։ Այն պարտադիր է լրացնել և ներկայացնել բոլոր այն ֆիզիկական անձանց, որոնց հարկային պարտավորությունները չեն կատարվել և այդպիսով նրանք հայտնվել են կարգապահական պատասխանատվության ենթակա:
Ովքեր են պարտավոր ներկայացնել դիմումը
Դիմումը կարող է ներկայացնել սահմանված կարգով բոլոր ֆիզիկական անձիք, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Այսուհետ կարող են լինել նաև որոշ բացառություններ, որոնք վերաբերում են՝
- Մասնակի պարտավորություններ ունեցող քաղաքացիներ
- Խոշոր ֆինանսական դժվարությունների մեջ գտնվող անձիք
- Նախկինում հարկային դատարանում մեղավոր ճանաչված քաղաքացիներ
Այս անձիք պետք է ուշադրություն դարձնեն դիմելու գործընթացի ժամանակ, քանի որ հնարավոր է, որ նրանց դեպքում լրացուցիչ փաստաթղթերի ներկայացում պահանջվի:
Փաստաթղթի կառուցվածքն ու լրացման ընթացքը
Դիմումի կառուցվածքը ներառում է մի շարք կարևոր կետեր, որոնք անհրաժեշտ է լրացնել ճիշտ ու ամբողջական: Դիմումը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում։ Այն պետք է լրացվի հետևյալ ձևաչափով:
| Քայլ | Նկարագրություն |
|---|---|
| 1 | Անձի տվյալներ՝ անուն, ազգանուն, ծննդյան ամսաթիվ, ՀՎՀՀ |
| 2 | Հարկային պարտավորությունների մանրամասներ՝ ամսաթիվ, գումար, պետական հարկային կոդ |
| 3 | Հարկային վարչության՝ դիմումի ընդունման ամսաթիվ |
Քայլերը պետք է իրականացվեն ըստ հերթականության, իսկ բոլոր տողերը պետք է լրացվեն, որպեսզի դիմումը ընդունվի:
Ինչ անել՝ եթե դիմումը մերժվի
Դիմումը կարող է մերժվել մի քանի պատճառներով, այդ թվում՝
- Անհետաձգելի տեղեկությունների բացակայություն
- Ֆորմայի սխալ լրացում
- Անհրաժեշտ փաստաթղթերի բացակայություն
Եթե դիմումը մերժվել է, անձը կարող է դիմել ՀՀ ՊԵԿ համապատասխան բաժին՝ պարզաբանումներ ստանալու համար։ Նաև կարող է խնդրել կրկնակի քննարկում՝ ներկայացնելով լրացուցիչ փաստաթղթեր կամ տեղեկություններ:
Դիմումի ընթացքը և սպասման ժամանակահատվածը
Դիմումն ընդունվելուց հետո, հարկային վարչությունը պարտավոր է քննարկել այն և որոշում կայացնել 30 օրվա ընթացքում։ Եթե որոշումը չի կայացվում հարկային մարմնի կողմից, ապա դիմողը կարող է դիմել համապատասխան պետական մարմնին՝ իր իրավունքների պաշտպանությունը ապահովելու համար:
Հատուկ դեպքեր և բացառություններ
Այս որոշումը վերաբերում է ոչ միայն տեղացի քաղաքացիներին, այլև օտարերկրյա անձանց, ովքեր ունեն հարկային պարտավորություններ Հայաստանում։ Այդ դեպքում կարևոր է հաշվի առնել, որ օտարերկրյա անձանց համար կարող են լինել հատուկ պայմաններ:
Դիմումը կարող է ներկայացվել նաև երեխաների, անչափահասների կամ հոգեկան առողջության խնդիրներ ունեցող անձանց կողմից՝ իրենց օրինական ներկայացուցիչների միջոցով:
Այլ կարևոր տեղեկություններ
Դիմումն ընդունելուց հետո, հարկային մարմինները ունեն իրավունք՝ պահանջելու լրացուցիչ փաստաթղթեր, որոնք կարող են տրամադրվել 10 օրվա ընթացքում:
Եթե քաղաքացին մոռացել է ներկայացնել դիմումը, ապա նա կարող է լրացնել այն մի քանի օրից հետո, բայց պետք է հաշվի առնի, որ հնարավոր է, որ նրա պարտավորությունները արդեն դարձել են ավելի մեծ:
Օրենսդրական հիմք և գործընթացի ռազմավարություն
Այս գործընթացը հիմնվում է ՀՀ հարկային օրենսդրության և Արժեքների կատարողական վարչության որոշումների վրա, որոնք հստակ սահմանում են հարկային պարտավորությունների կատարումը:
Բացի այդ, հարկային մարմինները պարտավոր են ապահովել, որ բոլոր դիմումները քննարկվեն օրենքի շրջանակներում և դատարանի միջոցով:
Ստուգման և վերահսկման մեխանիզմներ
Քաղաքացիները կարող են ստուգել իրենց դիմումները՝ օգտագործելով QR կոդեր կամ 16-համարային վավերացում։ Սա հնարավորություն է տալիս անմիջապես տեղեկանալ դիմումների ընթացքի մասին:
ՀՀ ՊԵԿ-ն ողջունում է էլեկտրոնային ծառայությունների կիրառում, ինչն ավելի հեշտացնում է քաղաքացիների համար իրենց պարտավորությունների կատարման գործընթացը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 441-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, պարունակում է կարևոր ուղղություններ և կարգավորումներ, որոնք կարևոր են ինչպես հարկ վճարողների, այնպես էլ հարկային վարչության համար։ Այս գործընթացը հիմնականում նախատեսում է, որ հարկ վճարողները պետք է լինեն տեղեկացված իրենց դրվագներից, և պարտավորությունների կատարումը պետք է լինի հետևողական և ժամանակին։
Դասակարգումը, թե երբ կարող են հարկային պարտավորությունները գանձվել, հիմնված է մի քանի գործոնների վրա, որոնցից են՝ հարկ վճարողների պատմությունը, հարկային կարգապահությունը և պարտավորությունների ընդհանուր գումարը։ Այդպիսով, որոշումը նախատեսում է, որ հարկ վճարողը կարող է ներկայացնել փաստարկներ, որոնք կարող են ազդել պարտավորությունների գանձման գործընթացի արդյունքների վրա։
Նորությունների հրապարակման և կարգի պահպանում
ՀՀ ՊԵԿ պաշտոնական կայքում տեղեկատվության հրապարակման գործընթացը կարևոր է, քանի որ դա ապահովում է հարկ վճարողների համար տեղեկատվության հասանելիությունը։ 441-Ա որոշման հրապարակումը 29․05․2024թ. սահմանում է այն օրվա ժամկետը, երբ հարկ վճարողները կարող են ծանոթանալ իրենց հարկային պարտավորություններին և զգուշացվել ապօրինի պարտավորությունների մասին։
Այս գործողությունը նպաստում է հանրային գիտակցության բարձրացմանն ու հարկային վարչակարգի թափանցիկությանը, ինչն էլ ունի շատ դրական ազդեցություն տնտեսության վրա։ Դրանից բացի, հարկ վճարողները կարող են առցանց ձևաթղթերով դիմել, ինչը բավականին արագ և արդյունավետ է դարձնում գործընթացը։
Հարկային պարտավորությունների վճարման աշխատանքային մեխանիզմները
Հարկային պարտավորությունների վճարման մեխանիզմները, որոնք ամրագրված են 441-Ա որոշման մեջ, կարևոր դեր են խաղում հարկային վարչության համար։ Դրանք ներառում են՝ պարտավորությունների ժամկետը, հավաստագրերի ստացումը, ֆինանսական անցումները և այլն։ Հարկ վճարողները պետք է ուշադիր լինեն ժամկետներին և կատարեն բոլոր անհրաժեշտ գործողությունները, որպեսզի չհանդիպեն խնդիրներին։
Երկրի ֆինանսական համակարգի կայունությունը պահանջում է, որպեսզի վարույթներն իրականացվեն անցկացվող օրենքների և կանոնակարգերի շրջանակներում։ Հարկային վարչությունը պետք է ապահովի, որ բոլոր գործողությունները լինեն թափանցիկ և ենթարկվեն վերահսկողության։ ՀՀ ՊԵԿ-ը նաև առաջարկում է կրթական ծրագրեր և սեմինարներ, որոնք օգնում են հարկ վճարողներին ավելի մանրամասն ծանոթանալ իրենց պարտավորություններին և իրավունքներին՝ նպաստելով նաև հարկային կրթության բարձրացմանը։