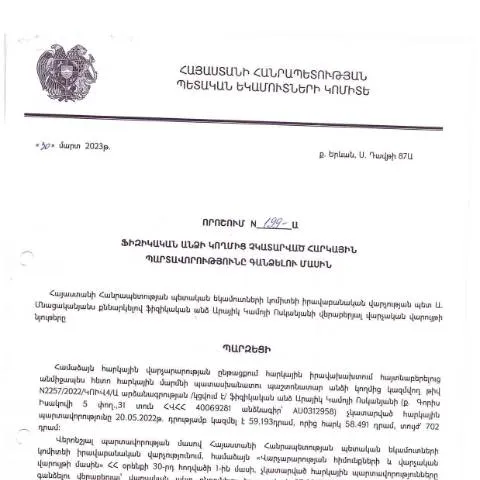
Պետական որոշում. Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի մարտի 30-ին ընդունված որոշումը, որը հրապարակվել է 2023 թվականի մայիսի 29-ին, ուղղակիորեն անդրադառնում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացներին: Այս փաստաթուղթը կարևոր դեր է խաղում հարկային վարչարարության մեջ, հնարավորություն տալով պետությանը արդյունավետ կերպով վերահսկել հարկային պարտավորությունների կատարումը:
Դրայվեր և գործընթացի մեկնարկ
Հարկային պարտավորությունները գանձելու գործընթացը սկսվում է, երբ առկա են չկատարված պարտավորություններ: Այս կարգը կարող է կիրառվել ինչպես օրինական, այնպես էլ վարչական հիմունքներով: Հարկային մարմինները նախապես պետք է ունենան տվյալ անձի մասին տեղեկություններ, որոնք ներառում են նրա հարկային պատմությունը և պարտավորությունների ծավալը:
Հասցեագրություն և ռեակցիա
- Հարկային մարմինը, հիմնելով իր գործողությունները, ուսումնասիրում է պարտավորությունների առկայությունը:
- Եթե հայտնաբերվում են չկատարված պարտավորություններ, իսկ վնասները մեծանում են, ապա սկսվում է գանձման գործընթացը:
- Ծանուցումն ուղարկվում է հարկ վճարողին՝ տեղեկացնելով նրա պարտավորությունների մասին:
Փաստաթղթերի կարգի ձևավորում
Ֆիզիկական անձը, որի նկատմամբ կիրառվում է հարկային պարտավորությունների գանձման գործընթացը, պետք է լրացնի որոշակի փաստաթղթեր: Սա կարող է ներառել:
- Հարկային հայտարարություն
- Հարկային պարտավորությունների մասին տեղեկատվություն
- Իրավական փաստաթղթեր, որոնք կարող են ներկայացնել դրանց կատարման անհրաժեշտությունը
Որոնք են ձևակերպումները
Այս փաստաթղթերը պետք է ներկայացվեն համապատասխան կազմակերպությանը, որը մշակում և իրականացնում է հարկային գանձման գործընթացը։ Բացի այդ, անհրաժեշտ է, որ անձը հավաստիացնի, որ ներկայացված տեղեկատվությունը ճշգրիտ է:
Դիմումի ներկայացման հերթականություն
Դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ համապատասխան բաժնում, որտեղից էլ կախված է գործընթացի շարունակությունը:
- Դիմումը կարող է ներկայացվել՝ ինչպես առկայությամբ, այնպես էլ էլեկտրոնային ձևով:
- Ներկայացված փաստաթղթերը պետք է լինեն ամբողջությամբ լրացված:
Ներկայացման ժամկետներ
Դիմումների ներկայացման ժամկետները, որպես կանոն, սահմանվում են օրենքի կամ կառավարության որոշմամբ, և հետևողականորեն պետք է պահպանվեն:
Արդյունքների սպասարկում և վերահսկողություն
Դիմումները ներկայացնելուց հետո հարկային մարմինը պետք է իրականացնի դրանց գնահատումը:
- Հարկային մարմինը ուսումնասիրում է ներկայացված փաստաթղթերը:
- Եթե ուսումնասիրությունը հաստատում է փաստաթղթերի ճշգրտությունը, ապա հաստատվում է գանձման գործընթացը:
- Այլ պարագայում հարկ վճարողին կարող են ներկայացվել լրացուցիչ տեղեկություններ կամ փաստաթղթեր:
Դիմումի ընթացքը և նորությունները
Հարկային պարտավորությունների նկատմամբ գանձման գործընթացը կարող է տևել տարբեր ժամանակահատվածներ, կախված տվյալ կոնկրետ իրավիճակից:
Պետական մարմինները պարտավոր են տրամադրել տեղեկություններ ընթացքի վերաբերյալ, իսկ հարկ վճարողները ունեն իրավունք հետևելու իրենց դիմումների ընթացքին:
Սովորական դեպքեր և բացառություններ
Որոշ դեպքերում կարող են լինել բացառություններ, որոնք վերաբերում են երեխայի կամ այլ խոցելի խմբերի ներկայացուցիչներին:
- Հարկային պարտավորությունները կարող են վերանայվել՝ հաշվի առնելով անձի սոցիալական վիճակը:
- Երկրից դուրս գտնվող անձինք նույնպես կարող են դիմել տեխնիկական աջակցությանը:
Փաստաթղթերի պատրաստում. Որպես Կանոն
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է համապատասխան փաստաթղթերի պատրաստում, որը կախված է տվյալ իրավիճակից:
| Փաստաթուղթ | Նպատակ | Հարկային մարմինին ներկայացման կարգ |
|---|---|---|
| Հարկային հայտարարություն | Չկատարված պարտավորությունների հայտնագործում | Առցանց կամ անձամբ |
| Հավաստագրեր | Պարտավորությունների կատարման անհրաժեշտությունը հաստատել | Անհրաժեշտության դեպքում |
Էլեկտրոնային ծառայությունների կիրառումը
Հարկային պարտավորությունների գանձման գործընթացը այժմ առավելագույնս ավտոմատացված է, ինչը ներառում է էլեկտրոնային ծառայությունների օգտագործումը:
- Դիմումներն ամենաուրախ տեսքով կարող են ներկայացվել առցանց:
- Անձնական թվային ստորագրությունը հանդիսանում է գործընթացի կարևոր բաղադրիչ:
Վերջնական գործընթաց և արդյունք
Հարկային պարտավորությունների գանձման գործընթացը կարող է հանգեցնել տարբեր արդյունքների՝ կախված ներկայացված փաստաթղթերից:
- Հարկերի գանձման հաստատում
- Հարկ վճարողի պարտավորությունների կրճատում կամ վերանայում
- Համաձայնության ձեռք բերում երկու կողմերի միջև
Դիմումի արդյունքները կարող են լինել ժամանակին ու արդյունավետ, եթե բոլոր պահանջները ճիշտ կերպով պահպանվեն:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը ենթադրում է մի քանի առանձնահատկություններ, որոնք շատ կարևոր են ինչպես հարկ վճարողների, այնպես էլ պետության համար: Այս գործընթացը ներառում է հարկային պարտավորությունների հաշվարկման, պարտքի հրապարակման, ինչպես նաև գանձման մեթոդների առավելագույն արդյունավետության ապահովման քայլեր:
Առաջին հերթին, հարկային պարտավորությունների գանձումն իրականացվում է ըստ սահմանված ընթացակարգերի՝ հիմնված «Հայաստանի Հանրապետության վարչական գործընթացների օրենսգրքի» դրույթների վրա: Հարկ վճարողների համար կարևոր է, որ նրանք կարող են օգտագործել էլեկտրոնային ծառայությունները՝ անհրաժեշտ փաստաթղթերը ներկայացնելու և պարտքերի մասին տեղեկություններ ստանալու համար:
Այսպիսի որոշումների իրավական հիմքերը կարող են լինել հարկային օրենսգրքի տարբեր հոդվածներ, որոնք նախատեսում են պարտավորությունների կատարման հնարավորություն և դրանց չկատարման դեպքում կիրառվող իրավական միջոցառումներ:
Հարկային պարտավորությունների գանձման գործընթացի մեջ կարևոր է նաև հակառակության դեպքում ունեցած իրավունքների պաշտպանության հարցը: Հարկ վճարողները կարող են ներկայացնել բողոքներ կամ մատնանշել իրենց զգացած խնդիրները՝ դիմելով համապատասխան պետական մարմիններին:
Պետական մարմինների համագործակցության դերը
Հարկային պարտավորությունների գանձման գործընթացը չկա միայն ՀՀ ՊԵԿ-ի իրավասության շրջանակներում. այն պահանջում է բազմակողմանի համագործակցություն տարբեր պետական մարմինների միջև: Օրինակ, ՀՀ ոստիկանությունը կարող է ներգրավվել հարկ վճարողներին տեղեկացնելու և պարտքի գանձման գործընթացում աջակցելու համար:
Թվային տեխնոլոգիաների զարգացումը հնարավորություն է տվել գանձման գործընթացի ժամանակ արագ արձագանքել և արդյունավետորեն լուծել խնդիրները: Հարկային մարմինները համագործակցում են նաև ֆինանսական կազմակերպությունների հետ՝ ստանալով անհրաժեշտ տվյալներ հարկատուների ֆինանսական գործունեության մասին:
Հարկ վճարողների իրավունքները պաշտպանելու և հարկային պարտավորությունների կատարման գործընթացը հեշտացնելու համար, կարևոր է, որ բոլոր շահագրգիռ կողմերը համագործակցեն և ապահովեն տեղեկատվության փոխանակումը: Սա, իր հերթին, կհանգեցնի ավելի թափանցիկ և արդյունավետ համակարգի:
Հարկային պարտավորությունների գանձման իրավական միջավայր
Մի կողմից, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն ապահովում է հարկային վարչարարության միջոցառումների իրավական հիմք, մյուս կողմից, այն ենթադրում է բացառապես կոշտ պայմաններ՝ պարտավորություններն անմիջապես կատարելու համար: Հարկային օրենսդրության մեջ կան առկա կարգավորումներ, որոնք սահմանում են մի շարք պատժամիջոցներ՝ կապված հարկային պարտավորությունների չկատարման հետ:
Հարկային վարչության որոշումները, ներառյալ 30.03.2023թ. կայացվածը, կարող են ստանալ վարչական դատարանի կողմից քննության ենթարկվել, որը հնարավորություն է տալիս հարկ վճարողներին պաշտպանել իրենց իրավունքները: Այս գործընթացը կարող է ներառել նաև այլ փաստաթղթերի, ինչպես օրինակ՝ հարկային հաճախորդների կանչերի, հարկային հաշվետվությունների և այլ համապատասխան փաստաթղթերի ուսումնասիրություն:
Շատ կարևոր է, որ հարկ վճարողները ճիշտ և ժամանակին տեղեկացվեն իրենց պարտավորությունների մասին: Այդ նպատակով, հարկային վարչությունը պետք է ապահովի, որ բոլոր տեղեկությունները հասանելի լինեն հանրությանը, և հարկ վճարողները ունենան հնարավորություն՝ ստանալու կոնկրետ պատասխաններ իրենց հարցերին: