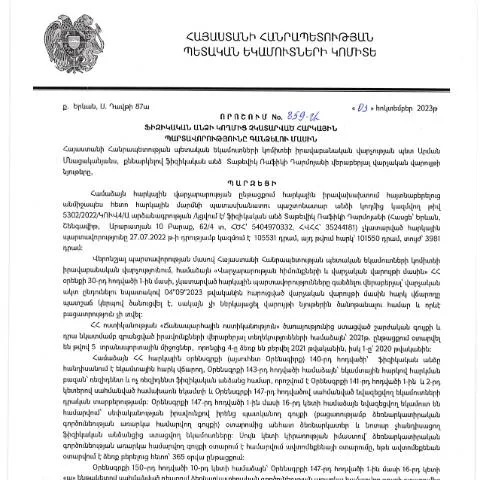
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումն, որը ընդունվել է 2023 թ. հոկտեմբերի 3-ին, ներկայացնում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը։ Այս որոշումը կարևոր է, քանի որ այն գալիս է պատասխանելու այն հարցերին, որոնք վերաբերում են հարկերի չկատարման հետևանքներին և դրանց գանձման մեթոդներին։
Գանձման գործընթացը սկսվում է այն բանից, երբ հարկ վճարողը չի կատարում իր պարտավորությունները, ինչի արդյունքում ձևավորվում է հարկային պարտք։ Այս պայմաններում պետությունը իրավունք ունի նախաձեռնելու հարկային պարտավորությունների գանձման գործընթացը:
Ովքեր են ենթարկվում gայցածման կամ պահանջի
Այս պայմաններում հարկային պարտավորությունների գանձման գործում մասնակից են՝
- Ֆիզիկական անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները
- Սովորական քաղաքացիները, ովքեր չունեն հարկային զեղջեր կամ այլ արտոնություններ
- Իրավաբանական անձիք, եթե նրանք ունեն անհատական հարկային պարտավորություններ
Հարկային պարտավորությունների գանձման գործընթացը կարող է խախտվել, եթե հարկ վճարողը չունի բավարար եկամուտներ կամ այլ պատճառներով չի կարողանում կատարել իր պարտավորությունները:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը պետք է լրացվի հետևյալ կերպ՝
- Անուն, ազգանուն և հայաստանյան ՀՎՀՀ (Համայնքային Վարկային Հիմնարկի Հաշվեհամար)
- Հասցե և կապի տվյալներ
- Հարկային պարտավորությունների մանրամասն նկարագրություն՝ գումարներ, ժամկետներ
- Ընտրել պահանջի տեսակ՝ պարտավորությունների գանձում, մինչև որոնց կատարման ժամկետը
Դիմումը կարող է ներկայացվել էլեկտրոնային ձեւաչափով կամ տպագրված տարբերակով: Էլեկտրոնային դիմումն ընդունելու համար հարկ է ունենալ էլեկտրոնային ստորագրություն:
Դիմումի մշակման գործընթացը
Դիմումը ներկայացնելուց հետո, հարկային մարմինը սկսում է դրա գործընթացի ուսումնասիրությունը։ Սա ներառում է՝
- Դիմումի ստուգում՝ բոլոր անհրաժեշտ տեղեկությունների տրամադրման համար
- Հարկային պարտավորությունների մանրակրկիտ գնահատում
- Վիճակի վերահսկում՝ ընդհանուր ընթացակարգի շրջանակներում
Դիմումի վիճակը կարող եք ստուգել ՀՀ ՊԵԿ պաշտոնական կայքում:
Հարկային պարտավորությունների չկատարելու հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա նա կարող է ենթարկվել մի շարք հետևանքների, որոնք ներառում են՝
- Տուգանքներ և պակաս վճարված հարկեր
- Ֆինանասական պատասխանատվություն
- Հարկային անհամապատասխանություններ
Հարկային պարտավորությունների չկատարելու դեպքում, հարկային մարմինը նաև կարող է սկսել գանձման գործընթացը:
Ներառյալ դեպքերը՝ հատուկ իրավիճակներ
Մեկ անսովոր դեպք կարող է լինել, երբ հարկ վճարողը գտնվում է արտասահմանում։ Այս դեպքում հարկային մարմինը կարող է աշխատել միջազգային համաձայնագրերի հիման վրա՝ հասկանալու համար, թե ինչպես կարելի է կազմակերպել պարտավորությունների գանձումը:
Ի՞նչ անել՝ հրաժարման կամ սխալի դեպքում
Եթե ձեր դիմումը մերժվում է կամ դուք գտնում եք, որ փաստաթղթերում սխալներ կան, ապա դուք կարող եք:
- Ավելի մանրամասն տեղեկություններ պահանջել՝ դիմելով հարկային մարմնի ներկայացուցիչներին
- Նոր դիմում ներկայացնել՝ ուղղումներ կատարած՝ սխալների ուղղման նպատակով
- Ինքնազարգացնել կամ որոշման դեմ բողոքարկել՝ դատարաններում
Կառավարության որոշման պատմական և իրավական հիմքերը
This decision is based on the Ադմինիստրատիվ ընթացակարգերի օրենսդրություն (HO-139-N), որը սահմանում է հարկային պարտավորությունների գանձման կարգը։ Այս կանոնների ընդունման նպատակն է ապահովել հարկային համակարգի արդյունավետությունը և արդարությունը:
Երբեք չպետք է մոռանաք, որ հարկային պարտավորությունների կատարումը հասարակական առողջության և պետության կայունության հիմնաքարն է:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 859-Ա որոշումը իրականացվում է հստակ կարգով: Այս գործընթացը ներառում է հարկային պարտավորությունների հաստատման, գանձման և արդյունավետ լուծումների գտնելու փուլեր:
Առաջին հերթին, հարկային պարտավորությունների հայտնաբերման գործընթացը սկսվում է ՀՀ ՊԵԿ կողմից իրականացվող վերահսկողական միջոցառումների միջոցով: Այդ միջոցառումները ներառում են հարկ վճարողների հաշվետվությունների վերլուծություն, տվյալների համեմատություն, ինչպես նաև հարկային համակարգում առկա տեղեկատվության ստուգում:
Եթե պարզվում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ապա այդ անձին հայտնվում են լրացուցիչ հաշիվներ, որոնք մանրամասն ներկայացնում են չկատարված վճարների չափերն ու պատճառները: Սա կարևոր քայլ է, որը հնարավորություն է տալիս հարկ վճարողին իմանալ իր պարտավորությունների մասին և ունենալ համապատասխան միջոցներ դրանց կատարման համար:
Հարկային պարտավորությունների գանձման մեթոդները
ՀՀ ՊԵԿ-ը հարկային պարտավորությունների գանձման համար կիրառելու է տարբեր մեթոդներ, որոնք կախված են պարտավորությունների ձևից, չափից և անհատական պայմաններից: Նախատեսված մեթոդները կարող են ներառել հարկային պարտավորությունների հարկային մատյանում գրանցումը, բացահայտման ընթացակարգը, հարկ վճարողի հետ կապի հաստատումը, ինչպես նաև իրավաբանական գործողությունների իրականացման միջոցով պարտավորությունների հարկում:
Որպեսզի գործընթացը լինի ավելի արդյունավետ, հարկ վճարողների համար մշակվել են էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս ստանալ տեղեկություններ իրենց պարտավորությունների մասին, ինչպես նաև ներկայացնել դիմումներ և վճարումներ օնլայն:
ՊԵԿ-ի համապատասխան ստորաբաժանումները պարտավոր են արագ և ժամանակին արձագանքել հարկ վճարողների դիմումներին, ինչի արդյունքում վճարումը կամ դիմումը արագ է մշակվում:
Հարկային պարտավորությունների կատարումն ու դրա հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների, որոնք կարող են ազդեցություն ունենալ ինչպես անձի ֆինանսական վիճակի, այնպես էլ նրա քաղաքացիական իրավունքների վրա: ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, ունի լիազորություններ պարտավորությունների մատակարարման, անփույթ հարկ վճարողների նկատմամբ կիրառվող սանկցիաների և հարկային վճարումների գանձման գործում:
Հարկային պարտավորությունների կատարումը խիստ կարևոր է ոչ միայն պետության ֆիսկալ քաղաքականության համար, այլև սոցիալական անվտանգության, առողջապահության և կրթության ոլորտներում ֆինանսական միջոցների ապահովման համար:
Ավելին, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավաբանական խնդիրների, այդ թվում՝ դատարանների մեջ հարցերի քննություն և հարկային պարտքերի արտահերթ դատական կարգով գանձում:
Հարկ վճարողները պետք է գիտակցեն, որ հարկային պարտավորությունների timely կատարման միջոցով ոչ միայն խուսափում են որոշակի իրավական հետևանքներից, այլ նաև նպաստում են հանրային ծառայությունների բարելավմանը: