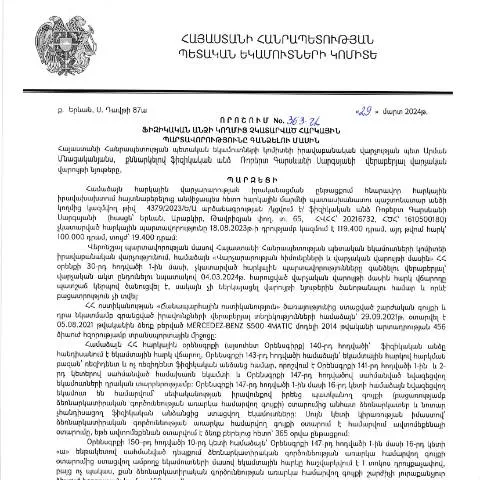
Քայլեր հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի մարտի 29-ին կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևորություն ունի յուրաքանչյուր քաղաքացիների համար, ովքեր բախվում են հարկային պարտավորությունների կատարման խնդիրներին։ Այս որոշումն ստեղծում է մի կարգաբերություն, որը գործում է անձի հարկային պարտավորությունների կատարումը ստուգելու և դրանց կատարման գործընթացը կարգավորելու նպատակով։
Որոշման բովանդակությունն ու նպատակները
Սակայն, որոշման մշակման հիմքում ընկած են մի շարք գաղափարներ ու կանոնակարգեր, որոնք նպատակ ունեն.
- Հարկային պարտավորությունների ճիշտ ու ժամանակին կատարման խթանումը։
- Հարկային օրենսդրության արդյունքում առաջացող խնդիրների նվազեցումը։
- Հարկերի գանձման գործընթացի բարելավումը։
Ովքեր պետք է դիմեն այս որոշման շրջանակում
Այս որոշումը վերաբերում է ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Այսպիսով, եթե մի անձի հարկային պարտավորությունները չեն կատարվել, ապա Նա պարտավոր է լրացնել համապատասխան հայտը և ներկայացնել համապատասխան մարմիններին։
Ֆիզիկական անձանց համար նախատեսված կարգավիճակներ
Երկու հիմնական կարգավիճակները, որտեղ ֆիզիկական անձինք կարող են հայտնվել՝
- Նրանք, ովքեր առաջին անգամ են բախվում հարկային պարտավորությունների հետ։
- Նրանք, ովքեր նախկինում ունեցել են պարտքեր, սակայն չեն կարողացել կատարել վճարումները։
Այս որոշման մեջ ներառված միտումները
Այս որոշումը նշում է, որ հարկային պարտավորությունների գանձման գործընթացում որոշակի պայմաններ պետք է հաշվի առնել։ Ուստի կարևոր է նրանց համար, ովքեր այս գործընթացին մասնակցելու են դիմել, հասկանալ, թե ինչպիսի իրավիճակներում կարող են առաջանալ որոշակի արտոնություններ կամ նվազեցումներ։
Արտոնությունների և նվազեցումների տեսակները
Այսպիսով, որոշակի արտոնություններ կարող են լինել.
- Մինչև 18 տարեկան մարդկանց համար՝ հարկային պարտավորությունները կարող են ենթարկվել նվազեցման։
- Ընտանիք, որտեղ մի քանի երեխաներ կան՝ կարող են պահանջել հարկային արտոնություն։
Այդ գործընթացում հայտնվող խոչընդոտները
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների գանձման գործընթացը կարող է բախվել մի շարք խոչընդոտների, որոնք կարող են խաթարել գործընթացը։ Դրանցից են
- Հարկային պարտավորությունների մասին ոչ ամբողջական տեղեկությունները։
- Կարդացողների կողմից սխալ լրացումներ։
- Նախկինում առկա պարտքերի մասին տեղեկատվության բացակայությունը։
Հայտի լրացման գործընթացը
Հայտը լրացնելու գործընթացը պահանջում է մեկ քանի կարևոր քայլեր, որոնց միջոցով անձը կարող է համակարգել և կանոնավորել իր պարտավորությունները։
Հայտը լրացնելու քայլերը
- Նախ պետք է ստանալ համապատասխան հայտը (Dimum Dzev N2) ՀՀ ՊԵԿ պաշտոնական կայքում։
- Լրացնել հայտի բոլոր կետերը՝ նշելով անձնական տվյալները, հարկ վճարման հասցեն և պարտավորությունների մանրամասները։
- Հայտը ներկայացնել համապատասխան մարմիններին՝ հետևելով էլեկտրոնային միջոցով փոխանցման հրահանգներին։
Հայտը ներկայացնելու գործընթացը
Հայտի ներկայացման արդյունքում, անձը ստանում է հաստատված տեղեկություն, որը թույլ է տալիս հետևել իր գործընթացին և վերահսկել բոլոր գործողությունները։
Հայտի ներկայացման կանոնները
Հայտը ներկայացնելու գործընթացը պետք է իրականացվի հետևյալ կետերով՝
- Իրավաբանական մարմինների կողմից հաստատված ձևաչափով։
- Հայտը պետք է ներկայացվի նշված ժամկետներում՝ որից հետո կարող են կիրառվել տուգանքներ կամ այլ պատժամիջոցներ։
Հայտի մշակման և որոշման նորությունները
Որոշման մշակման ընթացքում հարկային մարմինները պետք է պահպանեն որոշակի կանոններ, ինչպես օրինակ՝ վճարման ժամկետների պահպանումը, և անձի կողմից ներկայացված տեղեկությունների ստուգումը։
Հայտի մշակման և որոշման տարբերակները
| Գործողություն | Մատակարար | Ժամկետ |
|---|---|---|
| Հայտի ներկայացում | Ֆիզիկական անձ | 10 աշխատանքային օր |
| Որոշման կայացում | Հարկային մարմին | 20 աշխատանքային օր |
Դիմումների սկսվող գործընթացը
Նրա մեջ ընդգրկված բոլոր քայլերն ու պայմանները, որոնք ենթադրում են ֆիզիկական անձի մասնակցություն, պետք է ուշադիր ուսումնասիրվեն, մինչ դուք ներգրավեք գործընթացին։
Դիմումների ընթացքը
- Սկզբում անհրաժեշտ է կազմել գրավոր դիմում՝ նշելով բոլոր տեղեկությունները։
- Դիմումը ներկայացնել համապատասխան մարմին։
- Հետևել դիմումի մշակման ընթացքին՝ ստուգելով տրված տեղեկատվությունը։
Մի քանի կարևոր խորհուրդ վճարման գործընթացում
Հարկային պարտավորությունների վճարման գործընթացում, կարևոր չէ միայն հայտը ճիշտ լրացնել, այլև.
- Հետևել ժամկետներին՝ նվազեցնելու տուգանքների հավանականությունը։
- Խուսափել սխալներ գործելուց՝ ստուգելով տեղեկությունները մեկ քանի անգամ։
- Հնարավորության դեպքում, օգտվել էլեկտրոնային ծառայություններից՝ գործընթացը հեշտացնելու համար։
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 363-Ա որոշումը նախատեսում է հարկային պարտավորությունների կատարման պայմանները, ինչպես նաև դրանց գանձման գործընթացի փուլերը: Առաջին հերթին, հարկային պարտավորությունները կարող են գանձվել միայն այն դեպքում, երբ հարկ վճարողը չի կատարել իր պարտավորությունները սահմանված ժամանակահատվածում:
Գանձման գործընթացը սկսվում է, երբ ՊԵԿ-ը ստանում է տեղեկություններ, որոնք վկայում են անհատ հարկ վճարողի պարտավորությունների չկատարման մասին: Այս դեպքում, ՊԵԿ-ը պետք է իրականացնի մի շարք գործողություններ, որոնց շնորհիվ կհայտնի հարկ վճարողին նրա պարտավորությունների մասին, դրանց գումարը և ժամկետները:
Առաջին փուլում, հարկ վճարողին կառաջարկվի արտոնյալ ժամկետ՝ պարտավորությունները կատարելու համար: Եթե այդ ժամկետը կանցկացվի, ապա ՊԵԿ-ը հանդես է գալու որպես հարկային վարչություն, որն իրավունք է ստանում օգտագործել հարկային գանձման տարրերն ու միջոցները, որոնք նախատեսված են ՀՀ օրենսդրությամբ:
Արցունքային գործընթացների օգտագործումը
Վերոնշյալ որոշումը նաև նախատեսում է հարկային պարտավորությունների գանձման ավելի արդյունավետ մեթոդներ: Օրինակ, եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա ՊԵԿ-ը կարող է դիմել իրավաբանական միջոցների, ինչպիսիք են՝ դատական հայցերի ներկայացումը:
Դատարաններ կարող են ընդունել այդ հայցերը, որոնք պահանջում են պարտավորությունների կատարումը: Դրա արդյունքում, հարկ վճարողը կարող է հանդիպել լրացուցիչ ֆինանսական կորուստների և իրավաբանական ծախսերի, ինչը կարող է խթանել նրան կատարելու իր հարկային պարտավորությունները:
ՊԵԿ-ը նաև կարող է կիրառել վարչական տուգանքներ, որոնք նախատեսված են ՀՀ հարկային օրենսդրությամբ, ինչը ևս կարող է խթանել հարկ վճարողի պատասխանատվությունը:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Ավելի քան 363-Ա որոշումը կարևորում է նաև այն հետեւանքները, որոնք կարող են առաջանալ ֆիզիկական անձի հարկային պարտավորությունների չկատարելու դեպքում: Դրանք կարող են ներառել ոչ միայն ֆինանսական տուգանքներ, այլ նաեւ այլ իրավաբանական խնդիրներ, որոնք կարող են ազդել ատենապես նրա տնտեսական գործունեության վրա:
Հարկ վճարողը, որը չի կատարում իր պարտավորությունները, կարող է կորցնել իր իրավունքները որոշակի ծառայությունների օգտվելու համար, օրինակ՝ պետական աջակցություն կամ ֆինանսական ծրագրեր, որոնք տրամադրվում են ՀՀ կառավարության կողմից:
Բացի այդ, հարկային պարտավորությունների չկատարումն ու վարչական միջամտությունը կարող են հանգեցնել նաև նրա ֆինանսական կարգավիճակի վատացմանը, ինչը կարող է հանգեցնել էական ֆինանսական խնդիրների: