Նպատակ և նշանակություն
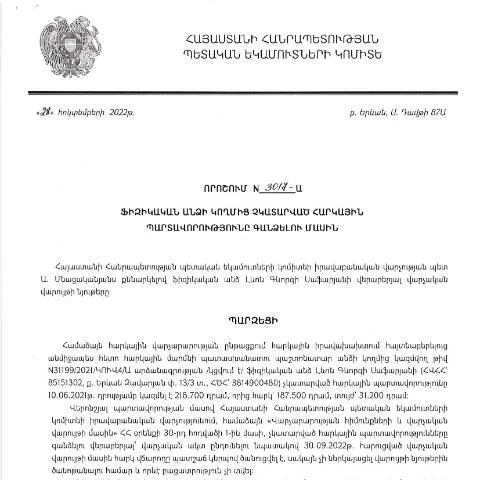
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3017-Ա որոշումը նպատակ ունի կարգավորել այն հարցերը, որոնք առնչվում են ֆիզիկական անձանց հարկային պարտավորությունների չկատարման դեպքում գործողությունները։ Այս որոշումն ընդգրկում է հարկային պարտավորությունների հաշվարկը, դրանց ներկայացման կարգը և գանձման մեխանիզմները։
Ովքե՞ր են ենթարկվում որոշմանը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չունեն կատարած հարկային պարտավորություններ կամ ունեն վարչական տույժեր։ Այնուամենայնիվ, որոշակի բացառություններ կան, որոնք կարող են ներառել որոշակի սոցիալական խմբեր, ինչպես օրինակ՝ հաշմանդամություն ունեցող անձինք, դպրոցի երեխաներ, 65 տարեկանից բարձր անձինք։
Անձանց խմբավորում
- Հարկային պարտավորություն ունեցողներ - մարդիկ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները;
- Տույժեր ունեցողներ - այն անձինք, ովքեր ենթարկվել են վարչական տույժերի;
- Բացառված խմբեր - հաշմանդամություն ունեցող կամ սոցիալապես անապահով քաղաքացիներ։
Պաշտոնական գործընթացի շրջանակներ
Այս որոշման շրջանակներում, հարկային պարտավորությունների գանձումը իրականացնում է ՀՀ ՊԵԿ-ը՝ համապատասխան իրավասությունների շրջանակներում։ Ֆիզիկական անձինք, ում պարտավորությունները չեն կատարվել, պետք է վարչական մարմիններին ներկայացնեն իրենց իրավիճակները եւ դիմեն կարգավորումների համար:
Կայուն ժամկետներ
Այդ պայմաններում կարևոր է հետևել ժամկետներին, քանի որ դրանք որոշակի պահանջներ եւ ընթացակարգեր են նախատեսում:
- Կայուն ժամկետներ - պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում;
- Պատասխանատու մարմինների ժամկետները - ՀՀ ՊԵԿ-ը պետք է արձագանքի դիմումներին մինչև 30 օր;
- Դիմումների ներկայացման ժամկետները - դիմումները կարող են ներկայացվել մինչև 31.12.2023թ.:
Արդյունաբերական գործընթացի մանրամասներ
Դիմումի ներկայացման գործընթացը ներառում է մի շարք փուլեր, որոնք նրան հնարավորություն են տալիս սահմանել իր պարտավորությունները և ստանալ անհրաժեշտ տեղեկությունները:
Դիմումի ձևը
Դիմումն պետք է լինի ձևաթուղթ, որը կարող է ներբեռնվել ՀՀ ՊԵԿ-ի պաշտոնական կայքում։ Դիմումը պետք է համապատասխան ձևաչափով լրացվի, որը կարող եք գտնել խնդրահարույց ձևերի բաժնում:
Հիմնական պահանջներ
- Նվազագույն տեղեկություններ՝ լրացվողի անուն, ազգանուն, ծննդյան ամսաթիվ;
- Հարկային պարտավորությունների տեսակը և գումարը;
- Ամբողջական դիմում, որը կներառի հավելվածներ՝ համապատասխան փաստաթղթերի ընդլայնմամբ:
Դիմումը տեղալու և կարգավորելու ընթացակարգեր
Դիմումը կարող է ներկայացվել մի շարք ձևերով՝ առցանց կամ անձամբ։ Յուրաքանչյուր տարբերակի առանձնահատկությունները տեղում պետք է ստուգվեն:
Առցանց ներկայացման գործընթացը
Առցանց ներկայացումը առնվազն ձեզ հնարավորություն կտա արագ արձագանքել և ստանալ տեղեկություններ:
- Դիմումը լրացված ձևով պետք է ուղարկել համապատասխան平台注册ման համար;
- Անհրաժեշտ է օգտագործել էլեկտրոնային ստորագրություն;
- Հնարավորություն կա դիմումի ընթացքը հետևելու համար՝ օգտագործելով QR կոդը:
Անձամբ ներկայացման գործընթացը
Եթե որոշեք դիմել անձամբ, ապա պետք է այցելեք ձեր բնակության տարածքում գործող հարկային մարմին։ Դժվարություններ կարող եք ունենալ, եթե չկայացնեք նախնական թռուցիկը:
- Նման դեպքերում կարող եք դիմել նաև առանց հերթի՝ նախնական գրանցմամբ;
- Նվազագույն պահանջները պետք է պահպանվեն՝ լիազոր անձի ներկայությունը, անհրաժեշտ փաստաթղթեր:
Արդյունքի հետևողականություն և վերահսկում
Դիմումի հետագա ընթացքի համար հաճախակի անհրաժեշտ է հետևել գործընթացին:
Ժամկետները և վերահսկման կարգը
| Հարկային պարտավորության տեսակը | Ժամկետ | Վերլուծման կարգ |
|---|---|---|
| Հարկային պարտավորությունները | 30 օր | Առաջարկվող տեղեկությունների հավաստիացումը |
| Վարչական տույժեր | 60 օր | Դիմումի ընթացքի ստուգում |
Պատասխանատվություն և նորմատիվ հիմք
Նշված որոշումը հիմնված է ՀՀ վարչական կարգապահական օրենսդրության վրա, որը կարգավորում է ֆիզիկական անձանց հարկային պարտավորությունները:
Օրենսդրական հիմքերը
ՀՀ վարչական կարգապահական օրենսդրությունը նախատեսում է հետևյալ բնագավառները՝
- Հարկային պարտավորությունների իրականացման կարգ;
- Նախատեսված վարչական տույժերի կիրառման մեթոդաբանություն;
- Դիմումների քննարկման և դրանց ընթացքին հետևելու մեթոդները:
Ազգային պատմություն և մշակույթ
Այս որոշումը մշակելիս կարևոր է նշել, որ այն կրում է արժեքային նշանակություն՝ սոցիալական պատասխանատվության և պետական մարմինների համագործակցության տեսանկյունից:
Հակամարտությունների լուծումներ
Սոցիալական խնդիրներ, ինչպես պարտավորությունների չկատարման պարագայում որոշումները, կարող են հանգեցնել հասարակական անհանգստության:
- Խնդրահարույց իրավիճակների լուծման համար սահմանվում են հատուկ մարմիններ;
- Խորհուրդ է տրվում դիմել իրավաբանների, եթե հարցերը բարդանում են:
Պետական եկամուտների կոմիտեի իրավաբանական վարչության որոշման բովանդակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3017-Ա որոշումը կարևոր գործընթաց է, որը վերաբերում է այն դեպքերին, երբ քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները: Այսպիսի փաստաթղթերը կարգավորում են ոչ միայն հարկային պարտականությունների կատարումը, այլև քաղաքացիների իրավունքների պաշտպանության հարցերը, ինչպես և պետական ֆինանսների կայունությունը:
Արդյունքում, այդ որոշումը նախատեսում է՝ հաշվի առնելով, որ հարկային պարտավորությունները խախտելու դեպքերը կարող են բացասական ազդեցություն ունենալ պետության բյուջեի վրա, ինչի հետևանքով պետությունը պարտավոր է ձեռնարկել համապատասխան միջոցներ։ Ավելին, որոշման մեջ մանրամասն նկարագրված են այն քայլերը, որոնք պետք է ձեռնարկվեն քաղաքացիների կողմից հարկային պարտավորությունների կատարման ուղղությամբ:
Օրենքի կիրառման գործընթացը և քաղաքացիների իրավունքները
Այդ որոշման հիմքում է ընկած վարչական գործընթացը, որը սահմանում է քաղաքացիների իրավունքներն ու պարտականությունները: Որոշման ընդունումից հետո քաղաքացիները պարտավոր են կատարել իրենց հարկային պարտավորությունները, իսկ նրանց կողմից չկատարված հարկային պարտավորությունները ենթակա են հարկային մարմինների կողմից բողոքարկման և վճարման:
Քաղաքացիներին հնարավորություն է տրված ներկայացնել իրենց վարույթը, ինչպես նաև տրամադրել անհրաժեշտ ապացույցներ և փաստաթղթեր, որոնք կարող են օգնության չգալ իրենց հարկային պարտավորությունները կատարելու հարցում: Այդ գործընթացը պետք է իրականացվի համապատասխան ժամանակահատվածում, որը նշված է որոշման մեջ:
Հարկադիր հարկային միջոցառումների կիրառման դեպքում, քաղաքացիների իրավունքները պետք է պաշտպանվեն` ըստ ՀՀ վարչական օրենսդրության: Սա նշանակում է, որ նրանք իրավունք ունեն պաշտպանել իրենց շահերը դատարանում, ինչպես նաև դիմել մարզային հարկային մարմիններին, եթե զգում են, որ իրենց իրավունքները խախտվում են:
Հարկային պարտավորությունների կատարումը և ռիսկային գործոնները
Հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր ֆիզիկական անձի պարտավորություն, որի նորմերը սահմանված են ՀՀ հարկային օրենսդրության կողմից: Սակայն որոշ դեպքերում քաղաքացիները կարող են բախվել տարբեր ռիսկերի, որոնք ազդում են նրանց հարկային պարտավորությունների կատարելիության վրա:
Օրինակ, ֆինանսական դժվարություններ, աշխատանքային անապահովություն կամ այլ սոցիալական խնդիրներ կարող են հանգեցնել քաղաքացիների խախտումների: Այնուամենայնիվ, ՀՀ ՊԵԿ-ն առաջարկում է տարբեր միջոցներ, որոնք կարող են օգնել քաղաքացիներին կատարել իրենց պարտավորությունները: Այդպիսի միջոցները կարող են լինել հարկայինպիսի վարկային ծրագրեր, պետական աջակցության ծրագրեր, որոնք ուղղված են հարկային պարտավորությունների կատարմանը:
Ավելին, հարկային մարմինները պարտավորված են իրազեկել քաղաքացիներին իրենց իրավունքների և պարտականությունների մասին, ինչպես նաև տրամադրել համապատասխան խորհրդատվություն և աջակցություն: Այսպիսով, քաղաքացիները կարող են ավելի հեշտությամբ և արդյունավետ կերպով կատարել իրենց հարկային պարտավորությունները: