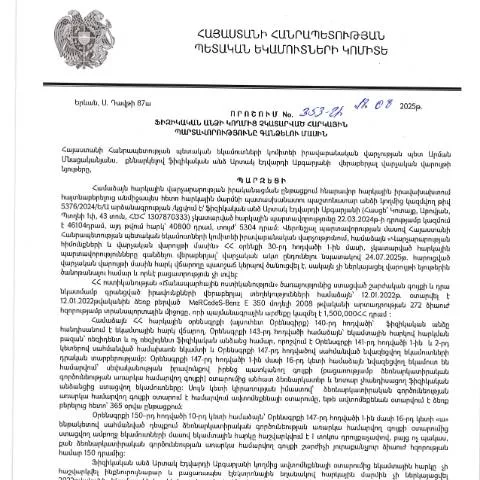
Հարկային պարտավորությունների գանձումը. Հասարակական կարևորություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.08.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 353-Ա որոշումը ստանձնում է կարևոր դեր՝ ապահովելով հարկային պարտավորությունների կատարման հետևողականությունը: Խոսքը վերաբերում է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և այդ հարցը լուծելու համար ստեղծվել է հատուկ ձևաթուղթ:
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, որոնք ունեն չկատարված հարկային պարտավորություններ: Ըստ օրենքի, հարկային պարտավորությունները չկատարելը կարող է հանգեցնել վարչական պատասխանատվության, իսկ որոշ դեպքերում՝ նաև քրեական:
Ովքե՞ր կարող են դիմել և երբ
Այս ձևաթուղթը կարող են լրացնել բոլոր ֆիզիկական անձիք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Դիմումը կարող է ներկայացվել ինչպես Հայաստանի Հանրապետության քաղաքացիների, այնպես էլ օտարերկրյա քաղաքացիների կողմից:
- Հասարակական ծառայողներ: Քաղաքացիներ, ովքեր աշխատում են պետական կամ համայնքային ծառայություններում:
- Իրավաբանական անձինք: Իրականում, եթե ֆիզիկական անձը հանդիսանում է իրավաբանական անձի վարկային պարտավորությունների պատասխանատու:
- Ընտանիք: Այս ձևաթուղթը կարող են լրացնել նաև ընտանիքի անդամները:
Հատուկ դեպքեր
Դա կարող է լինել, օրինակ, այն անձանց համար, ովքեր գտնվում են բարդ սոցիալ-տնտեսական վիճակում, կամ ունկնդիր են շրջանառու միջոցների պակասի:
Որտեղ կարելի է ստանալ և ինչպես լրացնել ձևաթուղթը
Եթե դուք դիմում եք տվյալ ձևաթուղթը, ապա կարող եք ստանալ այն ՀՀ ՊԵԿ պաշտոնական կայքից կամ այցելելով տեղական հարկային մարմին:
Դիմումը լրացնելու համար անհրաժեշտ է:
- Նշել անուն, ազգանուն և հայաստանյան բնակության հասցեն:
- Մանրամասն նկարագրել, թե ինչ հարկային պարտավորություններ եք չկատարել:
- Ֆինանսական իրավիճակը, պայմանավորվածությունները, եթե դրանք առկա են:
- Ներկայացնել անձնական տվյալները՝ վկայականի համարը, պետական ռեգիստրի համարը:
Դիմումի և դրա հետևանքների գործընթացը
Դիմումն ստանալուց հետո հարկային մարմինը անմիջապես մեկնարկում է նրա ուսումնասիրությունը: Արդյունքում, նրանք կարող են որոշել, թե արդյոք հարկային պարտավորությունները պետք է գանձվեն, թե չի պահանջվում որևէ գործողություն:
Դիմումն ընդունելուց հետո, անհրաժեշտ է սպասել պատասխան, որը կարող է տեւել մինչև 30 օրվա ընթացքում:
Ինչպես ստանալ տեղեկությունները դիմումի ընթացքի մասին
Հարկային մարմինները տրամադրում են դիմումի ընթացքի մասին տեղեկություններ, որոնք կարելի է ստանալ որպես լրացուցիչ տեղեկություն:
- Օնլայն վիճակագրություն, եթե դուք դիմել եք էլեկտրոնային եղանակով:
- Էլ. փոստով հաղորդագրություններ:
- Հեռախոսազանգերի միջոցով:
Պատասխանատվության իրավիճակները
Եթե դիմումը մերժվում է, հարկային մարմինը պետք է տրամադրի մանրամասն բացատրություն: Այս դեպքում, փաստաբանի աջակցություն ստանալը կարող է օգտակար լինել:
Դիմումը կարող է մերժվել հետևյալ պատճառովներից:
- Հիմնավորված փաստեր չներկայելը:
- Պարտավորությունների ցածր մակարդակ:
- Անձնական տվյալների ոչ ճիշտ լրացում:
Պատասխանատվության բաժնի իրավասությունը
Շուրջը միջավայրում հարկային պարտավորությունների կատարումը վերահսկում է ՀՀ ՊԵԿ-ը: Այս պատասխանատվության բաժինն ապահովում է նաև հարկային քաղաքականության մշակումը:
Զարմանալին այն է, որ ՀՀ ՊԵԿ-ը ունի նաև իրավասություն, որը նախատեսում է հարկային պարտավորությունների գանձման հարցում:
Խորհուրդներ դիմողների համար
Դիմողները պետք է տեղեկացված լինեն՝ հետևյալ խորհուրդները կարող են օգնել:
- Շատ մանրամասն լրացրեք ձեր դիմումը:
- Առաջարկեք ձեր ֆինանսական վիճակը համապատասխան փաստերով:
- Ընդունեք իրավաբանական օգնություն, եթե անհրաժեշտություն ունեք:
Համակարգային փոփոխություններ և ապագա առանձնահատկություններ
Եվս մեկ կարևոր հանգամանք է, որ ՀՀ օրենսդրությունը մշտապես փոփոխվում է: Դրան հետևելով, հարկային պարտավորությունների գանձման համակարգում կարող են լինել նաև նորարարություններ:
Այսինքն՝ անհրաժեշտ է հետևել նորություններին և առկա փոփոխություններին:
Էլեկտրոնային ծառայությունների զարգացումը
Հարկային մարմինները մշտապես բարելավում են իրենց ծառայությունները, և առաջիկայում ակնկալվում է էլեկտրոնային դիմումների ավելի լայն կիրառություն:
Նորարարությունները կարող են ներառել.
- Էլեկտրոնային ստորագրությունների կիրառումը:
- QR կոդերի միջոցով ստուգման համակարգ:
- Առցանց համակարգերում ավելի մեծ վերահսկողություն:
Տվյալների պահպանություն և գաղտնիություն
Հարկային մարմինները պարտավոր են պահպանել յուրաքանչյուր դիմող անձի տվյալները, և ապահովել դրանց գաղտնիությունը:
Հարկային տեղեկատվության բացահայտումը առանց համապատասխան իրավական հիմքի արգելված է:
Որպես եզրակացություն
ՀՀ ՊԵԿ-ի որոշումը, որն ընդունվել է 18.08.2025-ին, խաղում է կարևոր դեր հարկային պարտավորությունների կատարման վերահսկման ու հասարակական պարտավորությունների ապահովման մեջ: Սա հնարավորություն է տալիս քաղաքացիներին կարգավորել իրենց ֆինանսական պարտավորությունները:
ՀՀ ՊԵԿ իրավաբանական վարչության գործունեությունը և գործառույթները
ՀՀ ՊԵԿ իրավաբանական վարչությունը հանդիսանում է պետական եկամուտների կոմիտեի հիմնական ստորաբաժանումներից մեկը, որի հիմնական նպատակն է ապահովել հարկային օրենսդրության կիրառումը, հարկային իրավախախտումների հայտնաբերումը և դրանց դեմ պայքարը: Վարչությունը վարում է հարկային պարտավորությունների կատարման նկատմամբ վերահսկողություն և իրականացնում է հարկային օրենսդրության պահանջների պահպանման նպատակով անհրաժեշտ միջոցառումներ:
Իրավաբանական վարչության գործառույթներից են նաև հարկային իրավախախտումների վերաբերյալ քննչական գործողությունների իրականացումը, ինչպես նաև հարկային վճարումների պարտավորությունների կատարումը կամ հարկային պարտավորվածությունների ճանաչումը և դրանց գանձման գործընթացի կազմակերպումը: Վարչությունը պատասխանատու է նաև հարկային վիճակագրության հավաքման և ընդլայնման համար՝ ապահովելով հարկատուների միջև արդար և հավասար պայմանների ստեղծումը:
Այս վերահսկողական աշխատանքները ապահովում են հանրային ֆինանսների կայունությունը և երկրի տնտեսական զարգացման համար անհրաժեշտ պայմանների ստեղծումը:
Հարկային պարտավորությունների գանձման գործընթացը՝ քայլ առ քայլ
Հարկային պարտավորությունները գանձելու գործընթացը, ինչպես նշված է 18.08.2025թ. կայացված որոշման մեջ, ներառում է մի շարք կարևոր քայլեր, որոնք հարկատուները պետք է կատարեն՝ հստակեցնելու իրենց պարտականությունները և կանխելու հնարավոր իրավախախտումները:
Առաջին քայլն է հարկային պարտավորությունների ճիշտ հաշվարկը, որի ընթացքում հարկատուն պետք է ուսումնասիրի իր եկամուտները և վարձավճարները՝ ապահովելով, որ բոլոր հարկերը ժամանակին և լիովին վճարվեն: Այս գործընթացում կարևոր է նաև հաշվի առնել հարկային արտոնությունները, որոնք կարող են ազդել վճարումների գործակիցների վրա:
Երկրորդ քայլը ներառում է հարկային մարմնի հետ շփումը: Հարկատուները պետք է մշտապես կապ հաստատեն ՀՀ ՊԵԿ-ի հետ՝ ստանալու տեղեկատվություն իրենց հարկային պարտավորությունների մասին և պարզելու, արդյոք նրանք կարող են օգտվել որևէ հարկային արտոնության կամ երկարաձգման հնարավորությունից:
Երրորդ քայլով հարկատուները պետք է հետևեն իրենց հարկային պատմությանը և, եթե անհրաժեշտություն առաջանա, դիմեն իրավաբանների օգնությանը ՝ պարզելու իրենց իրավունքներն ու պարտականությունները:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ տարբեր հետևանքներ, որոնք նախատեսված են ՀՀ օրենսդրությամբ: Դրանք ներառում են վարչական տուգանքներ, տոկոսներ և այլ պատժամիջոցներ, որոնք կիրառվում են հարկային մարմինների կողմից: Նման իրավիճակներում կարևոր է, որ հարկատուները ժամանակին արձագանքեն և կատարեն բոլոր անհրաժեշտ գործողություններ՝ շտկելու իրենց պարտավորությունները:
Հարկային պարտավորությունների չկատարումը կարող է նաև վնասել հարկատուի հեղինակությանը, ինչը կարող է բերել ոչ միայն ֆինանսական կորուստների, այլ նաև բիզնեսի հնարավորությունների նվազեցման:
Այդ իսկ պատճառով, հարկատուները պարտավոր են ուշադիր հետևել իրենց ֆինանսական դրությանը և մշտապես կատարել իրենց հարկային պարտականությունները՝ ապահովելու իրենց գործունեության օրինականությունը և կայունությունը: