Հարկային պարտավորությունների կատարումը. Ինչպես է դա ազդում քաղաքացիների վրա
Քաղաքացիները Հայաստանի Հանրապետությունում հաճախ сталкиваются с налоговыми обязательствами, которые могут возникнуть в результате их финансовой деятельности. Պետք է նշել, որ հարկերը վճարում են բոլոր ֆիզիկական անձինք՝ անկախ իրենց գործունեության տեսակից։ Երբ քաղաքացին չի կատարում հարկային պարտավորություններ, դա կարող է հանգեցնել տարբեր խայտառակությունների, այդ թվում՝ վարչական պատասխանատվության:
Քայլ առ քայլ՝ որոշում N3179-ի գործընթացը
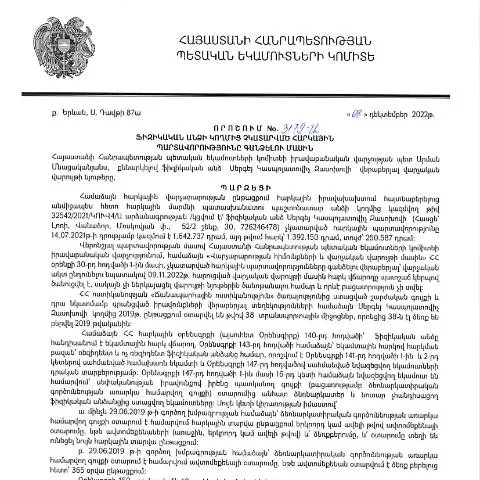
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշումը, որն ընդունվել է 2022 թվականի դեկտեմբերի 8-ին, նպատակ ունի ապահովել հարկային համակարգի կայունությունը և քաղաքացիների պատասխանատվությունը: Որոշումն վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել հարկային վճարումներ:
- Սույն որոշումը հստակեցնում է, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձումը:
- Այստեղ նշված են նաև այն մեթոդները, որոնց միջոցով կարելի է իրականացնել հարկային պարտավորությունների գանձումը:
Դիմելու ընթացակարգը
Որպեսզի քաղաքացին կարողանա դիմել հարկային պարտավորությունների գանձման համար, նախ պետք է լրացնի համապատասխան հայտ, որը կոչվում է Dimum Dzev N3179. Այս հայտը պետք է պատրաստվի համապատասխան նմուշի համաձայն:
Որոշման առանձնահատկությունները
Գոնե երեք կարևոր առանձնահատկություն կան, որոնք նկարագրում են այս որոշումը:
- Հարկային պարտավորությունների չկատարումը. Նշվում են այն դեպքերը, երբ քաղաքացիները չեն կատարել հարկային պարտավորությունները:
- Վարչական պատասխանատվությունը. Որոշման մեջ խստորեն նշվում են այն պատիժները, որոնք կարող են կիրառվել:
- Նոր կարգավիճակները. Հարկային պարտավորությունների գանձման գործընթացը առավելագույնս ավտոմատացվում է:
Ինչ անել, եթե դիմումը մերժվի
Շատ դեպքերում քաղաքացիները կարող են ձախողել իրենց դիմումները, ինչը կարող է հանգեցնել հարկային պարտավորությունների չկատարում:
- Խնդիրի ուսումնասիրում: Առաջին քայլն է հասկանալու, թե ինչու է դիմումը մերժվել:
- Առաջիկա գործողությունները: Եթե մերժումը հիմնավորված է, необходимо исправить ошибку и повторно подать заявку:
- Վիճակագրական տվյալների փոփոխություն: Պետք է ուշադիր լինեք, որ յուրաքանչյուր հաշվետվություն համապատասխան լինի վերջին հարկային գործառույթներին:
Ինչպես լրացնել Dimum Dzev N3179 հայտը
Երբ քաղաքացին որոշում է լրացնել Dimum Dzev N3179 հայտը, պետք է ուշադիր լինի որոշակի կետերի նկատմամբ:
| Կետ | Նկարագրություն | Խնդիրներ |
|---|---|---|
| Անուն և ազգանուն | Ընդգրկեք Ձեր լրիվ անունը | Չափազանց տարածված անուններ կարող են բարդություններ առաջացնել |
| Հարկային համարը | Նկարագրեք Ձեր հարկային համարը | Սխալ տվյալները կարող են привести к отказу |
| Հարկային պարտավորությունների տեսակը | Նշեք, թե որ տեսակի պարտավորություններ եք ունեցել | Օգտագործեք ճիշտ տերմիններ: |
Ֆինանսական պատասխանատվություն և վարչական գործընթացը
Մասնակցելով այս գործընթացին, քաղաքացիները պետք է գիտակցեն, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական, այլ նաև քրեական պատասխանատվության:
- Մասնագիտական խորհրդատվություն: Եթե քաղաքացիները վստահ չեն իրենց իրավական իրավունքների մասին, խորհուրդ է տրվում դիմել մասնագետների:
- Զրույց հարկային մարմինների հետ: Քաղաքացիները կարող են դիմել հարկային մարմիններին՝ իրենց հարցերին պատասխանելու համար:
Ավելի լայն գործընթացի շրջանակում Dimum Dzev N3179 հայտը
Այս հայտը միայն ձեր հարկային պարտավորությունների գանձման գործընթացի մի մասն է: Այն ներառում է նաև ряд дополнительных шагов, которые могут потребоваться для завершения процесса:
- Նախնական տեղեկություններ: Ուշադրություն դարձրեք առկա տեղեկություններին:
- Թարմացում: Հարկային մարմինները պետք է ստանան հիմնավոր տեղեկություններ:
- Վերջնական որոշման սպասում: Անհրաժեշտ է սպասել, մինչև հարկային մարմինները վերլուծեն դիմումը:
Ստեղծելով ապագայում կայուն հարկային համակարգ
Հարկային պարտավորությունների կատարումը կարևորագույն գործոն է երկրի տնտեսական կայունության համար: Այսպիսով, քաղաքացիները պետք է գիտակցեն իրենց պարտականությունները և հետևեն ընթացակարգերին:
Հարկային պարտավորությունները կատարելը պետք է դիտվի որպես քաղաքացիական պարտականություն և պատասխանատվություն, որը ամրապնդում է հասարակության առողջությունը:
Հարկային պարտավորությունների կատարումը և վարչական վարույթը
Հարկային պարտավորությունների կատարումը կարևոր բաղադրիչ է յուրաքանչյուր ֆիզիկական անձի համար, ով ունի եկամուտներ և պետք է կատարի հարկային պարտավորություններ: ՀՀ ՊԵԿ իրավաբանական վարչությունը, ղեկավարված Սերգեյ Կասպոլատովիչ Զասոխովի կողմից, 08.12.2022-ին ընդունել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3179-Ա որոշումը: Այս որոշումը նպատակ ունի ապահովել հարկային համակարգի առողջության պահպանմանն ու հարկային պարտավորությունների կատարումը:
Այս վարչական վարույթը թույլ է տալիս ՀՀ ՊԵԿ-ին ձեռնարկելու գործողություններ այն ֆիզիկական անձանց նկատմամբ, ովքեր հարկային պարտավորություններ չեն կատարել, ինչը կարող է հանգեցնել փոխադարձ շահերի խախտման: Հայտարարությունների ներկայացման ժամկետները, հարկային պարտավորությունների կատարումը, և ստուգումների վերահսկողությունը իրականանում են «Իրավական ընթացակարգի օրենսգիրք»-ի շրջանակներում:
Պետական եկամուտների կոմիտեն պարտավոր է իրականացնել կարգավորող և վերահսկող ընթացակարգեր, որոնք մատչելի են բոլոր քաղաքացիներին, այդ թվում՝ էլեկտրոնային ծառայությունների միջոցով: Այսպիսով, յուրաքանչյուր ֆիզիկական անձ՝ գրանցված հարկ վճարող, կարող է ստանալ անհրաժեշտ տեղեկատվություն և խորհրդատվություն կայքի միջոցով:
Վիճակագրական տվյալներ և կատարողական ցուցանիշներ
ՀՀ ՊԵԿ-ը տրամադրում է առավելագույն թվային տվյալներ հարկային պարտավորությունների կատարողականի վերաբերյալ, որոնք ունեն կարևոր նշանակություն պետական քաղաքականության համար: Կառավարությունը մշտապես վերահսկում է հարկային հավաքների արդյունավետությունը, և այս հարցում օգտագործվում են տարբեր վիճակագրական տվյալներ:
2023 թվականի առաջին կիսամյակում, ըստ ՀՀ ՊԵԿ-ի հրապարակումների, արձանագրվել է հարկային պարտավորությունների շուրջ 15%-ի ավելացում՝ նախորդ տարվա համեմատ: Այս ցուցանիշները ապացուցում են, որ վարչական վարույթները արդյունավետ են, և հարկ վճարողները ավելի գիտակցաբար են մոտենում իրենց պարտավորություններին:
Հարկային պարտավորությունների հավաքման գործընթացում որոշումները ընդունվում են տվյալների վերլուծության հիման վրա, ինչը թույլ է տալիս ՀՀ ՊԵԿ-ին ողջամտորեն գնահատել և կանխատեսել հարկային եկամուտների դինամիկան: Դրա արդյունքում, հարկային վարչությունը կարող է ավելի արդյունավետ կազմակերպել ստուգումները և վարչական վարույթները՝ հիմնվելով այնպիսի տվյալների վրա, որոնք ունեն բարձր ազդեցություն:
Գործողությունների հաջորդականություն վարչական վարույթներում
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների կատարումն ապահովելու համար ձեռնարկվող գործողությունները պետք է հիմնված լինեն խիստ ընթացակարգերի վրա: Նախ, ֆիզիկական անձը, որն ունի չկատարված հարկային պարտավորություններ, կստանա ծանուցագիր, որը նշում է պարտավորությունների գումարը և վերջնաժամկետը, մինչդեռ այդ ծանուցագիրը պարտադիր է ուղարկել գրանցված հասցեով կամ էլեկտրոնային եղանակով:
Եթե ֆիզիկական անձը չի արձագանքում ծանուցման վերաբերյալ, ապա ՀՀ ՊԵԿ-ն անցնում է հարկային պարտավորությունների գանձման գործընթացին, որի շրջանակներում կարող են կիրառվել վարչական տույժեր: Տույժերի չափերը կարգավորվում են օրենսդրությամբ, և դրանք կարող են փոփոխվել ըստ իրավիճակի և հարկային պատմության:
Զուգորդաբար, ֆիզիկական անձը կարող է դիմել վարչությանը նաև կասկածելի իրավիճակներում, եթե считает, что նրա պարտավորությունները չեն համապատասխանում իրականությանը: Դիմումը կարող է իրականացվել էլեկտրոնային համակարգում, որի միջոցով իրավաբանական վարչությունը կարող է տրամադրել անհրաժեշտ աջակցություն և տեղեկություններ: