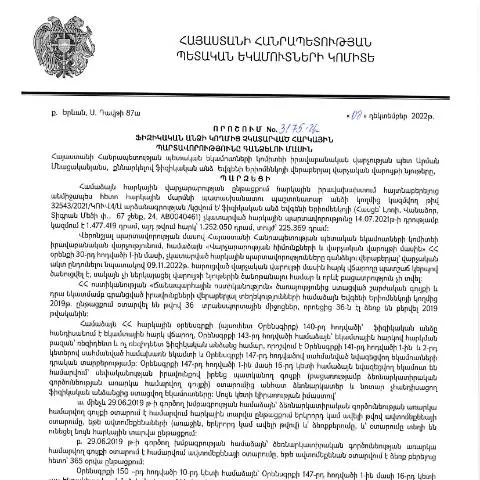
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշումը
2022 թվականի դեկտեմբերի 8-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշում N3175-Ա, որն առնչվում է այն դեպքերին, երբ ֆիզիկական անձն ազատվում է հարկային պարտավորություններից: Այս որոշումը, որ հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2023 թվականի փետրվարի 7-ին, ունի կարևոր նշանակություն հարկային համակարգում, քանի որ այն սահմանում է ընթացակարգեր, որոնք նպաստում են հարկային պարտավորությունների գանձմանը և պարզեցնում գործընթացը հարկ վճարողների համար:
Ո՞վ պետք է լրացնի և ներկայացնի այս փաստաթուղթը
Այս փաստաթուղթը լրացնում են բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել համապատասխան ժամկետներում: Դրանք կարող են լինել անհատ ձեռնարկատիրոջներ, ինքնազբաղված անձինք և ժամանակավորապես գործող ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ:
Հարկային պարտավորությունների կատարման պայմանները
- Եթե ֆիզիկական անձը չի կարողացել կատարել իր պարտավորությունները ֆինանսական ծանրաբեռնվածության պատճառով:
- Եթե պարտավորությունները չեն կատարվել այլ պատճառներով, որոնք չեն ենթադրում տուգանքներ:
- Ունենալով ներկայացրած փաստաթղթերի համապատասխանություն:
Ֆորմայի կառուցվածքն ու լրացման ընթացակարգը
Ֆորման բաղկացած է մի շարք դաշտերից, որոնք պետք է լրացվեն մանրամասն ու հստակ:
Դաշտերի նկարագրությունը
| Դաշտ | Նկարագրություն | Խնդիրները |
|---|---|---|
| Ազգանուն, անուն, հայրանուն | Լրացնել ֆիզիկական անձի տվյալները | Հաճախ խնդիր է առաջանում, երբ սխալ է գրված անունը: |
| Հարկային համարը | Դիտել փաստաթղթերը և ուղարկել ճիշտ հարկային համարը | Որոշ դեպքերում հարկային համարը կարող է լինել փոխված: |
| Պարտավորությունների տեսակ | Նշել, թե որ հարկային պարտավորությունն է գանձվում | Դժվարություն ի հայտ է գալիս, երբ պարտավորությունները տարբեր տեսակներ ունեն: |
| Հիմնավորումները | Ներկայացնել ցանկացած հիմք, որը կարող է վերաբերվել պարտավորություններին | Պետք է ներկայացնել ճիշտ հիմքեր: |
Դրական և բացասական հետևանքները
Այս փաստաթղթի ներկայացումը կարող է ունենալ ինչպես դրական, այնպես էլ բացասական հետևանքներ:
Դրական հետևանքները
- Հարկային պարտավորությունների լուծում և հնարավոր տուգանքներից խուսափում:
- Տարածքային և ֆինանսական ազատություններ:
Բացասական հետևանքները
- Եթե աջակցության փաստաթղթերը չեն ներկայացվելու, ապա կարող է առաջանալ նոր պարտավորություններ:
- Բացասական արձագանք հարկային մարմիններից, եթե ներկայացված փաստաթուղթը չի ընդունվում:
Որտեղ ներկայացնել և ինչ ուղիներով
Ֆորմայի ներկայացման տարբեր եղանակներ են:
Ներկայացման եղանակներ
- Էլեկտրոնային ձևով: Կարելի է ներկայացնել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
- Փաստաթղթային ձևով: Հնարավոր է կնքված ձևաթղթի հրատարակումը և ուղարկելը հարկային մարմին:
- Գրասենյակային ձևով: Դիմել հարկային մարմին, որտեղ աշխատակիցը պետք է ստանա և գրանցի ձեր փաստաթուղթը:
Ինչ անել, եթե դիմումը մերժվի
Եթե հայտը մերժվում է, ապա հարկավոր է հաշվի առնել հետևյալ քայլերը:
- Քննարկել մերժման պատճառները:
- Ուսումնասիրել ներկայացված փաստաթղթերը:
- Ստանալ ապահովագրական փաստաթուղթ:
- Կրկին ներկայացնել նոր հայտ:
Շրջանառության կարգավորումները և պատմությունը
Այս որոշումը հիմնված է ՀՀ վարչական ընթացակարգի օրենսդրության վրա, որը մշտապես բարեփոխվում է հարկային համակարգը կատարելագործելու նպատակով:
Տարիների ընթացքում փոփոխություններ են կատարվել, որոնք կապված են ֆինանսական միջոցների արդյունավետ կառավարման և հարկային պարտավորությունների կատարելու ընթացակարգերի պարզեցման հետ:
Անհրաժեշտություն և պարտավորություններ
Այս փաստաթուղթը ներկայացնելը պետք է դիտարկվի ոչ միայն որպես պարտավորություն, այլև որպես իրավական միջոց, որն ապահովում է հարկային պարտավորությունների կատարումը:
Հարկ վճարողները, լրացնելով և ներկայացնելով այս փաստաթուղթը, ապահովում են իրենց իրավունքները և պաշտպանվածությունը հարկային համակարգում:
Դիտարկման շրջանակները և կիրառելիությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 08.12.2022թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3175-Ա որոշումը սահմանում է այն հանգամանքները, որոնց դեպքում հարկային մարմինները կարող են նախաձեռնել պարտքերի գանձում: Այս որոշումն առավելապես վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները՝ համապատասխանաբար ՀՀ հարկային օրենսդրության պահանջներին:
Նշված որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., նախատեսում է նաև հարկային պարտավորությունների կատարելության վերաբերյալ հատուկ պահանջներ: Դրանց շրջանակը ներառում է, բայց չի սահմանափակվում, սոցիալ-տնտեսական պայմաններով, բնագավառներով, ինչպես նաև հարկային կարգավիճակով: Օրինակ, որոշումը կարող է կիրառվել այն քաղաքացիների հանդեպ, որոնք զբաղվում են անհատական ձեռնարկատիրությամբ, սակայն չեն ներկայացրել հարկային հաշվետվություններ կամ կատարել վճարումներ:
Հարկային պարտավորությունների կատարումը և վերահսկողությունը
Հարկային պարտավորությունների կատարումը՝ համաձայն ՀՀ հարկային օրենսդրության, ենթադրում է որոշակի գործընթաց, որն իրականացվում է հարկային մարմինների կողմից: Այս գործընթացի մեջ ներառված են նաև հարկային մոնիտորինգը և վերահսկողությունը, որոնք ունեն խիստ թիրախավորված և կանխարգելիչ բնույթ:
Հարկային մարմինները պարտավոր են մշտական վերահսկողություն իրականացնել ֆիզիկական անձանց կատարած հարկային վճարումների նկատմամբ: Այս գործընթացի շրջանակներում կարող են կիրառվել տարբեր մեխանիզմներ, ինչպիսիք են` ստուգումներ, հաշվետվությունների ախտահանում և հարկային պարտավորությունների կատարումից հրաժարվելու դեպքերի արձանագրում: Նմանօրինակ վերահսկողության շնորհիվ հնարավոր է կանխարգելել հարկային խախտումները և ապահովել հարկային համակարգի կայունությունը:
Դիմումը և դրա ընթացքը
Հարկային պարտավորությունների գանձման գործընթացի շրջանակում կարևոր է նաև դիմումի ներկայացման ընթացքը: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հրապարակված որոշումը սահմանում է, թե ինչպես և ինչ ժամկետներում կարող են ֆիզիկական անձիք դիմել հարկային մարմիններին` իրենց պարտավորությունները կատարելու համար:
Դիմումն, ըստ անհրաժեշտության, կարող է ներկայացվել որպես առցանց հավելված, կամ ինչպես նշված է որոշման մեջ, ֆիզիկապես հաճախակի այցելություններով: Վստահեցման համար հարկատուները պետք է ունենան էլեկտրոնային ստորագրություն, ինչը մեծապես արագացնում է դիմումի մշակումն ու պատասխան ստանալու գործընթացը:
Դիմումի քննման ժամկետները, ընդհանուր առմամբ, սահմանված են ՀՀ վարչական պրոցեդուրաների օրենսգրքով: Հարկային մարմինները պարտավոր են տրամադրել պատասխան 30 օրվա ընթացքում, սակայն որոշակի դեպքերում, եթե պահանջվում է լրացուցիչ տվյալներ, ժամկետները կարող են երկարաձգվել: