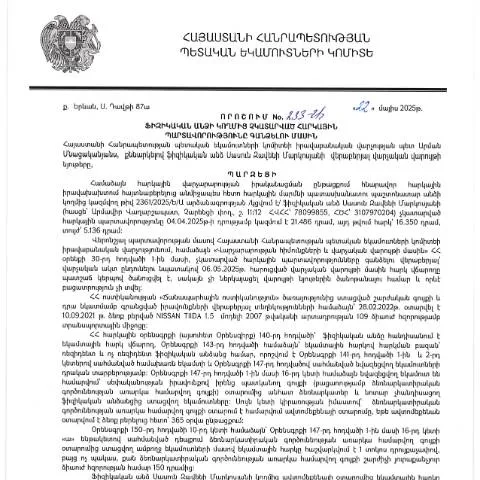
Դիտարկում ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 233-Ա որոշման նպատակն ու իրավական հիմքերը
2025 թվականի մայիսի 22-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատվեց 233-Ա որոշում, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտականությունների գանձմանը։ Այս որոշումն ընդունվել է այն նպատակի շրջանակներում, որպեսզի ապահովվի ՀՀ հարկային օրենսդրության արդյունավետ կիրառումը և հարկային պարտավորությունների կատարման վերահսկողությունը։ Այն խիստ կարևոր դեր է խաղում հարկերի հավաքագրման գործընթացում և քաղաքացիների պարտավորությունների իրացման խթանման գործում։
Որոշման ընդունման հիմքերը և շրջանակները
Այս որոշման ընդունման հիմքերը կարելի է հիմնավորել ՀՀ հարկային օրենսդրությամբ և վարչական գործընթացների կոդեքսով, որն ազդարարում է հարկային պարտավորությունների կատարման կարևորությունը։ Որոշման տեքստը մանրամասնորեն ներկայացնում է այն պատճառները, որու համաձայն ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ենթարկվում են համապատասխան վարչական միջոցների, որոնք նախատեսված են ՀՀ վարչական գործընթացների 139-Ն կոդեկսի շրջանակներում։
Կարգավիճակների դասակարգում և համապատասխան փաստաթղթերի պատրաստում
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նախապես հասկանալ, թե որոնք են այն կարգավիճակները, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարման։ Դրանք կարող են լինել տնտեսավարողների կողմից հարկային հաշվետվությունների ուշացման կամ փաստաթղթերի բացակայության դեպքում։ Ստորև ներկայացվում են որոշ կարևոր փաստաթղթերը, որոնք կարող են պահանջվել.
- Հարկային հաշվետվությունները՝ համապատասխան ժամկետներում ներկայացված,
- Հարկային պարտավորություններից ազատման հայտը (հնարավորության դեպքում),
- Հաղորդագրություններ հարկային մարմնից,
- Ապացույցներ կատարված վճարումների մասին։
Վայրի ներդրման փուլեր և ընթացակարգ
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի քանի փուլերից:
- Հայտարարագրերի ներկայացում: Հարկային մարմնին ներկայացվում են բոլոր անհրաժեշտ փաստաթղթերը:
- Վերակառուցման գործընթաց: Կատարվում է ներկայացված փաստաթղթերի վերլուծություն և չենթարկվող հարկային պարտավորությունների գնահատում:
- Վճարման պահանջի ներկայացում: Եթե հարկային պարտավորությունները չեն կատարվել, հարկային մարմինն ուղարկում է վճարման պահանջ:
- Հարկային պարտավորությունների կատարում: Քաղաքացին պետք է կատարի պարտավորությունները և ներկայացնի վճարման ապացույցը:
- Վերաբերմունք: Եթե պարտավորությունները չեն կատարվել, կարող են կիրառվել վարչական միջոցներ:
Физическое лицо и его особенности при заполнении формы
Որպես ֆիզիկական անձ, հարկ վճարողը ունի որոշակի իրավունքեր և պարտականություններ, որոնց գիտակցումը կարևոր է որոշման ընթացակարգում: Ֆիզիկական անձը կարող է օգտվել որոշակի ազատություններից, որոնք նախատեսված են հարկային օրենքով:
- Անհրաժեշտ փաստաթղթերը ներկայացնելու իրավունք,
- Հարկային պարտավորությունների կատարումից հրաժարվելու իրավունքն՝ որոշակի հանգամանքներում,
- Ստեղծված իրավիճակի վերաբերյալ բացատրություններ տրամադրելու իրավունք:
Ֆորմայի լրացման սկզբունքները և դժվարությունները
Ֆորմայի լրացումը կարող է թվալ հեշտ, սակայն այնտեղ կան որոշակի դժվարություններ, որոնց վրա պետք է հատուկ ուշադրություն դարձնել:
- Անվանումները: Ֆորմայի համապատասխան անվանումները պետք է լիարժեք համապատասխանեն փաստաթղթերին:
- Փաստաթղթերի հերթականությունը: Մոտեցեք ուշադիր փաստաթղթերի հերթականությանը:
- Այլ կարևոր տվյալներ: Ֆորման պետք է պարունակի բոլոր անհրաժեշտ տվյալները, առանց բացթողումների:
Ամբողջական ընթացակարգի ավարտը՝ վերջին քայլերը
Ֆորմայի լրացման վերջնական փուլը ենթադրում է, որ ֆիզիկական անձը կապահովի դիմումի ուղարկումը հարկային մարմին:
Այս գործընթացը կարող է իրականացվել ինչպես առկա, այնպես էլ էլեկտրոնային ձևով՝ օգտագործելով անձնական համարը և էլեկտրոնային ստորագրությունը:
Արդյունքներ և բարդություններ
Եթե ֆիզիկական անձը չի կատարում հարկային պարտավորությունները, ապա կարող են առաջանալ հետևանքներ, որոնք ներառում են վարչական տուգանքներ կամ պարտավորությունների հարկային մարմնի ուժով բռնագանձումը:
Սակայն անհրաժեշտ է նաև նշել, որ անձը ունի իրավունք պաշտպանված լինելու՝ պայմանավորված օրենքի պահանջներով:
Որոնք են այն իրավիճակները, երբ կարելի է խուսափել հարկային պարտավորություններից
Հարկային պարտավորություններից ազատելու հնարավորությունները կարող են ներառել.
- Անփոփոխ պայմաններով` եթե անձը ունի ընթացիկ ֆինանսական դժվարություններ,
- Ապահովման երաշխավորում` եթե կա համապատասխան փաստաթղթերի հավաքածու:
Հայաստանի Հանրապետության հարկային համակարգը գործում է թափանցիկ և հանրության համար հասանելի եղանակով, ինչը նշանակում է, որ յուրաքանչյուր քաղաքացին կարող է օգտվել իր իրավունքներից և պաշտպանվելու իր պարտավորություններից:
Հարկային պարտավորությունների իրականացման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 233-Ա որոշմամբ, հարկային պարտավորությունների գանձման գործընթացը կազմակերպվում է հատուկ ընթացակարգով, որը ենթադրում է մի շարք քայլեր, որոնք հարկային պարտավորություն ունեցող ֆիզիկական անձին մղում են կատարել պարտավորությունները: Առաջին հերթին, ավանդաբար շահառուի հարկային պարտավորությունները հաշվարկվում են ըստ նրա հայտարարագրերի, որոնք ներկայացվում են ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին: Եթե պարտավորությունները չկատարվել են, վարչությունը պարտավոր է իրականացնել համապատասխան քայլեր, որից հետո ստեղծվում է պարտքի փաստաթուղթ:
Հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել նաև հարկային ստուգումներ, որոնց ընթացքում զննվում են հարկային հայտարարագրերը և համապատասխան սկզբունքները: Եթե հարկային պարտավորությունները չեն կատարվել, ապա վարչությունը կարող է կիրառել հարկային պատժամիջոցներ, ինչպես նաև կիրառել հարկային ժամկետների երկարաձգման գործընթաց:
Վարչական գործ ընթացների իրավունքները և պարտավորությունները
Ֆիզիկական անձինք, ովքեր ենթարկվում են 233-Ա որոշման, ունեն որոշակի իրավունքներ և պարտավորություններ, որոնք պետք է հաշվի առնել: Առաջին հերթին, անձինք իրավունք ունեն ներկայացնելու իրենց կարծիքը և պահանջները ՀՀ ՊԵԿ առջև, ինչը նշանակում է, որ եթե նրանք չեն համաձայնվում իրենց պարտավորությունների գանձման շուրջ, կարող են դիմել վարչությանը և հանդես գալ իրենց որոշումների դեմ:
Այս իրավունքն օգտագործելու համար հարկավոր է դիմել վարչության համապատասխան ստորաբաժանմանը՝ ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են դիմումի հիմքերը: Ֆիզիկական անձինք ունեն նաև պարտավորություն ներկայացնել ճիշտ և ամբողջական տեղեկատվություն, որը կօգնի վարչությանը ճիշտ գնահատել իրավիճակը:
Էլեկտրոնային ծառայությունների օգտագործումը հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացում էական դեր ունի էլեկտրոնային ծառայությունների համակարգը, որն ապահովում է ավելի արագ և արդյունավետ փոխազդեցություն հարկ վճարողների և ՀՀ ՊԵԿ միջև: Այս համակարգի միջոցով անձինք կարող են ներկայացնել իրենց հարկային հայտարարագրերը, ստանալ տեղեկություններ իրենց պարտավորությունների վերաբերյալ, ինչպես նաև դիմել տարբեր ծառայությունների համար:
ՀՀ ՊԵԿ պաշտոնական կայքում հասանելի են մի շարք էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս քաղաքացիներին ինքնուրույն հետևել հարկային պարտավորություններին և առկա պարտքերի չափին: Այնուհետև, էլեկտրոնային ստորագրության օգտագործումը կարգավորում է բոլոր գործընթացները՝ ապահովելով թիվային անվտանգություն և տվյալների գաղտնիություն:
Ծառայությունների արդյունավետությունը բարձրացնելու համար կառավարությունը մշակում է նորարարական լուծումներ, որոնք նպատակաուղղված են քաղաքացիների համար ավելի պարզ և հասանելի դարձնելու կանոնակարգերը: