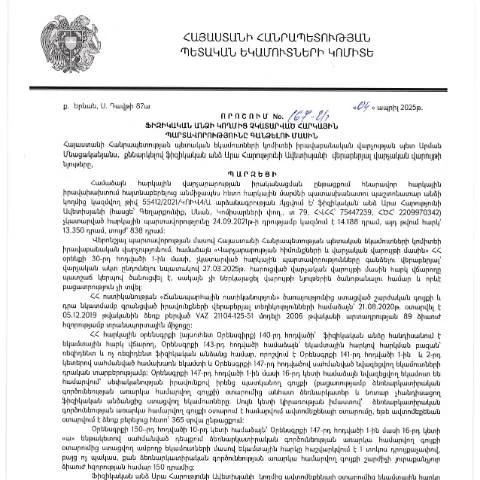
Հարկային պարտավորությունների գանձման գործընթացի պատմություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 167-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 04.04.2025թ. որոշումը (Արա Հարությունի Ավետիսյան, ՀՎՀՀ՝ 75447239, ՀԾՀ՝ 2209970342) մշակվել է հարկային պարտավորությունների գանձման գործընթացը կարգավորելու նպատակով: Որոշումը հիմնված է ՀՀ կառավարության կայացրած որոշումների վրա, որոնք առաջացրել են հարկային պարտավորությունների կատարման և վերահսկման նոր մոտեցումներ:
Այս որոշումը կարևոր է այն բանի համար, որ այն ամրագրում է վարույթային գործընթացները, որոնք պետք է իրականացվեն, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները: Այն նաև տրամադրում է իրավական հիմքեր, ըստ որոնց կարող են իրականացվել հարկային պարտավորությունների գանձման գործողություններ:
Որոշման նշանակությունը և դրա նշանակող գործառույթները
Այս որոշմանը դրված են մի շարք կարևոր գործառույթներ, որոնք ուղղված են հարկային պարտավորությունների գանձման գործընթացում իրավական կարգուկանոնի պահպանմանը:
- Հարկային պարտավորությունների դասակարգում: որոշումն օգնում է դասակարգել այն պարտավորությունները, որոնք պետք է կատարվեն, և սահմանում է այն գործողությունները, որոնք հարկային վարչության կողմից կարող են իրականացվել:
- Մշակման ընթացակարգեր: որոշման շրջանակներում սահմանվում են հարկային պարտավորությունների գանձման գործընթացի բոլոր անհրաժեշտ քայլերը:
- Վիճակագրական հաշվետվություններ: որոշումը ենթադրում է նաև վիճակագրական տեղեկատվության տրամադրում՝ հարկային վարչության գործունեության մասին:
Դրույթներ և իրավասություններ, որոնք ներառված են որոշման մեջ
Հարկային պարտավորությունների գանձման գործընթացում որոշման շրջանակներում կան մի շարք դրույթներ, որոնք անհրաժեշտ են տարբեր սցենարների համար:
- Վճարման ժամկետները: որոշումը հստակ սահմանում է, թե որքան ժամանակ ունեն ֆիզիկական անձիք իրենց հարկային պարտավորությունները կատարելիս:
- Ծանուցման ընթացակարգը: որոշվում է, թե ինչպես և երբ պետք է հարկային վարչությունը հայտնել պարտավորությունների մասին:
- Վիճակագրական հաշվետվություններ: սահմանվում են հաշվետվություններ, որոնք պետք է ներկայացվեն:
Որոշման հիման վրա իրականացվելիք գործողություններ
Ֆիզիկական անձիք, որոնք ունեն չկատարված հարկային պարտավորություններ, կարող են դիմել հարկային վարչություն՝ համապատասխան ընթացակարգերի համաձայն:
- Դիմումի ներկայացում: կարևոր է, որ քաղաքացիները ներկայացնեն համապատասխան դիմում՝ նշելով իրենց հաշվետվություններում առկա տեղեկությունները:
- Փաստաթղթերի տրամադրում: անհրաժեշտ է տրամադրել փաստաթղթեր, որոնք հաստատում են դիմումի հիմքերը:
- Փաստաթղթերի ստուգում: հարկային վարչությունը պարտավոր է ստուգել ներկայացված փաստաթղթերը:
Ինչ անել մերժման կամ սխալի դեպքում
Եթե դիմումը մերժվի կամ փաստաթղթերում գտնվեն սխալներ, քաղաքացին պետք է իմանա՝ ինչ քայլեր կատարել:
- Մերժման պատճառները: պետք է ծանոթանալ մերժման պատճառներին:
- Նոր դիմումի ներկայացում: անհրաժեշտության դեպքում, կարելի է ներկայացնել նոր դիմում՝ ուղղված մերժման պատճառներին:
- Օժանդակություն ստանալ: քաղաքացիները կարող են դիմել մասնագետների խորհրդատվության համար:
Օնլայն և գրասենյակային գործընթացների տարբերությունները
Այս որոշման շրջանակներում քաղաքացիները կարող են ընտրել, թե ինչպես ներկայացնեն իրենց դիմումները:
| Չափանիշ | Օնլայն | Գրասենյակային |
|---|---|---|
| Դիմումի ներկայացման արագություն | Ավելի արագ | Երկար |
| Ներկայացվող փաստաթղթեր | Էլեկտրոնային տարբերակ | Փաստաթղթերի ֆիզիկական տարբերակ |
| Շարքեր | Դե՛, պահանջ չկա | Կան |
| Տեղեկատվության ստացում | Անհրաժեշտ տեղեկատվություն արագ հասանելի | Խնդրում ենք սպասել |
Ցանկացած քայլի ընթացակարգեր
Հարկային պարտավորությունների գանձման գործընթացը ընդգրկում է մի շարք քայլեր, որոնք պետք է իրականացվեն:
- Դիմումի ձևակերպում: առաջին քայլն է անհրաժեշտ տեղեկությունների լրացումը:
- Փաստաթղթերի ներկայացում: ներկայացնել անհրաժեշտ փաստաթղթերը:
- Վերահսկման գործընթացը: հարկային վարչությունը պետք է իրականացնի ստուգումներ:
- Հաղորդագրության սպասում: սպասել վարչության կողմից ուղարկվող պատասխանին:
Մի շարք դեպքեր, երբ որոշումը չի կիրառվում
Այս որոշման շրջանակներում կան նաև բացառություններ:
- Վճարման ժամկետների երկարացում: որոշ դեպքերում քաղաքացիները կարող են ստանալ ժամկետների երկարացում:
- Չհամապատասխանող փաստաթղթեր: եթե ներկայացված փաստաթղթերը չեն համապատասխանում պահանջներին:
- Հարկային իրավունքի սպառվածություն: որոշ դեպքերում, եթե պարտավորությունները վաղաժամ կրում են ապակառուցված խուզարկումներ:
ՀՀ ՊԵԿ իրավաբանական վարչության գործունեությունը և նրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը հանդիսանում է հարկային պարտավորությունների կատարումը վերահսկող մարմին, որի հիմնական նպատակն է ապահովել հարկադիր գումարների հավաքագրումը և հարկային օրենսդրության պահպանելը: Այս վարչությունը պատասխանատու է ոչ միայն հարկային պարտավորությունների հետ կապված հարցերի լուծմանը, այլև իրավաբանական հիմնահարցերի, նորմատիվ իրավական ակտերի մշակման, ինչպես նաև հարկային իրավախախտումների նկատմամբ վարչական պատասխանատվության կիրառման գործում:
Վարչությունն ունի իրավասություններ, որոնք ընդգրկում են հարկային օրենքների վերանայումը, հարկային դատավարության կազմակերպումը, և հարկային վեճերի առկայության դեպքում՝ դրանց կարգավորման մեթոդների մշակումը: Ինչպես նաև, անհրաժեշտության դեպքում, ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է համագործակցել այլ պետական մարմինների հետ՝ նպատակ ունենալով ապահովել հարկային օրենսդրության արդյունավետ իրականացումը:
167-Ա որոշման կիրառման առանձնահատուկ դեպքեր և պարունակություն
Դիմումն, որը վերաբերելու է 167-Ա որոշմանը, նաև կարող է ներառել հատուկ գործոններ, որոնք կապ ունեն հարկային պարտավորությունների կատարելու և դրանց չկատարելու հետ: 167-Ա որոշման հիմնական նպատակը հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ հարկադիր միջոցների կիրառումն է, ինչը ենթադրում է, որ որոշակի հանգամանքների դեպքում կարող են կիրառվել պատժամիջոցներ:
Բացի այդ, որոշումը նախատեսում է գործողությունների հաջորդականության հստակեցում, որը պետք է իրականացվի հարկ վճարողների նկատմամբ: Դրա շրջանակներում նշվում են նաև այն դեպքերը, երբ հարկ վճարողը կարող է դիմել վարչությանը՝ մարելու և հարկային պարտավորությունները վերանայելու համար: Առանձնահատուկ ուշադրություն է դարձվում այնպիսի պարագայում, երբ ֆիզիկական անձն ունի հիմնավոր պատճառներ, ինչպիսիք են առողջական խնդիրները կամ ժամանակավորապես աշխատավարձի անկումը:
Հարկային պարտավորությունների համաձայնեցման գործընթացը
Այստեղ հարկային պարտավորությունները համաձայնեցնելու գործընթացը շատ կարևոր է, քանի որ դա թույլ է տալիս ֆիզիկական անձանց գտնել լուծումներ իրենց հարկային պարտավորությունների կատարման հարցում: ՊԵԿ-ով առաջարկվող համաձայնեցման գործընթացը նախատեսում է մի քանի փուլեր, որոնք ներառում են դիմումի ներկայացնումը, հարկային պարտավորությունների վերանայումը, և վերջնական որոշման ընդունումը:
Առաջին փուլում հարկ վճարողները կարող են ներկայացնել համապատասխան դիմումը՝ նշելով իրենց անհատական տվյալները և պատճառները, թե ինչու չեն կարողացել կատարել հարկային պարտավորությունները: Դիմումը պետք է լինի ամբողջական և կցված փաստաթղթերով, որոնք կհիմնավորեն ներկայացված պատճառները:
Երկրորդ փուլում հարկային վարչությունն ուսումնասիրում է դիմումը և կարող է պահանջել լրացուցիչ տեղեկություններ կամ փաստաթղթեր: Ակնկալվում է, որ գործընթացն անցկացնելու համար սահմանված ժամկետներում ֆիզիկական անձինք պետք է լինեն ակտիվ և համագործակցական:
Վերջին փուլում, երբ բոլոր փաստաթղթերը ստացվեցին և հարցումը քննվել է, վարչությունը կայացնում է որոշում, որն ուղարկվում է դիմողին: Եթե որոշումն सकारात्मक է, ապա ֆիզիկական անձը կարող է սկսել հարկային պարտավորությունների կատարումը համաձայն նոր պայմանների: