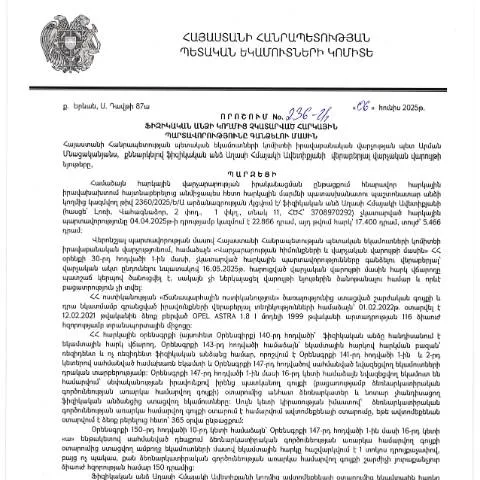
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 236-Ա որոշումը՝ հարկային պարտավորությունների գանձման գործընթացում
2025 թվականի հունիսի 6-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի 236-Ա որոշումն ունի կարևոր նշանակություն ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում։ Այդ որոշումը սահմանում է, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձումը, որոնք չեն կատարվել իրավաբանական անձանց կողմից։ Որոշումը, հրապարակված ՀՀ ՊԵԿ պաշտոնական կայքում սեպտեմբերի 19-ին, վերաբերում է բոլոր այն ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, որոնք դեռևս չեն կատարվել։
Ովքե՞ր են պատասխանատու տվյալ որոշման շրջանակներում
Ահա այն անձինք, ովքեր պետք է դիմեն տվյալ որոշման շրջանակներում.
- Շրջանակված ֆիզիկական անձինք՝ ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։
- Հարկային օպերատորներ՝ ովքեր ունեն իրավունք ստանալ հարկային պարտավորությունների կատարումից հրաժարվելու վերաբերյալ տեղեկություններ։
- Բացի այդ, իրավաբանական անձինք կարող են ուժի մեջ լինելուց հետո վերահսկել իրենց հարկային պարտավորությունները:
Ինչպես լրացնել և ներկայացնել 236-Ա որոշման վերաբերյալ հայտը
236-Ա որոշման շրջանակներում հայտը ներկայացնելու գործընթացը պահանջում է կրթվածություն և ճիշտ տեղեկատվություն։ Այս գործընթացի հիմնական քայլերը ներառում են.
- Անձնական տվյալների լրացում: Հարցաթերթիկում անհրաժեշտ է նշել ձեր անձնական տվյալները, այդ թվում՝ ազգանուն, անուն, ծննդյան ամսաթիվ, և ՀՎՀՀ:
- Հարկային պարտավորությունների շրջանակը: Հստակ ներկայացնել, թե որոնք են այն պարտավորությունները, որոնք չեն կատարվել:
- Ստուգման գործընթաց: Հասանելի են էլեկտրոնային ծառայություններ, որոնք կօգնեն ձեզ ստուգել, թե արդյոք ներկայացված տեղեկությունները ճիշտ են:
- Ներկայացում: Ծրագրի միջոցով պետք է ներկայացնել հայտը՝ կողմնորոշվելով համապատասխան ենթաբաժնին:
Հայտի ներկայացման ժամկետներն ու ընթացքը
Հայտի ներկայացման ժամկետներն ու ընթացքը սահմանված են օրենքով՝ ՀՀ վարչական ընթացակարգերի օրենսգիրք-ի համաձայն:
| Խնդրի բնույթ | Ժամկետ | Նշումներ |
|---|---|---|
| Հայտի ներկայացում | 30 օր | Հայտը պետք է ներկայացվի 30 օրում: |
| Ստուգման ընթացքը | 10 օր | Աղբյուրի ստուգումը պետք է կատարվի 10 օրում: |
| Դիտարկման արձագանք | 5 օր | Դիտարկման արձագանքները պետք է տրվեն 5 օրում: |
Ինչպես համընկնում է 236-Ա որոշումը այլ վարչական գործընթացների հետ
236-Ա որոշումը, որը վերաբերում է հարկային պարտավորությունների գանձմանը, ներառում է մի շարք այլ վարչական գործընթացներ, որոնք հավելում են կարևորություն այս որոշմանը:
- Հարկային փոխանցումների գործընթաց: Հարկային պարտավորությունների հավաքումը տեղի է ունենում տարբեր մակարդակներում, որոնցում կարևոր է 236-Ա որոշումը:
- Հարկային մարքային համակարգեր: Այս համակարգերը ապահովում են միասնական և համակարգված կերպով հարկային պարտավորությունների կատարումը:
Երևանյան վարչական մարմինների դերակատարումը և դրանք վերահսկելու մեթոդները
ՀՀ-ում հարկային պարտավորությունների գանձման գործընթացում ճնշող դերակատարում ունեն վարչական մարմինները, որոնց մեջ ընդգրկվում են.
- ՀՀ ՊԵԿ: Այս մարմինը հիմնական պատասխանատու է հարկային պարտավորությունների հավաքման և կառավարման համար:
- Իրավաբանական վարչություններ: Դրանք զբաղվում են իրավաբանական հարցերով և ներկայացնում են տեղեկատվություն քաղաքացիներին:
Ինչ անել, եթե հայտը մերժվի կամ լրացումներ պահանջվեն
Որպեսզի կարողանաք արդյունավետորեն հանդես գալ, կարևոր է հասկանալ, թե ինչ անել, եթե հայտը մերժվի կամ անհրաժեշտ լինեն լրացումներ.
- Մերժման պատճառների վերլուծություն: Հետազոտեք, թե ինչու է հայտը մերժվել:
- Լրացումներ կատարելը: Մերժման դեպքերում պետք է լրացումներ անել և երկրորդ անգամ ներկայացնել հայտը:
- Անհրաժեշտ փաստաթղթերի հավաքույթ: Վստահեք, որ բոլոր լրացուցիչ փաստաթղթերն ապահովված են:
Որտեղ և ինչպես ստանալ լրացուցիչ տեղեկատվություն
Հարկային պարտավորությունների գանձման գործընթացի հետ կապված լրացուցիչ տեղեկատվություն ստանալու համար կարելի է դիմել مختلف աղբյուրների:
- ՀՀ ՊԵԿ պաշտոնական կայք: Այստեղ կարելի է գտնել անհրաժեշտ տեղեկություններ:
- Մասնավոր խորհրդատվություններ: Դուք կարող եք դիմել նաև մասնավոր իրավաբաններին կամ խորհրդատուներին:
236-Ա որոշումը կարևորագույն դեր է խաղում հարկային պարտավորությունների հավաքման գործընթացում։ Հարկային պարտավորությունների կատարումը պահանջում է սիստեմատիկ մոտեցում և ճիշտ տեղեկատվություն: Այն աջակցում է, որպեսզի իրավաբանական անձինք կարողանան ճիշտ կատարել իրենց պարտավորությունները:
236-Ա որոշման կիրառման հոգեբանություն և հասարակական արձագանք
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 236-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, ոչ միայն իրավաբանական, այլ նաև սոցիալական և հոգեբանական չափանիշներ ունի։ Այդ որոշումը արմատական մոտեցում է խթանում հարկային պարտավորությունների կատարման նկատմամբ, ինչը կարող է անդրադառնալ քաղաքացիների վերաբերմունքին հարկային մարմինների նկատմամբ։
Վերջին տարիներին Հայաստանում զարգացած հարկային համակարգից շատ քաղաքացիներ սկսում են իմաստավորել իրենց պարտավորությունները և հասկացողություն ձեռք բերել հարկային օրենսդրության մասին։ Սակայն որոշման կիրառումը կարող է բերել նաև սոցիալական բարդություններ, քանի որ որոշ քաղաքացիներ ճնշված են զգում հարկային մարմինների կողմից։ Որոշումները, որոնք կարող են ենթադրել վարչական պատասխանատվություն, ամրագրում են հարկային կարգապահության բարձրացման կարևորությունը, սակայն նաև պահանջում են զգույշ մոտեցում՝ սոցիալ-հոգեբանական կողմը հաշվի առնելով։
Հարկային պարտավորությունների չկատարումը և վարչական ապագա քայլեր
236-Ա որոշումը միայն առաջին քայլն է հարկային պարտավորությունների չկատարումը կարգավորելու գործում։ ՀՀ ՊԵԿ-ը նախատեսում է նաև հետագա գործողություններ, որոնք կարող են ներառել լրացուցիչ վարչական պատասխանատվություն կամ վարչական ձեւով պարտավորությունների կատարման գործընթացներ։ Այս գործողությունները կարող են իրականացնել որպես բարեփոխումների մի մասն, որպեսզի ավելի արդյունավետ դարձնեն հարկային հավաքագրման համակարգը, ինչպես նաև ապահովեն քաղաքացիների նկատմամբ արդարացի վերաբերմունք։
Հարկային պարտավորությունների չկատարումը հակառակորդում ՀՀ ՊԵԿ-ը պետք է աշխատի նաև հասարակության հետ, որպեսզի բացի պարզեցնի հարկային համակարգի պահանջները, նաև ապահովի ավելի մեծ մատչելիություն տեղեկատվության ստացման համար։ Այսպիսով, վարչական ապագա քայլերը կարող են ներառել նաև լրացուցիչ տեղեկատվական արշավներ, որոնց նպատակն է քաղաքացիներին բացատրել հարկային պարտավորությունների կարևորությունը և ցուցադրել, թե ինչպես կարելի է հեշտությամբ և արագ կատարել դրանք։
236-Ա որոշման իրավական հիմքերը և ընթացակարգերը
236-Ա որոշման իրավական հիմքերը հիմնված են ՀՀ վարչական կարգապահության օրենսդրության վրա, որը մի կողմից ապահովում է հարկային պարտավորությունների կատարման պահանջը, մյուս կողմից՝ նախատեսում է բնակիչների իրավունքները և պաշտպանելիությունը։ Որոշումը պարունակում է մանրամասններ, որոնք վերաբերում են համակարգում տեղ գտած հարկային պարտավորությունների ձեւակերպմանը, դրանց հաշվառմանը և գանձմանը։
Դրանից ելնելով, ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է տեղեկացված լինեն, որ որոշման կիրառումը նրանց համար կարող է ունենալ վարչական հետևանքներ, ինչպիսիք են վարչական տուգանքները, իրավաբանական ընթացակարգերը և այլ միջոցառումներ։ Այսպիսով, որոշումը սահմանում է ընթացակարգեր և պայմաններ, որոնց համաձայն կարող են կիրառվել հարկային պարտավորությունների կատարելու պահանջները՝ անկախ անձի սոցիալական կարգավիճակից։
Այսպիսով, 236-Ա որոշումը ոչ միայն իրավախորհուրդ է, այլև մի կարևոր քայլ միացման և արդիականացման համար Հայաստանի հարկային համակարգում, ինչը կարևոր է երկրի տնտեսական կայունության ապահովման համար։