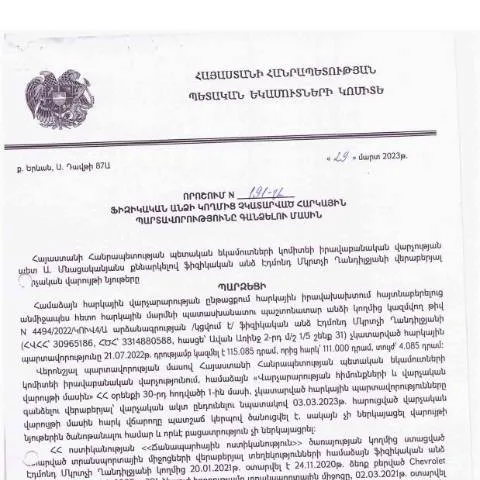
ՊԵԿ-ի որոշման էությունը և իր ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.03.2023թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, ունի կարևոր նշանակություն ինչպես հարկային օրենսդրության, այնպես էլ առջևից առաջացող վարչական գործընթացների համար։ Այս որոշումը նշում է, որ ֆիզիկական անձի հարկային պարտավորությունները, որոնք չեն կատարվել սահմանված ժամկետներում, կարող են հանգեցնել զրկանքների, ինչպիսիք են վարչական տուգանքները կամ նույնիսկ ֆինանսական պարտավորությունների քրեականացման հնարավորություն։
Այս որոշման շրջանակներում ՊԵԿ-ը նպատակ ունի բարձրացնել հարկային մշակույթը հանրության մեջ և խրախուսել քաղաքացիներին՝ հետևելու իրենց հարկային պարտավորություններին։ Հարկային պարտավորությունների չկատարման դեպքում քաղաքացիները կարող են առնչվել ավելի խիստ հետևանքների, որոնք կներգրավեն վարչական վարույթներ և իրավական հարցեր։
Վարչական վարույթների իրականացումը և դրանց ընթացքը
Դրանից հետո, երբ ՊԵԿ-ը որոշում է կայացնում ֆիզիկական անձի հարկային պարտավորությունների գանձման մասին, սկսվում է վարչական վարույթի գործընթացը։ Մասնավորապես, ՊԵԿ-ը պարտավոր է համապատասխան ծանուցում ուղարկել այն ֆիզիկական անձին, որի հարկային պարտավորությունները չկանխահանվել։ Ծանուցումը պետք է պարունակի բոլոր անհրաժեշտ տեղեկությունները, ներառյալ՝ պարտավորության չափը, ժամկետը և հնարավոր հետևանքները։
Հարկային պարտավորությունները գանձելու գործընթացը իրականացվում է ըստ ՀՀ հարկային օրենսդրության պահանջների։ Այսպիսով, ֆիզիկական անձը ունի իրավունք պահանջել պարզաբանումներ և ներկայացնել իր փաստարկները, եթե նա կարծում է, որ պարտավորությունները չեն եղել կամ չեն համապատասխանում իրականությանը։ Եվ դա կարող է իրականացվել շուտափույթ դիմումի ձևով, որը պետք է ներկայացվի ՊԵԿ-ին՝ հաշվի առնելով որակի և ժամկետների պահանջները:
Վարչական վարույթի շրջանակներում, ՊԵԿ-ը նաև կարող է գործարկել լրացուցիչ միջոցառումներ՝ հարկային պարտավորությունների կատարման վերահսկողության նպատակով, ինչպիսիք են հարկային տեսչությունները կամ վարչական խախտումների վերաբերյալ վարչական վարույթները։
Հարկային պարտավորությունների խախտման հետևանքները և քաղաքացիների իրավունքները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են հանգեցնել տարբեր տիպի հետևանքների, որոնք ներառում են վարչական տուգանքներ, թալանման գործընթացներ և նույնիսկ քրեական պատասխանատվություն։ Այսպիսով, հարկային պարտավորությունների չկատարման դեպքում քաղաքացիները կարող են հանդիպել նպատակային վարչական գործողություններին, որոնք կարող են նշանակվել որպես պատիժ։
Սակայն, այնուամենայնիվ, ՀՀ քաղաքացուն ապահովված են նաև որոշ իրավունքներ, որոնք հնարավորություն են տալիս պաշտպանել իրենց շահերը։ Օրինակ, եթե քաղաքացու կարծիքով պարտավորությունները չեն եղել կամ նրանց ծավալները չեն համապատասխանում իրականությանը, նա ունի իրավունք ներկայացնել փաստարկներ, դիմել Վարչական դատարան կամ մասնակցել վարչական վարույթի սահմաններում անհրաժեշտ միջնորդությունների ներկայացմանը։
Այսպիսով, հարկային պարտավորությունները պարտադիր են, սակայն քաղաքացիների իրավունքների պաշտպանությունը նշանակում է, որ նրանք կարող են դիմել համապատասխան մարմիններին, եթե կարծում են, որ իրենց նկատմամբ կիրառվող վարչական պենալները կամ պարտավորությունները ոչ պատշաճ են: