Հարկային պարտավորությունների իրականացման գործընթացը
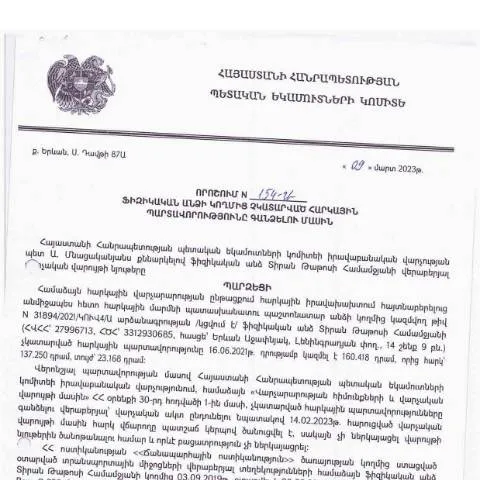
Հարկային պարտավորությունների կատարման հարցը միշտ էլ կարևորագույն թեմա է եղել յուրաքանչյուր անձի համար, ով զբաղվում է տնտեսական գործունեությամբ: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.03.2023թ․ որոշումը, որը վերաբերում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», ընդգրկում է կարևոր իրավական դրույթներ, որոնք պետք է հաշվի առնվեն հարկային պարտավորությունները կատարելու գործընթացում:
Նորմատիվ իրավական ակտի հիմնախնդիրներ
Այս որոշումը 2023 թվականի մարտի 9-ից առ այսօր հանդիսանում է օրենսդրական դաշտի կարևոր մաս, որը նախատեսում է հարկային պարտավորությունների կատարման ընթացակարգը: Դրա նպատակն է կարգավորել այն հարցերը, որոնք առնչվում են հարկային պարտավորությունների չկատարման հետևանքներին:
Ինչպես լրացնել և ներկայացնել հայտը
Հայտը ներկայացնելու գործընթացը մի շարք քայլեր է ներառում, որոնց արդյունքում կարող եք ապահովել, որ ձեր հայտարարությունը ճիշտ և ամբողջական է:
Հայտի հիմնական բաժինները
- Նախնական տեղեկություններ: Այստեղ նշվում են հարկ վճարողի անձնական տվյալները, այդ թվում՝ անուն, ազգանուն, և նույնականացման համար:
- Հարկային պարտավորությունների մանրամասներ: Դուք պետք է նշեք բոլոր պարտավորությունները, որոնք չկան կատարված:
- Դիմումի հայտարարություն: Ներդրվում են բոլոր դեպքերը, որոնք հիմնավորում են պարտավորությունների չկատարմանը:
Պարտադիր փաստաթղթերը
Հայտը ներկայացնելու համար անհրաժեշտ է տարբեր փաստաթղթեր, որոնք աջակցում են ձեր հայտին. Դրանք կարող են լինել:
- Հարկային հաշվետվությունները:
- Անձնական տվյալների վավերացման փաստաթուղթ:
- Հարկային պարտավորությունների վճարման փաստաթղթերը:
Անհրաժեշտ քայլեր` հայտի պարզումը
Հայտը ներկայացնելուց հետո, հարկ վճարողը պետք է հետևի որոշակի ընթացակարգերին, որոնք հնարավորություն կտան ստանալ դրական պատասխան:
Հայտի ուսումնասիրում և հաստատում
Հայտը ստանալուց հետո, պետական մարմինները կատարում են դրա ուսումնասիրություն, որը ներառում է հետևյալ քայլերը:
- Հայտի ներքո ներկայացված փաստաթղթերի ստուգում:
- Հետևողականության վերլուծություն՝ կանխատեսելով պարտավորությունների առկայությունը:
- Հաշվետվության համեմատական վերլուծություն:
Ներքոնշված իրավիճակների լուծման ուղիները
Եթե հայտը մերժվի, հարկ վճարողը իրավունք ունի համակարգված կերպով դիմել վերաքննության:
Մերժման պատճառները
Մերժման պատճառները կարող են լինել.
- Չարժեքում փաստաթղթերի համալիրությունը:
- Շարահյուսական կամ տեխնիկական սխալներ:
- Անձնական տվյալների անհամապատասխանություն:
Վերաքննության գործընթացը
Եթե մերժումը տեղի է ունեցել, հարկ վճարողը կարող է դիմել վերաքննության՝ ուղարկելով լրացուցիչ փաստաթղթեր կամ հիմնավորումներ:
Հրատապ հարցեր՝ որոնք կարող են ծագել
Այս գործընթացում հարկ վճարողները պետք է պատրաստ լինեն մի շարք խնդիրների, որոնք կարող են առաջանալ:
Օրինակ՝ չափազանցմամբ
Հարկային պարտավորությունների պակասը կարող է առաջացնել խոշոր գումարային պարտավորություններ:
Մի շարք այլ հարցեր
- Ինչ պետք է անել, եթե պարտավորությունները գերազանցում են կարողությունները:
- Որպես կարող են լուծվել վեճերը հարկային մարմնի հետ:
Հարկային պարտավորությունների անտեսելու հետևանքները
Հարկային պարտավորությունների ժամանակին չկատարման դեպքում կարող են առաջանալ հետևյալ հետևանքները:
- Տուգանքներ՝ ըստ իրավական ակտերի:
- Հարկային պարտավորությունների կուտակում:
- Հարկային մարմնի ուշադրության կենտրոնում հայտնվելը:
Իրավական հետևանքների հանգուցալուծումը
Եթե ձեր հայտը մերժվի, շատ կարևոր է ոչ միայն հասկանալ պատճառը, այլ նաև վերլուծել, թե ինչ քայլեր պետք է ձեռնարկվեն:
Հարկային մարմինների ու ծառայությունների միջազգայնացման գործընթացը
Ներկայումս, հարկային մարմինները ավելի ու ավելի հաճախ դիմում են էլեկտրոնային ծառայություններին:
Էլեկտրոնային ծառայությունների առավելությունները
- Անհրաժեշտ փաստաթղթերի էլեկտրոնային ձևով ներկայացում:
- Ժամանակի և ռեսուրսների տնտեսում:
- Հեշտ հասանելիություն և օգտագործման պարզություն:
Հայտի ներկայացման տարբերակները
Դուք կարող եք ներկայացնել ձեր հայտը շատ տարբեր ձևերով:
Առցանց եղանակ
Առցանց եղանակը ապահովում է թափանցիկություն և անվտանգություն:
Փաթեթային ներկայացում
Փաթեթային ներկայացումը տրամադրում է տարբերակներ, որոնք կարող են լինել հարմարեցնում:
Հանձնաժողովային նիստեր
Եթե ձեր հայտով չի հաջողվում լուծել խնդիրը, կարող եք դիմել հանձնաժողովային նիստերին:
Հարկային պարտավորությունների կատարումը՝ որպես իրավունք
Վերջում, հարկային պարտավորությունները տալու գործընթացը ոչ միայն պարտականություն է, այլ նաև իրավունք՝ օգտվել ծառայություններից:
Աւելի քան հարկային պարտավորության կատարումը, դա նաև սիմվոլ է:
Դա կարող է բացահայտել լավ գործարար վարքագիծ:
Ընդհանուր ձգտումը
Պետք է հիշել, որ հարկային պարտավորությունների կատարումը՝ ոչ միայն պարտք է, այլ նաև հնարավորություն՝ ապագա բարիքներին:
Որպեսզի ավելի լավ հասկանալ հարկային պարտավորությունները գանձելու գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.03.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հանդիսանում է կարևոր օրենսդրական քայլ, որը ուղղված է հարկային կարգապահության և ֆինանսական ապահովության ամրապնդմանը։ Այս որոշմամբ սահմանվում են հատկապես հարկային պարտավորությունների կատարումը խախտած ֆիզիկական անձանց նկատմամբ կիրառվող մի շարք միջոցներ, որոնք կարող են ներառել դրամական տուգանքներ, պարտադիր վճարումներ և նույնիսկ վարչական պատասխանատվություն։
Վստահության հաստատման նպատակով, հարկային պարտավորությունների վերաբերյալ ընթացակարգերը պետք է ճիշտ իրականացվեն։ Կարևոր է, որ քաղաքացիները իրազեկ լինեն նրանց պարտավորությունների մասին, իմանալով, որ հարկային մարմինները ունեն լիազորություններ՝ հարկային պարտավորությունների կատարման բացակայության դեպքում կատարելու հարկային գանձումներ։ Հաշվի առնելով, որ գործը վերաբերում է ֆիզիկական անձանց, անհրաժեշտ է նշել, որ յուրաքանչյուր քաղաքացի, ով չի կատարել իր պարտավորությունները, կարող է ենթարկվել համապատասխան միջոցների։
Ինչպես պատրաստվել հարկային պարտավորությունների գանձման գործընթացին
Ֆիզիկական անձանց համար, ովքեր ենթարկվում են հարկային պարտավորությունների գանձման գործընթացի, կարևոր է նախապատրաստվել հնարավոր դժվարություններին։ Առաջին հերթին, հարկային մարմինների կողմից գանձման գործընթացները սովորաբար սկսվում են պաշտոնական ծանուցմամբ, որը ուղարկվում է հարկ վճարողի գրանցված հասցեին։ Ծանուցումը պարունակում է տեղեկություններ այն պարտավորությունների մասին, որոնք պետք է կատարվեն, ինչպես նաև այն տույժերը, որոնք կարող են կապված լինել դրանց չկատարման հետ:
Նախապատրաստվելու համար հարկ վճարողը կարող է տեղյակ լինել իր պարտավորություններից՝ ստուգելով իր հարկային հաշվետվությունները և պարտավորությունները, որոնք առկա են ՀՀ ՊԵԿ պաշտոնական կայքում։ Ավելի կարևոր է, որ հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից, որոնք թույլ են տալիս արագ ու արդյունավետ կերպով ստուգել իրենց հարկային կարգավիճակը և պարտավորությունները:
Եթե հարկ վճարողն ունի հարցեր կամ խնդիրներ, նա կարող է դիմել ՀՀ ՊԵԿ ծառայություններուն, որոնք տրամադրում են մասնագիտական խորհրդատվություն։ Պետք է հիշել, որ ուշացած վճարումները կարող են հանգեցնել ավելացող տույժերի և այլ բարդությունների, ուստի կարևոր է լինել ակտիվ և միանալ հասարակական քննարկումներին, որպեսզի դիմավորեն հնարավոր խնդիրները:
Հարկային պարտավորությունների գանձման իրավական դաշտը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը իրավական շրջանակներում բարձրացրել է մի շարք հարցեր, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին։ Հիմնականում, որոշումն ունի իրավաբանական հիմքեր, որոնք առնչվում են վարչական նախաձեռնություններին, որոնք կարող են տեղի ունենալ հարկային պարտավորությունների կատարումը խախտած անձանց դեմ:
Առաջին հերթին, հարկային մարմինները պարտավոր են պահպանել օրենքը և իրավունքի վերծանի սկզբունքները, ինչը նշանակում է, որ յուրաքանչյուր դեպքում պետք է հաշվի առնել ֆիզիկական անձի ներդրումային և ֆինանսական հնարավորությունները։ Այս համատեքստում, որոշման մեջ գրված են նաև այն վարչական ընթացակարգերը, որոնք կիրառվում են հարկային պարտավորությունների գանձման ժամանակ:
Երկրորդ, հարկային մարմինները պետք է ապահովեն, որ բոլոր գործընթացները լինեն թափանցիկ և հասանելի քաղաքացիներին։ Այսինքն, հարկ վճարողները պետք է ունենան հնարավորություն ծանոթանալու այն փաստաթղթերին, որոնք վերաբերում են իրենց հարկային պարտավորություններին, ինչպես նաև համոզվել, որ իրականացվող գանձումները համահունչ են օրենքների և իրավական ակտերի պահանջներին: