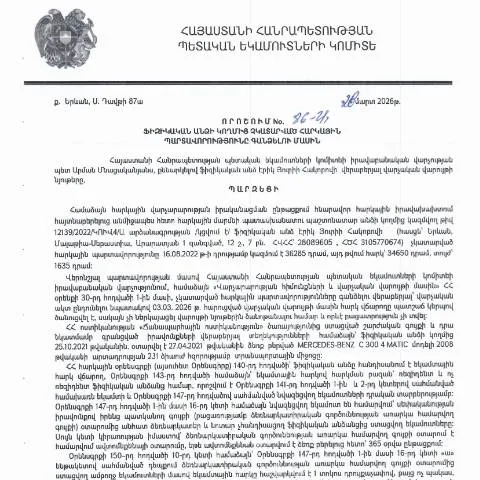
Դատարանային կարգով հարկային պարտավորությունների կատարման պահանջ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 86-Ա որոշման արդյունքում, հարկային պարտավորությունների կատարման պահանջները կարող են առաջանալ նաև դատարանի միջոցով: Այս գործընթացում կարևոր է հասկանալ, թե ինչպես է իրականացվում հարկային պարտավորությունների հարկադիր կատարումը:
Եթե հարկ վճարողը չի կատարում իրեն բեռնված հարկային պարտականությունները, ՀՀ ՊԵԿ կարող է դիմել դատարան՝ հարկային պարտավորությունների պահանջով: Դատարանի որոշումը կարող է դառնալ հարկային պարտավորությունների կատարման հիմք՝ իր մեջ ներառելով նաև հարկային վարկը, տուգանքները, և այլ սպասարկման վճարները:
Հարկ վճարողը ունի իրավունք և պարտավորություն մասնակցել դատարանում ընթացող գործին, ներկայացնելով իր փաստարկները և ապացույցները: Բացի այդ, հարկ վճարողը կարող է դիմել նաև բողոքի դատական կարգով՝ ընդդեմ ՀՀ ՊԵԿ գործողությունների, եթե դրանք չեն համապատասխանում օրենսդրությանը:
Հարկային պարտավորությունների անթույլատրելի պատշաճության պարագայում
Հարկային պարտավորությունների կատարման հարցում կարևոր է նաև բարեխիղճ հարկ վճարողների պաշտպանության մեխանիզմը: ՀՀ օրենսդրությունը նախատեսում է, որ հարկ վճարողները, ովքեր ապացուցում են, որ պարտավորությունները չեն կատարվել իրենց կամքից կախված պատճառներով, կարող են դիմել հարկային մարմնին՝ պարտավորությունների հետաձգման կամ մասնակի չեղարկման հարցով:
Օրինակ, եթե հարկ վճարողը հիվանդության կամ այլ ծանր իրավիճակների պատճառով չի կարողացել կատարել իր հարկային պարտավորությունները, նա կարող է դիմել ՀՀ ՊԵԿ՝ ներկայացնելով համապատասխան փաստաթղթերը: Փաստաթղթերը պետք է ներառեն բժշկական տեղեկանքներ, պետական մարմինների հաստատման փաստաթղթեր և այլ ապացույցներ:
Այսպիսի դեպքերում, հարկային մարմնը պետք է մանրամասն ուսումնասիրի ներկայացված փաստերը և, եթե դրանք հիմնավոր են, հնարավորություն տա հարկ վճարողին ժամանակից առաջ կամ մասնակիորեն հրաժարվել պարտավորություններից:
Հարկային պարտավորությունների կատարման ապացուցման մեթոդները
Հարկային պարտավորությունների կատարմանը ապացույցների ներկայացումը, ինչպես նաև դրանց օրինականությունը կարևոր հարցեր են, որոնք պահանջում են հատուկ մոտեցում: ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, ունի իրավասություն պահանջել հարկ վճարողից տարբեր տեսակի փաստաթղթեր՝ կատարած գործարքների, եկամուտների և ծախսերի վերաբերյալ:
Հարկ վճարողը պետք է ներկայացնի հաշվապահական փաստաթղթեր, որոնք կարող են ներառել հաշվետվություններ, բանկային պաստառներ, գործարքների արձանագրություններ և այլ ապացույցներ, որոնք հաստատում են կատարած հարկային պարտավորությունների իրականացման փաստը:
Այժմ, հաշվի առնելով տեխնոլոգիական զարգացումները, հարկ վճարողները հնարավորություն ունեն օգտագործել էլեկտրոնային համակարգեր՝ իրենց հաշվետվությունները ներկայացնելու և փաստաթղթերը վավերացնելու համար: Այս գործընթացը մեծացնում է արդյունավետությունը և նվազեցնում է սխալների և ապակողմնորոշումների հավանականությունը: