Գործընթացի սկիզբը՝ հարկային պարտավորությունների գանձման
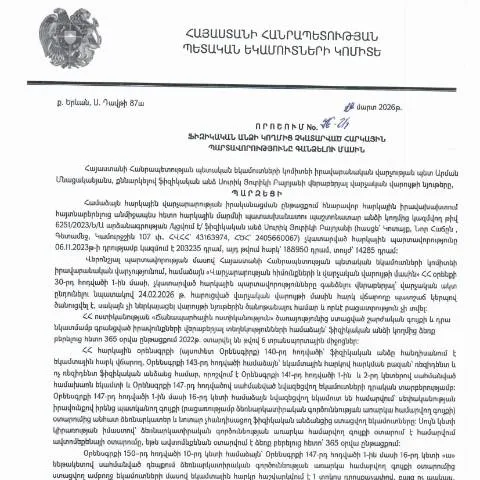
Հարկային պարտավորությունները չկատարելու հետևանքով կարող են առաջանալ բարդություններ, որոնք պահանջում են պետական մարմինների միջամտություն: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20․03․2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 76-Ա որոշումը կանգնած է այդ գործընթացի կենտրոնում: Այս որոշումը նպատակ ունի կարգավորել այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները:
Ովքեր են պատասխանատու տուգանքների և պարտավորությունների առումով
- Ֆիզիկական անձինք, ովքեր չեն ներկայացրել հարկային հայտարարագրերը կամ չեն կատարել կատարել հարկային վճարումները:
- Նրանք, ովքեր ունեն մի շարք պարտավորություններ, որոնք պահանջում են պետական մարմինների արձագանք:
Փաստաթղթի կառուցվածքը և կարևորությունը
Այս փաստաթուղթը զուգորդվում է մի շարք պարտադիր փաստաթղթեր: Այն պարունակում է տեղեկություններ անհրաժեշտ իրավական հիմքերի, պարտավորությունների տեսակների և դրանց կատարման ժամկետների վերաբերյալ:
Այս փաստաթուղթը կարևոր դեր է խաղում հարկային գործառնությունների ընթացքում, ինչպես նաև հանդիսանում է հիմք՝ հարկային պարտավորությունների գանձման գործընթացին:
Հարկային պարտավորությունների կարգավորման գործընթացը
Հարկային պարտավորությունների գանձում իրականացվում է մի քանի փուլով:
- Վերլուծություն: Հարկային մարմինն ուսումնասիրում է տվյալ անձի հարկային պարտավորությունները:
- Ծանուցում: Եթե պարտավորությունները չկատարվեն, ապա անձին տեղեկացնում են այդ մասին:
- Կողմերի բանակցություն: Հնարավոր լուծումներ են քննարկվում, որը կարող է ներառել բողոքարկման գործընթաց:
- Գանձման գործընթաց: Եթե պարտավորությունները չեն կատարվում, սկսվում է գանձման գործընթացը:
Անհրաժեշտ փաստաթղթերը և լրացման հրահանգները
Դիտարկված փաստաթղթում պահանջվում է ներկայացնել մի շարք փաստաթղթեր, որոնք վերաբերում են անկարգ կատարված հարկային պարտավորություններին:
Որպեսզի լրացնել դիմումը, հարկավոր է:
- Ներկայացնել բնօրինակ և պատճեն:
- Լրացնել համապատասխան դաշտերը, նշելով պարտավորությունների տեսակը և չափը:
- Այլ փաստաթղթեր, որոնք կարող են հաստատել տվյալներին:
Վճարման գործընթացը
Վճարման գործընթացը կապված է տվյալ հարկային պարտավորությունների կատարման ժամկետների հետ:
ՊԵԿ-ը ունի օրենսդրական հիմքեր, որոնք սահմանում են, թե ինչպիսի ժամկետներում պետք է կատարվեն վճարումները:
Առաջնորդություն և վճարման ժամկետներ
Հարկային պարտավորությունները պետք է կատարվեն որոշակի ժամկետներում, որի ընթացքում անհատը պետք է կատարի բոլոր պահանջները:
| Ժամկետ | Գործողություն |
|---|---|
| Հայտարարագրման վերջնաժամկետ | Հարկային պարտավորությունների հայտարարում |
| Վճարման վերջնաժամկետ | Հարկային պարտավորությունների վճարում |
| Բողոքարկման ժամկետ | Հարկային մարմնի որոշման դեմ բողոքարկում |
Անտեսված պարտավորությունների հետևանքները
Եթե կետերը չեն կատարվում, ապա անհատը կարող է արտահերթ տուգանքների ենթարկվել:
- Հարկային պարտավորությունների ավելացած տոկոսներ:
- Այս փուլում կարող են առաջանալ այլ ֆինանսական դժվարություններ:
Փաստաթղթի ներկայացման կարգը
Դիմումը ներկայացնելու կարգը վերաբերում է որոշակի ընթացակարգի:
- Լրացվելով անհրաժեշտ փաստաթղթերով, դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան վարչությանը:
- Դիմումը կարող է ներկայացվել ինչպես առանձին, այնպես էլ էլեկտրոնային եղանակով:
Էլեկտրոնային դիմումը
Ըստ ՀՀ ՊԵԿ պահանջների, պարտադիր է օգտագործել էլեկտրոնային ստորագրություն:
Հետագա քայլեր և զարգացումներ
Հարկային մարմինը ստանալուց հետո ուսումնասիրում է դիմումը և անցկացնում է անհրաժեշտ գործողությունները:
Նախատեսվում է, որ որոշման մասին տեղեկացումն ավելի ուշ կուղարկվի դիմողին:
Առաջիկա ակնկալվող քայլեր
Եթե դիմումը հաստատվի, ապա անձը կարող է օգտվել համապատասխան իրավունքներից, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը:
Այս փաստաթուղթը տրամադրում է իրավական հիմք՝ ապահովելով հարկային պարտավորությունների կատարումը:
Դիտարկումներ 76-Ա որոշման իրավական հիմքերը
76-Ա որոշումը, որը կայացված է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության համապատասխան դրույթների վրա: ՀՀ հարկային կարգավորումները, ներառյալ ՀՀ հարկային օրենսգիրքը, նախատեսում են ֆիզիկական անձանց հարկային պարտավորությունների կատարումը, ինչը ենթադրում է, որ անհրաժեշտ է կարգավորել և վերահսկել հարկային դաշտը: ՊԵԿ-ը պարտավորված է ապահովել հարկերի հավաքումը և հարկային իրավունքները պաշտպանելու գործընթացը, որը հիմնված է օրենսդրական շրջանակի վրա:
Այս որոշման շրջանակներում, ՊԵԿ-ն իր իրավասություններն օգտագործում է՝ ապահովելու համար, որ հարկային պարտավորությունները կատարվեն ժամանակին և ամբողջությամբ: Դրա համար կարևոր է ուսումնասիրել, թե կոնկրետ ինչ հիմքեր ունենալով է ՊԵԿ-ը կարողացել ընդունել այս որոշումը, ինչպես նաև համապատասխան իրավական ակտերը, որոնք հաստատում են նրա իրականացրած գործողություններն.
Հարկային պարտավորությունների կատարման վերահսկողություն
76-Ա որոշման շրջանակներում հարկային պարտավորությունների կատարման վերահսկողությունը իրականացվում է մի շարք մեթոդներով: Առաջին հերթին, հարկային մարմինները ունեն իրավասություն ստուգելու և գնահատելու ֆիզիկական անձանց հարկային հայտարարագրերը: Անհրաժեշտության դեպքում, վարչությունը կարող է կիրառել վարչական պատասխանատվություն, ինչը ենթադրում է տույժերի կիրառումը:
Երկրորդ հերթին, հարկային մարմինների գործունեությունը կարող է ներառել նաև հարկային աուդիտներ, որոնք նպատակ ունեն պարզել հարկային պարտավորությունների կատարման ամբողջականությունը: Եթե աուդիտի ընթացքում պարզվում է, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները, ապա կարող են լինել իրավական քայլեր՝ այս կամ այն համակարգով:
Կարևոր է նշել, որ հարկային մարմինները նաև իրականացնում են համեմատիչ վերլուծություններ, որոնք թույլ են տալիս գնահատել հարկային պարտավորությունների կատարման իրավիճակը՝ համեմատելով տվյալ անձի հայտարարագրերը՝ ուրիշների հետ: Այս համակարգումը պարտավորեցնում է ֆիզիկական անձանց ավելի բարձր մակարդակի պատասխանատվություն ցուցաբերել:
Աջակցություն և տեղեկություններ հարկ վճարողներին
76-Ա որոշման ընդունման արդյունքում, ՊԵԿ-ը նաև պարտավոր է ապահովել հարկ վճարողներին անհրաժեշտ աջակցությամբ ու տեղեկություններով: Հարկադիր մարմինները պետք է տրամադրեն պարզեցված տեղեկատվություն հարկային պարտավորությունների վերաբերյալ, ինչպես նաև մատուցեն խորհրդատվություն՝ որակյալ և արդյունավետ ծառայությունների ցուցաբերելու համար:
Հայաստանի Հանրապետությունում գործում են տարբեր տեղեկատվական համակարգեր, որոնք հնարավորություն են տալիս հարկ վճարողներին ստանալ անհրաժեշտ տվյալներ և տեղեկություններ: Այդ համակարգերը պետք է լինեն ինտերակտիվ և հեշտ հասանելի, ինչը զգալիորեն հեշտացնում է հարկ վճարողների աշխատանքը:
Ավելին, ՊԵԿ-ը կարող է կիրառել էլեկտրոնային ծառայություններ, որոնք հայաստանյան հարկ վճարողներին հնարավորություն են տալիս իրականացնել իրենց պարտավորությունները՝ առանց դիմելու անձամբ հարկային մարմիններին: Այսպիսով, հարկ վճարողները կարող են օգտագործել իրենց էլեկտրոնային ստորագրությունը և ID քարտերը՝ կատարելու հարկային գործողություններ: