Բազմադիմանդային հարկային պարտավորությունների մահանալուց հետո
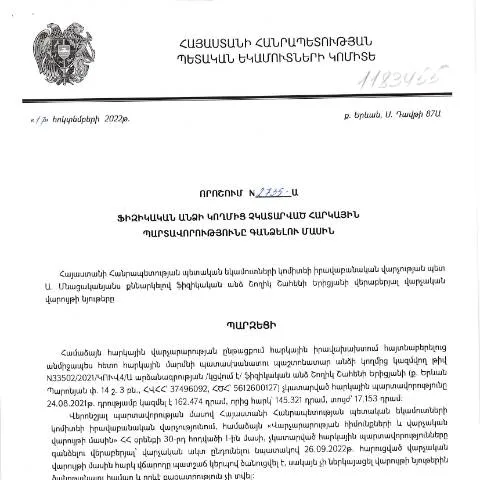
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022 թիվ 2735-Ա որոշումը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը։ Այդ որոշումը ազդեցիկ է, քանի որ այն հանդիսանում է ամփոփիչ փաստաթուղթ, որը ընդգծում է հարկային պարտավորությունների չկատարման հետևանքները եւ մեթոդները, որոնք կիրառվում են դրանք գանձելու համար։ Այսօր մենք կանդրադառնանք այս գործընթացի բոլոր մանրամասներին՝ սկսած փաստաթղթի դերից մինչև դրա լրացման և ներկայացման ընթացակարգերը։
Պաշտոնական փաստաթղթի նշանակությունը
Դիմումատուները հաճախ ստանում են տեղեկություններ իրենց հարկային պարտավորությունների մասին, սակայն շարունակական պարտքերից խուսափելու նպատակով կարևոր է հասկանալ, թե ինչպիսի հետևանքներ կարող են առաջանալ:
- Կարգավորումներ: Հարկային պարտավորությունները չկատարելու դեպքում պետական մարմինները կարող են կիրառել հարկային պարտքի գանձման մեթոդներ:
- Օգտագործվող մեթոդներ: Դրանք կարող են ներառել դրամական պահանջներ, հաշվարկներ, կամ նույնիսկ վարչական պատասխանատվության միջոցներ:
- Իրավաբանություն: Հարկային պարտավորությունների գանձման գործընթացը ղեկավարվում է օրենքներով, որոնք պահանջում են համապատասխան ընթացակարգեր:
Ովքեր կարող են դիմել այս որոշմանը
Այս որոշման շրջանակներում կարող են դիմել բոլոր ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Սակայն կարևոր է հասկանալ, որ դիմելու պրոցեսը ենթադրում է որոշակի նախապայմաններ, որոնք պարտադիր պետք է հաշվի առնվեն:
- Անձնական հաշիվ: Դիմումատուն պետք է ունենա հարկային հաշվեհամար:
- Փաստաթղթերի առկայություն: Զգուշացումներ կամ նախազգուշացումներ, որոնք ուղարկվել են պետության կողմից:
- Հարկային պարտավորությունների վերաբերյալ տեղեկություններ: Պետք է ներկայացվեն բոլոր փաստաթղթերը, որոնք հաստատում են պարտքը:
Ինչպես լրացնել դիմումը
Դիմումի լրացման գործընթացը բավականին կարևոր է, և անհրաժեշտ է հետևել որոշակի կանոնների՝ խուսափելու համար հնարավոր սխալներից:
- Հարկային նույնականացման համար (TIN): Վստահեք, որ ձեր TIN-ը ճիշտ է նշված:
- Վճարման ժամանակաշրջան: Նշեք ճիշտ ժամանակահատվածը, երբ չի կատարվել վճարումը:
- Ֆինանսական տվյալներ: Լրացրեք բոլոր պահանջվող ֆինանսական տվյալները՝ հիմք ընդունելով հարկային օրենսդրությունը:
Դիմումը ներկայացնելու կարգը
Դիմումը կարող է ներկայացվել ինչպես առցանց, այնպես էլ մայրաքաղաքի հարկային մարմնի մասնաճյուղերում:
Առցանց ներկայացման քայլերը- Ստեղծեք հաշիվ պետական էլեկտրոնային ծառայության կայքում:
- Ուսումնասիրեք հիմնարար պահանջները:
- Ներկայացրեք դիմումը, ավելացնելով անհրաժեշտ հավելվածները:
- Այցելեք ձեր տարածաշրջանի հարկային վարչություն:
- Ներկայացրեք անհրաժեշտ փաստաթղթերը:
- Փաստաթղթերի ընդունման և գրանցման համար պահանջեք հաստատման տվյալները:
Ինչպես ստուգել դիմումը
Դիմումը ներկայացնելուց հետո, դիմորդը կարող է հետևել իր դիմումի վիճակին՝ այցելելով հարկային մարմնի պաշտոնական կայքը կամ դիմելով անձամբ:
Դիմումի վիճակի վերահսկում- Վստահեք, որ ձեր դիմումը գրանցվել է:
- Կառավարական մարմիններին խնդրեք տրամադրել տեղեկություններ՝ դիմումի ընթացքի վերաբերյալ:
- Եթե հնարավոր է, օգտագործեք էլեկտրոնային ծառայությունները՝ ամբողջական տվյալների ստացման համար:
Հարկային պարտավորությունների չկատարելու հետևանքները
Չի կարելի մոռանալ, որ հարկային պարտավորությունները բացառիկ կարևորություն ունեն երկրի տնտեսության համար:
- Նախազգուշացում: Եթե հարկային պարտավորությունները շարունակաբար չեն կատարվում, ապա պետությունը կարող է կիրառել գործողություններ պարտքի գանձման համար:
- Գանձման մեթոդներ: Պետությունը կարող է կիրառել հարկային պարտավորությունների գանձման տարբեր մեթոդներ:
- Վարչական պատասխանատվություն: Չկատարված հարկային պարտավորությունների հետևանքով հնարավոր են վարչական պատիժներ:
Արտաքին օգնություն՝ հարցերի կամ խնդիրների դեպքում
Եթե դուք դիմում եք այս գործընթացին և ունեք հարցեր, ապա կարող եք ստանալ օգնություն տարբեր աղբյուրներից:
- Հարկային խորհրդատուներ: Պ professional հարկային խորհրդատվություն ձեզ կարող են տրամադրել մասնագետները:
- Փաստաբաններ: Եթե ձեր գործը խորհրդակցություն է պահանջում՝ դիմեք իրավաբանների:
- Հարկային մարմին: Հնարավորություն կա դիմել հարկային մարմին՝ հարցեր տալու համար:
Նորարարական մոտեցումներ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ապրիլի 17-ի որոշումը (2735-Ա) մերժում է ավանդական հարկային պարտավորությունների գանձման մեթոդները և ներդնում նորարարական մոտեցումներ, որոնք նպաստում են հարկային բարեփոխումներին: Դրա շրջանակներում 2022-ից թարմացվել են հարկային պարտավորությունների գանձման մոդելները, որոնք արդիական են միջազգային ստանդարտներին:
Նոր քարտուղարությունները և հաշվետվությունները, որոնք հիմնված են թվային տեխնոլոգիաների վրա, հնարավորություն են տալիս ավելի արագ և արդյունավետ կերպով մշակել հարկային պարտավորությունները: Այսինքն՝ վարչապետի և ֆինանսների նախարարության կողմից մշակված նոր ծրագրերը, որոնք աջակցում են հարկային վարչությանը, ենթադրում են ապակենտրոնացված համակարգեր, որտեղ հարկային վճարումները կարող են իրականացվել առցանց:
Առաջատար տեխնոլոգիաների ներդրմամբ, ՀՀ ՊԵԿ-ն կարողացել է նվազեցնել հարկային պարտավորությունների գանձման ժամանակահատվածը, ինչը նպաստում է տնտեսության զարգացմանը: Արդյունքում, հարկային վարչություններն ավելի լավ են աշխատում և կարողանում են կենտրոնանալ հարկային քաղաքականության մշակման և վերահսկման վրա:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Երևանում հարկային պարտավորությունների գանձումը կարգավորվում է մի շարք օրենքներով և որոշումներով, որոնք գործնականում անհրաժեշտ են հարկային վարչության կողմից: Դրանք ներառում են ՀՀ հարկային օրենսդրությունը, վարչական կարգավորումները, ինչպես նաև միջազգային պայմանավորվածությունները:
Հարկային պարտավորությունները գանձելու գործընթացը սկսվում է կառավարության կողմից հաստատված որոշումներից: ՊԵԿ-ն կիրառում է հարկային օրենսդրության դրույթները՝ ըստ որոնք հարկային պարտավորությունները պետք է կատարվեն ժամանակին և ամբողջությամբ:
Որոշումը 2735-Ա, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորություններին, սահմանում է իրավական հիմքերը՝ այդ պարտավորությունները հարկային մարմիններին փոխանցելու համար: Ըստ այդմ, պետությունը կարող է կիրառել հարկային պատասխանատվության միջոցներ, որոնք նախատեսված են «Հարկային օրենսգրքում»:
Հարկային պարտավորությունների հասցեական ամփոփում և բողոքարկում
Միջոցառումների շրջանակներում, որոնք վերաբերում են հարկային պարտավորությունների գանձման, կարևոր է նաև հիշել, որ քաղաքացիները իրավունք ունեն բողոքարկելու նրանց նկատմամբ կիրառվող հարկային վարչության որոշումները: Յուրաքանչյուր ֆիզիկական անձ կարող է ներկայացնել բողոքարկման հայտ՝ նշելով, թե ինչու է հավատում, որ որոշումը սխալ է:
Բողոքարկման գործընթացը հնարավոր է իրականացնել առցանց, ինչը մեծ օգուտ է տալիս քաղաքացիներին՝ խնայելով ժամանակ և փող: ՀՀ ՊԵԿ-ը ապահովում է նաև համապատասխան տեղեկատվություն և աջակցություն՝ քաղաքացիներին օգնելու համար հասկանալ բողոքարկման գործընթացը:
Դուք պետք է լրացնեք «Բողոքարկման հայտ» (Dimum Dzev N3) ձևը, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում: Այսպիսով, դուք կարող եք ներկայացնել ձեր շոկի փաստարկները և հիմնավորումները, ինչպես նաև ներկայացնել անհրաժեշտ փաստաթղթերը՝ ապացուցելու ձեր դիրքորոշումը: