Առաջարկվող պետության որոշման մուտքը
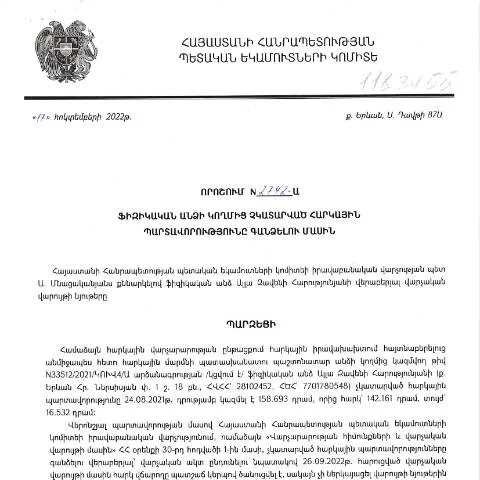
2022 թվականի հոկտեմբերի 17-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2742-Ա որոշումը (Ալլա Զավենի Հարությունյան) կարևոր օրենսդրական փաստաթուղթ է, որը կարգավորում է թղթային և թվային միջոցներով հարկային պարտավորությունների կատարման գործընթացը։ Դա ի հայտ է գալիս այն բանից հետո, երբ պետական մարմինները պարզել են, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։
Ովքե՞ր կարող են դիմել
Այս որոշումը նպատակ ունի քաղաքացիներին և իրավաբանական անձանց, որոնց հարկային պարտավորությունները չեն կատարվել, ապահովել հարկային պարտավորությունների կատարումը։ Հարկային մարմինները իրավունք ունեն՝ դիմել հարկատուներին կուտակված պարտքերի վերաբերյալ և պարտադիր կատարողական միջոցներ ապահովել։
Որքանո՞վ է կարևոր այս գործընթացը
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել լուրջ՝ ինչպես ֆինանսական, այնպես էլ իրավաբանական առումով:
- Հարկային պարտավորությունների չկատարման դեպքում հնարավոր է վարչական տուգանքների կիրառել:
- Կարող են կիրառվել հարկային շրջաբերականներ:
- Խնդրի լուծման համար հնարավոր է դիմել նիստերի բանակային գնալու:
Օգտագործման գործընթացը
Հարկային պարտավորությունների կատարման գործընթացը բաղկացած է մի քանի քայլերից, որոնք ներառում են դիմումի լրացումը, անհրաժեշտ փաստաթղթերի հավաքումը և նրանց ներկայացումը համապատասխան մարմնին։ Դիմումն պետք է ներկայացվի ՀՀ պետական եկամուտների կոմիտե (ՊԵԿ), որտեղ կստացվի պատասխանի և ընթացակարգի շարունակման վերաբերյալ կարգադրություն։
Ինչպես լրացնել դիմումը
- Դիմումի ձևը (օրինակ՝ Dimum Dzev N2) պետք է լինի ճիշտ և լրիվ։
- Նշեք անհրաժեշտ անձնական տվյալները՝ անուն, ազգանուն, ծննդյան թուքը, բնակության հասցեն։
- Նկարագրել հարկային պարտավորությունները, որոնք չեն կատարվել, և դրանց գումարները։
- Գործողության ժամանակն ու պայմանները մանրամասն ներկայացնել։
Փաստաթղթերի ներկայացման կարգը
Ինչպես նշված է ՀՀ ՊԵԿ պաշտոնական կայքում, դիմումը կարող է ներկայացվել ինչպես առկայությամբ, այնպես էլ էլեկտրոնային ձևով՝ օգտագործելով անձնական թվային ստորագրությունը կամ պետության տրամադրած ID քարտը։
Անհրաժեշտ փաստաթղթերը
Կողմնորոշման համար խնդրում ենք ներկայացնել հետևյալ փաստաթղթերը՝
- Հարկային պարտավորությունների մասին տեղեկագիր։
- Հաստատող փաստաթղթեր, որոնք կարող են լինել վճարման ապացույցներ։
- Բանկային տեղեկագիր, որտեղ նշված է պարտքերի գումարը։
Որոնք են հնարավոր արդյունքները
Դիմումի ներկայացմանց հետո պետական մարմինները ուսումնասիրում են բոլոր փաստաթղթերը և որոշում ընդունում՝ վճարային պարտավորությունների կատարումից առաջ կամ դրանց հիման վրա վարչական գործողություններ իրականացնելու մասին։
Եթե դիմումը ընդունվում է, ապա կնշվի, թե ինչպես պետք է վճարել կանոնավորության մեջ։ Եթե դիմումը մերժվում է, հարկատուն պետք է ստանա մերժման պատճառները, ինչը կարող է բացատրել որոշակի փաստաթղթերի բացակայությունը կամ նրանց որակի խնդիրները։
Դիմումի հետ կապված բողոքարկման ընթացակարգ
Եթե քաղաքացին դժգոհ է մերժումից, ապա նա ունի իրավունք բողոքարկել այդ որոշումը։ Բողոքարկումը պետք է ներկայացվի 15 օրվա ընթացքում, որտեղ հարկավոր է մանրամասն ներկայացնել շեշտադրումները և ապացույցները, որոնք կարող են վերաբերվել դիմումի հիմքերին։
Դիմումի գնահատման ժամկետները
Դիմումը գնահատելու գործընթացը կարող է տևել տարբեր ժամկետներ, սակայն օրենքի համաձայն՝ բազմաթիվ դեպքերում՝ 30 աշխատանքային օր։ Տեղեկացնելով դիմողի մասին, պետական մարմինների աշխատակիցները պետք է ընթացակարգի մասին տեղեկացնեն։
Դիմումի վերապահված առանձնահատկությունները
Այս որոշումն առանձնանում է իր կարգավորիչ բնույթով, քանի որ այն անմիջապես վերաբերում է ֆիզիկական անձանց և նրանց հարկային պարտավորություններին։ Այն կարևոր է հատկապես նրանց համար, ովքեր նախկինում չունեին հարկային պարտավորություններ կամ ցանկանում են կարգավորել իրենց պարտքերը:
Հասանելի աջակցություն
Հարկային մարմինները տրամադրում են տեղեկատվություն և աջակցություն, որը կարող է լինել ևս մեկ կարևոր գործոն՝ վստահ լինել, որ դիմումը ընդունելի է։ Ցանկացողները կարող են դիմել նաև իրավաբանական օգնության մասին՝ ՀՀ ՊԵԿ իրավաբանական վարչությանը։
Եզրափակիչ դիտարկումներ
Հարկային պարտավորվածությունների գանձման գործընթացը միջազգային պրակտիկայից բխող կանոնակարգերի հիման վրա է ձևավորվել և նպատակ ունի ապահովել գործնական և արդար լուծումներ՝ քաղաքացիների համար։ Այսպիսով, յուրաքանչյուր ֆիզիկական անձ պետք է ուշադիր հետևի իր հարկային պարտավորություններին.
- Պահպանել ճշգրիտ տեղեկություններ՝ հարկային մարմիններին ներկայացնելու համար։
- Խուսափել պարտքերի կուտակումից և ժամանակին կատարել դիմումները։
Նախաբառը՝ որոշման կարևորությունը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2742-Ա որոշումը, որը ստորագրված է ՀՀ ՊԵԿ իրավաբանական վարչության պետ Ալլա Զավենի Հարությունյանի կողմից, հանդիսանում է հիմք, որը պայմանավորված է ՀՀ հարկային օրենսդրության լիարժեք գործնական կիրառման անհրաժեշտությամբ: Այս որոշմամբ նպատակն է ապահովել հարկային համակարգի կայունությունը և արդարացիությունը, որի արդյունքում տնտեսվարողները ավելի պատասխանատու կդառնան իրենց հարկային պարտավորությունների նկատմամբ:
Որոշման կարգավորումները և դրանց ազդեցությունը տնտեսվարողների վրա
Դիտարկվող որոշումն ընդգրկում է մի շարք կարևոր դրույթներ, որոնք ուղղված են այն անձանց հարկային պարտավորությունների կատարման խախտումներին. նախ, որոշման մեջ որոշվում են այն պարամետրերը, որոնց հիման վրա կարող են իրականացվել հարկային պարտավորությունների գանձում:
Այս պարամետրերը ներառում են հարկային պարտավորությունների ձևով միավորներից ստացված թվերը, որից հետո հաշվարկվում է պարտավորությունների ընդհանուր գումարը: Նույնպես, կարևոր է, որ որոշումը չի սահմանափակում միայն ձևական պատիժները, այլ նաև առաջարկում է առաջնային լուծումներ արգասիքների հաշվարկման և մարման գործընթացներում:
Տնտեսվարողները, որոնք չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության, որն ընդգրկում է կոշտ միջոցներ, ինչպիսիք են դրամական պատիժները և այլ հարկային միջոցառումներ, որոնք վերաբերում են նրանց: Այսպիսով, որոշումն ստեղծում է համակարգ, որը խթանում է սոցիալական հավատարմությունը և պարտավորությունների կատարումը:
Հարկային պարտավորությունների կատարման վերահսկողության մեթոդները
ՀՀ ՊԵԿ-ի կողմից սահմանված կարգավորումները, ինչպես նաև իրավաբանական վարչության ղեկավարը, պարտավորված են վերահսկել հարկային պարտավորությունների կատարման գործընթացը: Այս վերահսկողությունը իրականացվում է մի շարք մեթոդների միջոցով, որոնց թվում են բյուջետային ուսումնասիրությունները, հարկային պետական պլանների իրականացումը և սոցիալական ծրագրերի շրջանակներում հարկային հաշվետվությունների վերլուծումը:
Վերահսկողության մեթոդները ներառում են նաև հաճախակի ստուգումներ, որոնք կօգնեն կանխել հարկային խախտումները՝ դրանով իսկ պահպանելով հարկի արդարացի համակարգը: ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից մշտապես մոնիտորինգ է իրականացվում, որպեսզի բացահայտվեն համատարած միտումներն ու հնարավոր խնդիրները, որոնք կարող են առաջանալ հարկային պարտավորությունների կատարման արդյունքում:
Այս վերահսկողության գործընթացները միասին նպաստում են իրավական համակարգի առավել արդյունավետ գործելուն, ինչպես նաև հարկերի հավաքագրման բարձրացմանը: