Փոխադարձ պարտավորությունները և դրանց կարգավորումը
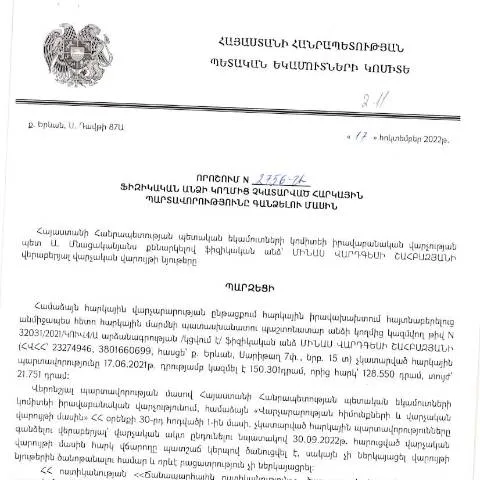
Հայաստանի Հանրապետության Կառավարության N2756-Ա որոշումը, որը ընդունվել է 2022 թվականի հոկտեմբերի 17-ին, վերաբերում է ֆիզիկական անձանց մինչև 2023 թվականի հունվարի 31-ը չկատարված հարկային պարտավորություններին: Այս որոշումն ունի կարևոր նշանակություն և նախատեսում է հարկային պարտավորությունների գանձման գործընթացը, որի շրջանակներում պահանջվում է ունենալ համապատասխան իրավաբանական հիմքեր և կազմակերպված աշխատանք:
Ովքեր են ներառված որոշման շրջանակում
Փաստացի, որոշման թիրախները հիմնականում ֆիզիկական անձինք են, ովքեր ունեն պարտավորություններ պետության առաջ, և որոնք որևէ պատճառով չեն կատարել դրանք: Այս մասին հիմնականում խոսում են մարդիկ, ովքեր ապրում են Հայաստանում և ունեն հարկային պարտավորություններ:
Ավելի կոնկրետ, որոշման շրջանակում կարող են լինել:
- Ամուսնական զույգեր, որոնցում մեկին է վերապահված հարկային պատասխանատվությունը.
- Ավելի քան մեկ տարի Հայաստանում բնակվող արտասահմանցիներ.
- Ավագ տարիքում մարդիկ, ովքեր հարկային դաշտում են գրանցված:
Առանձին դեպքեր և բացառություններ
Հայաստանի այս օրենսդրությունը նախատեսում է մի շարք դեպքեր և բացառություններ, որոնք կարող են ազդել վճարման պարտավորությունների լինելու կամ չլինելու մասին:
- Արտասահմանում բնակություն հաստատած քաղաքացիներ: Իրենց հարկային պարտավորությունները նրանք կարող են կատարելու համար դիմել բռնագանձման վարույթին:
- Մինոր իրավաբանական անձինք: Հարկային պարտավորությունները կարող են լինել նվազագույն:
- Իրավաբանական անձանց պատկանող ֆիզիկական անձինք: Կարգավորված ձևով կարող են հրաժարվել պարտավորություններից:
Ավելի մանրամասն՝ հայտարարության ձևը
Այս որոշման շրջանակում հարկային պարտավորությունների գանձման գործընթացի շրջանակում անհրաժեշտ է ներկայացնել հայտարարություն: Հայտարարության ձևը ունի հատուկ կառուցվածք և պետք է լրացվի նրբորեն:
| Ռուբրիկաներ | Նկարագրություն |
|---|---|
| Անուն և ազգանուն | Լրացվել պետք է լինի յոթ տառով, առանց վրիպումների: |
| Հարկային համարը | Պետք է նշվի ճիշտ և ամբողջական: |
| Շահերից ստացված եկամուտների չափը | Հնարավոր է, որ պետք է ներկայացվի նաևSupporting documents: |
| Կոնտակտային տվյալներ | Լրացվելու համար անհրաժեշտ է տրամադրել հեռախոսահամար: |
Ինչպես և որտեղ անցկացնել հայտի ներկայացումը
Թույլատրելի է ներկայացնել հայտը հեռավար կամ անձամբ: Այսօրինակ հայտարարության ներկայացումն իրականացվում է ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
Հեշտացնելու համար.steps:
- Որոնել համապատասխան բաժինը կայքում:
- Մուտքագրել ձեր մուտքի տվյալները:
- Լրանալ հայտը (ասված ձևը) և տեղադրել համակարգում:
Անձնական տվյալների պաշտպանություն
Իրավաբանական վարչությունը երաշխավորում է, որ ներկայացված բոլոր տվյալներն օգտագործվելու են բացառապես հարկային պարտավորությունների կատարման և հարկային օրենսդրության պահպանման նպատակով:
Արգելված է սովորելու կամ հաղորդելու այլ մարդկանց անձնական տվյալները, այդ թվում՝ առանց նրանց նախնական համաձայնության:
Ընդհանուր մոնիտորինգ և արդիականացում
Հարկային պարտավորությունների գանձման գործընթացը ենթակա է մոնիտորինգի և վերահսկողության:
ՀՀ ՊԵԿ-ը պարտավոր է տեղեկատվություն տրամադրել հանրային վիճակագրության տեսքով, որը թարմացված կլինի ամեն ամիս:
Հարկային պարտավորությունների կատարման բացակայության դեպքում կարող են կիրառվել ժամանող կարգավիճակներ:
Ինչ սպասել վարչության կողմից
Հայտը ներկայացնելուց հետո Հարկային վարչությունը կենտրոնացված կերպով կգնահատի և կհայտարարի արդյունքները:
Անկախ նրանից, թե ինչպիսին է արդյունքը, դուք պետք է պատրաստ լինեք:
- Վայրի կարգավորման օրինաչափությունների մասին տեղեկության ստացում:
- Ընդլայնված որոշումների մասին հաղորդակցության ստացում:
- Եթե անհրաժեշտ է լրացուցիչ փաստաթղթեր, պետք է անհապաղ տրամադրել:
Իրավական հետևանքներ
Եթե հայտարարությունը չի լրացվում, կամ եթե պարտավորությունները չեն կատարվում, դրանք կարող են հանգեցնել իրավական հետևանքների՝ դատական վարույթների և պարտավորությունների բեռնաթափման:
Այսպիսով, հարկային պարտավորությունների անտեսումը կարող է բերել լուրջ հետևանքների, որոնք կարող են ազդել ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց վրա:
Պետական եկամուտների կոմիտեի հարկային պարտավորությունների իրականացման մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022 թիվ 2756-Ա որոշումը վերաբերվում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացին: Հայտնի է, որ հարկային պարտավորությունները արդյունավետ հավաքագրելու համար օգտագործվում են տարբեր մեթոդներ: Այդ մեթոդները ընդգրկում են նախազգուշացումներ, ծանուցումներ և հարկային դիմումներ, որոնք հնարավորություն են տալիս հարկատուներին իրականացնել իրենց պարտավորությունները ժամանակին:
Օրինակ, հարկային մարմինը կարող է կիրառել առցանց համակարգեր, כגון e-Payments և e-Services, որպեսզի ապահովի հարկային մուծումների հարմարավետություն և արդյունավետություն: Կառավարությունը նաև տրամադրում է կրթական նյութեր, որոնք ուղղված են հարկային գիտակցությանը բարձրացնելուն, ուստի հարկատուներն ավելի լավ տեղեկացված են իրենց իրավունքների և պարտավորությունների վերաբերյալ:
Հարկային պարտավորությունների չկատարման հետևանքները
17.10.2022 թիվ 2756-Ա որոշման շրջանակներում հարկային պարտավորությունների չկատարման հետևանքները ներառում են վարչական տուգանքներ և տոկոսներ, որոնք կարող են ավելանալ պարտքի վրա: Հարկային մարմինի կողմից իրականացվող գործողությունները կարող են նաև ներառել պարտքի հավաքագրում և դատական գործընթացներ, որոնք կբարձրացնեն ֆիզիկական անձի ֆինանսական բեռը:
Հարկային պարտավորությունների չկատարմանը հաջորդող գործընթացները կարող են լինել բարդ և երկարատև, ուստի հարկատուներին խորհուրդ է տրվում շտապ կապի մեջ լինել հարկային մարմնի հետ և քննարկել իրենց ֆինանսական վիճակը: Նման իրավիճակներում հնարավոր է նաև դիմել մասնագիտական խորհրդատվության, որպեսզի հարկատուները կարողանան գիտակցել իրենց իրավական պարտականությունները և գտնել հնարավոր լուծումներ:
Հարկային պարտավորությունների կատարումը և պետական աջակցությունը
ՀՀ ՊԵԿ-ն ակտիվորեն աշխատում է խթանելու ֆիզիկական անձանց հարկային պարտավորությունների կատարումը: 2023 թվականին պետական աջակցությունը կարող է ընդգրկել տարբեր ծրագրեր, որոնք նպատակ ունեն աջակցել դժվարությունների հանդիպած հարկատուներին: Այդ ծրագրերը կարող են ներառել հարկային արձակուրդներ, վճարումների ժամանակավոր հետաձգման հնարավորություններ, և հարկային հաշվետվությունների վերանայում:
Ֆիզիկական անձինք, ովքեր բախվում են հարկային պարտավորությունների կատարման դժվարությունների, պետք է դիմեն ՀՀ ՊԵԿ կայքէջին կամ անձամբ այցելեն տեղական հարկային գերատեսչություն, որտեղ կարող են ստանալ ավելի մանրամասն տեղեկատվություն և աջակցություն: Արդյունքում, հարկային մարմինը նպատակ ունի ապահովել, որ ամեն մի հարկատու կարողանա ապահովել հարկային պարտավորությունների կատարումը, և նվազեցնել հնարավոր դժվարությունները: