Ռազմավարական նշանակություն՝ հարկային պարտավորությունների գանձման գործընթացում
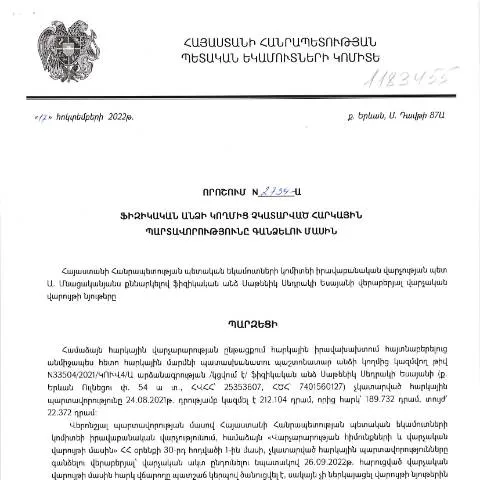
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2734-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների կատարման գործընթացը: Այս փաստաթուղթը նպատակ ունի ապահովել հարկային պարտավորությունների կիրարկման արդյունավետությունը, ինչպես նաև համահունչ է օրենսդրությանը՝ նպաստելով տնտեսության կայունության և իրավակարգի ապահովմանը:
Ուսումնասիրություն՝ որոշման հիմնական նպատակները
Այս որոշման հիմնական նպատակներն են:
- Հարկային պարտավորությունների հավակնությունների կարգավորումը;
- Հարկային պարտավորություններից խուսափելու դեպքերի կանխարգելումը;
- Ֆիզիկական անձանց հարկային պատասխանատվության բարձրացումը;
- Հարկային պաշտոնյաների աշխատանքային ընթացակարգերի օպտիմիզացումը:
Ուսումնասիրություն՝ փաստաթղթի դերը հարկային համակարգում
Հարկային պարտավորությունների գանձման գործընթացը հանդիսանում է ՀՀ հարկային համակարգի անքակտելի մասը: Այստեղ կարևոր նշանակություն ունի փաստաթղթի կարգախոսը՝ «Հարկային պարտավորություն՝ յուրաքանչյուր քաղաքացու համար»:
Այս փաստաթուղթը նախատեսում է քայլերի շարան, որոնք թույլ են տալիս հարկային մարմիններին իրականացնել պարտավորությունների հավաքագրման գործընթացը. ներդրումային լիազորություններ, հետադարձ կապ, վիճակագրություն և հարկային վարչական գործընթաց:
Դիմումն ու դրա կարգավիճակը
Դիմուքները, որոնք ենթակա են այս կարգով, պետք է ներկայացվեն միասնական համակարգում՝ Ազգային եկամուտների կոմիտեի համապատասխան ստորաբաժանումներին:
Դիմումները ներկայացնելուց առաջ հարկ է ստուգել, թե արդյոք բոլոր անհրաժեշտ տեղեկությունները, փաստաթղթերը և վճարումները ժամանակին կատարվել են:
Ովքեր են պատասխանատու՝ ձևը լրացնելու և ներկայացնելու գործընթացում
Այս փաստաթուղթը պետք է լրացվի և ներկայացվի յուրաքանչյուր ֆիզիկական անձի կողմից, ով ունի չկատարված հարկային պարտավորություններ: Հարկային մարմինների ներկայացուցիչները, ինչպես նաև իրավաբանական խորհրդատվության մասնագետները կարող են աջակցել այս գործընթացում:
Որոնք են հիմնական պահանջները
Ֆիզիկական անձի կողմից ներկայացվող փաստաթղթերի մեջ պետք է ընդգրկվեն.
- Նվազագույն տեղեկություններ՝ անձի մասին (անուն, ազգանուն, ծննդյան ամսաթիվ);
- Հարկային պարտավորության տեսակը;
- Վճարման ժամանակահատվածը;
- Վճարման հաշվարկը:
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, ֆիզիկական անձը կարող է դիմել առաջին ատյանի դատարան: Եթե դիմումի մերժման պատճառները վերաբերում են համարումներին կամ փաստաթղթերին, ապա ֆիզիկական անձը կարող է նաև պատասխանատու մարմնին ուղղել թղթակցություն՝ հստակեցնելով իր դիրքորոշումը:
Փաստաթղթերի լրացման և ներկայացման սխալները
Այս գործընթացում հաճախակի սխալներ կարող են լինել. <թվի, <հայտարարության կամ <տեղեկատվության ոչ ճշգրիտ լրացում:
Կարևոր է, որ ցանկացած քայլի ժամանակ ֆիզիկական անձը ուշադրություն դարձնի փաստաթղթերի ճշգրտությանը:
Անվտանգության և գաղտնիության ապահովումը
Անվտանգության ապահովումը հարկային պարտավորությունների գանձման գործընթացում չափազանց կարևոր է: Այս նպատակով կիրառվում են էլեկտրոնային ստորագրության և QR կոդերի տեխնոլոգիաները, որոնք կարող են ապահովել տվյալների անվտանգությունը:
Ֆիզիկական անձինք պետք է հետևեն իրենց <հաշվետվությունների> և <դիմումների> անվտանգությանը:
Հարկային մարմինների հետ հետադարձ կապը
Հարկային մարմինների հետ կապ հաստատելու համար անհրաժեշտ է օգտագործել հեռախոսային և էլեկտրոնային ծառայություններ: Բացի այդ, ֆիզիկական անձինք պետք է տեղեկացված լինեն օրենքներում կատարվող փոփոխությունների մասին:
Հարկային պարտավորությունների վճարման հետևանքները
Հարկային պարտավորությունների ժամանակին և լիարժեք կատարմամբ քաղաքացիները կարող են խուսափել մի շարք բացասական հետևանքներից:
- Կտրվեն վարչական պատասխանատվություններ;
- Հնարավոր է ստանալ հարկային արտոնություններ;
- Ամրապնդվում է տնտեսության կայունությունը:
Առաջարկություններ հարկային պարտավորությունների կատարման համար
Ֆիզիկական անձինք կարող են օգտվել խորհուրդներից, ինչպես օրինակ:
- Կրեդիտային պատմության ստուգում;
- Հարկային պարտավորությունների առաջիկա ժամկետների պարտադիր վերահսկողություն;
- Հարկային խորհրդատվություն:
Սպասարկման կենտրոններ և աջակցություն
ՀՀ ՊԵԿ-ն առաջարկում է աջակցություն և խորհրդատվություն քաղաքացիների համար՝ հարկային պարտավորությունների կատարման հարցում:
| Ուսումնասիրության ոլորտ | Սպասարկման կենտրոն | Հեռախոսահամար |
|---|---|---|
| Հարկային խորհրդատվություն | ՀՀ ՊԵԿ կենտրոն | +374 60 84 46 57 |
| Տեխնիկական աջակցություն | էլեկտրոնային ծառայությունների բաժին | +374 60 84 46 58 |
Եզրակացությունը և հետագա քայլերը
Այս փաստաթուղթը, իր մեջ պարունակող տեղեկություններով, հնարավորություն է տալիս քաղաքացիներին ճիշտ և ժամանակին կատարել հարկային պարտավորությունները: Հարկային մարմինների հետ համատեղ աշխատանքը և խորհրդատվության միջոցով քաղաքացիները կարող են խուսափել խնդիրներից և ապահովել հարկային կարգի պահպանությունը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2734-Ա որոշումը ընդգրկում է մի շարք առանձնահատկություններ, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին: Որոշման հիմքում ընկած է այն գաղափարը, որ յուրաքանչյուր քաղաքացի պարտավոր է կատարել իր հարկային պարտավորությունները՝ հիմնված ՀՀ հարկային օրենսդրության պահանջների վրա:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ հարկային մարմինը տեղեկանում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այս դեպքում, առաջին քայլը հանդիսանում է համապատասխան ծանուցման ուղարկումը, որում նշվում են պարտավորությունների մանրամասները և մարելու վերջնաժամկետը:
Եթե ֆիզիկական անձը չփոխադարձի տվյալ ծանուցմանը կամ չկատարվի հարկային պարտավորությունների մարումը, ապա գործընթացը շարունակվում է հարկային մարմնի կողմից հարկային պարտավորությունների բռնագանձման միջոցների կիրառմամբ:
Սահմանադրական իրավունքներն ու հարկային պարտավորությունները
Հայաստանի Հանրապետության Սահմանադրությունը երաշխավորում է յուրաքանչյուր քաղաքացու իրավունքը, որն անքակտելիորեն կապված է նաև հարկային պարտավորությունների կատարմանը: Իրավաբանական վարչության որոշումները, որոնք վերաբերում են հարկային պարտավորություններին, պետք է լինեն համապատասխան Սահմանադրության դրույթներին և միջազգային իրավունքի նորմերին:
Ակնհայտ է, որ հարկային պարտավորությունների կատարելության գործում կարևոր է խթանել քաղաքացու տեղեկացվածությունը իր իրավունքների և պարտականությունների մասին: Հարկային մարմինները պարտավոր են ապահովել, որ քաղաքացիները տեղեկացված լինեն իրենց հարկային պարտավորությունների մասին, ինչպես նաև իրենք ունենան հնարավորությունը պաշտպանելու իրենց իրավունքները, եթե նկատում են օրենքի ցանկացած խախտում:
Այս առումով, հարկային մարմինները պետք է մշտապես կազմակերպեն տեղեկատվական հանդիպումներ, սեմինարներ և մի շարք այլ միջոցառումներ, որոնք կնպաստեն քաղաքացիների տեղեկացվածության բարձրացմանը:
Հարկային գանձման հետ կապված արդիական խնդիրներ ու լուծումներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումների հետևանքով առաջանում են մի շարք արդիական խնդիրներ, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը: Արդյունավետ հարկային գանձման համակարգի ձևավորումը պահանջում է մի շարք լուծումների մշակման գործընթաց:
Առաջին հերթին, հարկային մարմինները պետք է ուշադրություն դարձնեն տեխնոլոգիական նորությունների կիրառմանը: Այսօր, թվային գործիքների օգտագործումը կարող է էապես պարզեցնել հարկային պարտավորությունների գանձման գործընթացը, նվազեցնել աշխատակազմի բեռը և բարելավել քաղաքացիների սպասարկումը:
Երկրորդ, հարկային մարմիններն անպայման պետք է ստեղծեն մոնիտորինգի համակարգեր, որոնք հնարավորություն կտան հետևել անօրինապես կատարված պարտավորությունների թվին և առաջացնել ժամանակին համապատասխան գործողությունների իրականացում:
Եվ վերջինը, հարկային մարմինները պետք է համագործակցեն այլ պետական մարմինների հետ՝ աշխատանքային խթանող ծրագրերի մշակման համար, որոնք կօգնեն բարձրացնել քաղաքացիների սոցիալ-տնտեսական կարգավիճակը, ինչը, անկասկած, կնպաստի նաև հարկային պարտավորությունների կատարմանը: