Ներդիրի մուտքային տեղեկատվություն
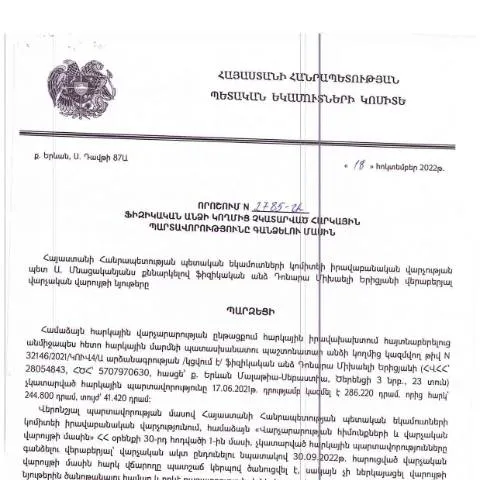
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի հոկտեմբերի 18-ին ընդունված N2785-Ա որոշումը խոշոր նշանակություն ունի ֆիզիկական անձանց անբավարար հարկային պարտավորությունները գանձելու գործընթացում։ Այն նպատակ ունի ապահովել պետության հարկային շահերի պաշտպանության և քաղաքացիների պարտականությունների կատարման արդյունավետ համակարգ:
Ովքեր կարող են ներկայացնել ժամկետանց հարկային պարտավորությունների գանձման հայտ
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն ժամկետանց հարկային պարտավորություններ։ Ներկայացման իրավունքը միտված է ինչպես տեղացի քաղաքացիներին, այնպես էլ արտասահմանում բնակվող անձանց:
- ՀՀ քաղաքացիություն ունեցող անձինք;
- Հայաստանում ժամանակավորապես բնակվող անձիք;
- Արտասահմանում բնակվող ՀՀ քաղաքացիները:
Արտակարգ իրավիճակների դեպքում
Եթե առկա է անհետաձգելի իրավիճակ, օրինակ՝ հիվանդություն, ընտանիքի անդամի մահ, կամ այլ կարևոր հանգամանք, կարող եք դիմել արտոնություններ ստանալու համար:
Ինչպես լրացնել հայտը
Հայտը լրացնելու համար պահանջվում է պարզեցնել որոշակի տվյալներ, որոնք նշված են պետական պաշտոնական աղբյուրներում։ Առաջին հերթին անհրաժեշտ է հավաքել անհրաժեշտ փաստաթղթերը:
- Հարկային քարտի թիվ;
- Անձի անձնագրի պատճեն;
- Հարկային պարտավորությունների մասին տեղեկագիր:
Հայտը պետք է լրացնել նախաստեղծ ձևաչափով (Dimum Dzev N2):
Հարկային պարտավորությունների վերաբերյալ տեղեկություն
Տեղեկության հավաքագրման համար հարկային մարմինները տրամադրում են միասնական տվյալների բազա, որտեղ հավաքված են բոլոր հարկային պարտավորությունների մասին տեղեկությունները:
Դեպոզիցիայի գործընթացը
Հայտը ներկայացնելու մեթոդները կարող են տարբեր լինել՝ կախված տարածքից և կառույցից:
- Էլեկտրոնային համակարգի միջոցով՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով;
- Նախապես ամրագրելով հերթ՝ հարկային մարմնում;
- Թղթային տարբերակ՝ ուղարկվող տառով:
Հայտի ներկայացման ժամկետները
Հայտի ներկայացման վերջնական ժամկետները սահմանվում են որոշման մեջ։ Ամեն դեպքում, ուշացում ունեցողները պետք է լինեն առավել զգոն:
| Ժամկետ | Նկատելիություն |
|---|---|
| Մինչև 30 օր | Չափազանց ուշացում չի առաջանում |
| 30-60 օր | Ավելի լուրջ հետևանքներ |
| 60 օր և ավելի | Անհնար է վերացնել հետևանքները |
Ստացվող իրավունքներն ու պարտականությունները
Հայտը ներկայացնելուց հետո, քաղաքացիները ունեն իրավունք ստանալու համապատասխան տեղեկություններ իրենց պարտավորությունների մասին:
- Հարկային արտոնությունները;
- Բացառումներն ու արտոնությունները՝ հաշվի առնելով սոցիալական վիճակը;
Կառավարությունն ապահովում է քաղաքացիների իրավունքների պաշտպանության մեխանիզմներ:
Պարտականությունները
Հայտը ներկայացնելու պարտականությունը ոչ միայն պարտադիր է, այլ նաև կարող է հանգեցնել իրավական հետևանքների՝ պարտավորությունների չկատարելու պարագայում:
Այլ քայլեր ու ընթացակարգեր
Այս ձևաթղթը միայն առաջին քայլն է՝ հարկային պարտավորությունները գանձելու գործընթացում:
Անհրաժեշտության դեպքում, քաղաքացիները կարող են դիմել նաև իրավաբանական կամ ֆինանսական խորհրդատվություններ ստանալու համար, որպեսզի ավելի լավ հասկանան իրենց իրավունքներն ու պարտականությունները:
Հարկային օրենսդրության պատմություն
ՀՀ հարկային օրենսդրությունը մշտապես զարգանում է, ուստի քաղաքացիների համար կարևոր է տեղեկացված լինել բոլոր նորություններին:
- 2019 թվականի օրենքներ;
- 2020 թվականի փոփոխություններ;
- 2022 թվականի ձեռքբերումներ:
Օրենքների փոփոխությունների ազդեցությունը
Հարկային համակարգի բարեփոխումները այդ թվում նաև ազդում են քաղաքացիների պարտավորությունների վրա՝ կարևորելով դրանց կատարումը:
Բոլոր փաստաթղթերի նախապատրաստում
Հարկային պարտավորությունների գանձման գործընթացում շատ կարևոր է, որ բոլոր փաստաթղթերը նախապես պատրաստ լինեն:
- Չհիմնավորված որոշումները կարող են հանել գործընթացը:
- Հրաժարումը պարտավորությունների կատարումից կարող է հանգեցնել նախատեսված օրենքի անհարթության:
Հիմնավորումներ ու փաստաթղթերի կարգը
Կառավարությունն ապահովում է կարգավիճակներ, որոնց հիման վրա քաղաքացիները կարող են ստանալ համապատասխան փաստաթղթերը:
Որոշման գործադիր նշանակությունը և ֆինանսական ռիսկերը
ՀՀ ՊԵԿ իրավաբանական վարչությունը 2022 թվականի հոկտեմբերի 18-ից ուժի մեջ մտնող թիվ 2785-Ա որոշմամբ, Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը կարգավորելու նպատակով, կարևոր քայլեր են ձեռնարկում՝ ապահովելու հարկային պարտավորությունների կատարումը և համապատասխան ֆինանսական ռիսկերի նվազեցումը: Այս որոշումն անհրաժեշտ քայլ է, որը հնարավորություն է տալիս պետական կառույցներին ավելի արդյունավետ վերահսկել հարկային պարտավորությունների կատարումը և նվազեցնել պետական բյուջեի սակավությունը:
Հարկային պարտավորությունների չկատարման հետևանքը գանձումների գործընթացն է, որի արդյունքում հարկ վճարողը կարող է զրկվել որոշակի իրավունքներից, ինչպես օրինակ՝ պետական աջակցություններից կամ սոցիալական ծրագրերից: Անհրաժեշտ է, որ ֆիզիկական անձինք լինեն զգոն և ժամանակին կատարեն իրենց հարկային պարտավորությունները, որպեսզի խուսափեն անհարմարություններից:
Թվային տեխնոլոգիաների դերակատարությունը հարկային պարտավորությունների կատարումում
Հարկային վարչություններն increasingly օգտագործում են թվային տեխնոլոգիաներ՝ վերահսկելու հարկային պարտավորությունների կատարումը: ՀՀ ՊԵԿ-ի կողմից ներկայացված որոշման հիման վրա, հարկ վճարողների համար ստեղծվել են էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս հեշտորեն դիմել և կատարել վճարումներ: Այս պրոցեսը ոչ միայն արդյունավետություն է ներմուծում, այլ նաև նվազեցնում է վարչական բյուրոկրատիայի մակարդակը:
Շնորհիվ թվային համակարգերի, հարկ վճարողները կարող են ստանալ իրենց հարկային պարտավորությունների վերաբերյալ տեղեկություններ հեռավար՝ օգտագործելով իրենց անձնական թվային ստորագրությունը և ID քարտերը: Այս նորարարությունները հնարավորություն են տալիս հարկ վճարողներին ավելի արագ և հեշտ ձևով կատարել իրենց հարկային պարտավորությունները, ինչն էական օգուտ է տալիս ինչպես անհատներին, այնպես էլ պետության:
Դրական և բացասական հետևանքները ֆիզիկական անձանց աղմուկի տակ
Ֆիզիկական անձանց համար հարկային պարտավորությունների կատարումը ունի ինչպես դրական, այնպես էլ բացասական հետևանքներ: Դրական կողմերից մեկը այն է, որ հարկերի վճարումը նպաստում է պետական բյուջեի ձևավորմանը, ինչի արդյունքում պետությունը կարողանում է ֆինանսավորել տարբեր սոցիալական ծրագրեր և ենթակառուցվածքներ: Այսինքն, յուրաքանչյուր քաղաքացին իր ներդրումն է ունենում հանրային կյանքում:
Բացասական կողմը կարող է լինել, որ որոշ քաղաքացիներ չգիտակցելով իրենց պարտավորությունները, դիմում են ֆինանսական դժվարությունների, երբ սկսում են հավաքագրվել տուգանքներ և պարտքեր: Հետևաբար, հարկային վարչությունները պետք է այլընտրանքային ծրագրեր մշակեն՝ քաղաքացիներին տեղեկացնելու իրենց պարտավորությունների մասին, որպեսզի նրանք կարողանան ժամանակին կատարել հարկային վճարումները: