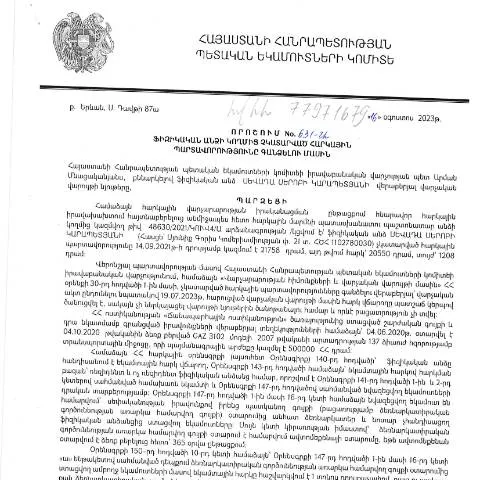
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 16.08.2033թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 631-Ա որոշումը կարևոր քայլ է Հայաստանի հարկային համակարգում, որը ուղղված է հարկային պարտավորությունների կատարման վերահսկմանը: Այս որոշման նպատակն է ապահովել, որ հասարակությունը գիտակցի իր հարկային պարտավորությունները և ում վրա է դրված պարտավորության կատարումը։
Որոնք են հիմնական նպատակները
- Հարկային պարտավորությունների կատարումը Հայաստանի հանրապետության զարգացման կարևոր բաղադրիչ է:
- Հասարակության լիազորությունների և պարտավորությունների պարզեցումը:
- Հարկային քաղաքականության շրջանակներում վճարումների անկեղծությունն ու թափանցիկությունը:
Ով պատասխանում է որոշման կիրառման համար
Այս որոշման կիրառումը վերաբերում է, հիմնականում, ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները: Հարկային մարմինները պատասխանատու են տրված որոշման իրականացման համար, իսկ դրա հետևանքները կարող են լինել ինչպես ֆինանսական, այնպես էլ իրավական:
Որոշման ազդեցությունը քաղաքացիների վրա
Ամեն ֆիզիկական անձ, որը չի կատարել իր հարկային պարտավորությունները, ենթակա է հսկայական տուգանքների կամ այլ իրավական հետևանքների: Այսպիսով, սա լուրջ նախադրյալ է քաղաքացիների համար, որպեսզի իրենք զգոն լինեն իրենց հարկային պարտավորությունների նկատմամբ:
Ինչպես լրացնել և ներկայացնել համապատասխան հայտերը
Հայտը պետք է լրացվի հստակ ձևով, որտեղ նշվում են անձի տվյալները՝ Անուն, Ազգանուն, ՀՎՀՀ, Այցելության վայր, Հարկային պարտավորության տեսակը և այլ անհրաժեշտ տեղեկություններ:
Հայտի կառուցվածքը
- Անձի տվյալներ: Ամսաթիվ, անվանում, ազգանուն, ՀՎՀՀ:
- Հարկային պարտավորության տվյալներ: Պարտավորության տեսակը, գումարը, ամսաթիվը:
- Հաստատող փաստաթղթեր: Հարկային հաշվետվություն, վճարագիր:
Ինչ անել, եթե հայտը մերժվի կամ անբավարար լինի
Եթե հայտը մերժվի, անձը իրավունք ունի ներկայացնել լրացուցիչ փաստաթուղթ կամ հասկանալ մերժման պատճառը: Հայաստանում իրավական համակարգը շատ կարևորում է սպառիչ պատճառների բացահայտումն ու բացատրությունը:
Մերժման պատճառները
- Շփոթություն փաստաթղթերում:
- Մի քանի հայտեր ու overlapping պարտավորություններ:
- Առաջարկված փաստաթղթերի բացակայություն:
Բարձրացված հարցերի կարգավորում և պատմություն
Այս որոշումը ոչ միայն նպատակ ունի կարգավորել հարկային պարտավորությունների կատարումը, այլև հանդիսանում է Հայաստանում հարկային օրենսդրության զարգացման մի մաս: Նախկինում հարկային պարտավորությունները հաճախ անտեսվում էին, ինչը հանգեցրել է պետության եկամուտների նվազման:
Պատվիրակությունը և օրենսդրական հիմքը
Այս որոշումն ընդունվել է ՀՀ կառավարության որոշման հիման վրա, որը պարտադիր է բոլոր քաղաքացիների և իրավաբանական անձանց համար:
Փոփոխությունները նաև միջազգային կառույցների կողմից
Հայաստանի Հանրապետության կառավարության կողմից ընդունված որոշումը համապատասխանեցվում է միջազգային վարկանիշներին և ստանդարտներին, ինչը հնարավորություն է տալիս բարելավել երկրի ֆինանսական կայունությունը:
Այս որոշման ազդեցությունը տնտեսության վրա
Հարկային պարտավորությունների կատարումը ապահովում է պետության ֆինանսական կայունությունը, ինչը, իր հերթին, ստեղծում է տնտեսության զարգացման բարենպաստ պայմաններ:
Տնտեսական կայունության տեսակետից
Տնտեսական կայունությունը հիմնվում է հարկային եկամուտների վրա, և յուրաքանչյուր անձի պարտավորությունների կատարումը նպաստում է այդ կայունությանը:
Այս ամենը ենթադրում է, որ յուրաքանչյուր քաղաքացի պետք է իր պարտավորությունները կատարի ժամանակին և լիարժեք:
Ինչպես շարունակել ապագա քայլերը
Հասարակությունը պետք է դառնա ավելի զգոն և պատասխանատու իր ֆինանսական պարտավորությունների նկատմամբ: Ապագայում պետք է խթանել կրթական ծրագրեր, որոնք կօգնեն քաղաքացիներին հասկանալ իրենց հարկային պարտավորությունները:
Այս որոշումը հանգեցնում է այն բանի, որ հարկային համակարգը կդառնա ավելի թափանցիկ, իսկ քաղաքացիների շրջանում ձևավորվի բարձրագույն սոցիալական պատասխանատվություն:
Քայլեր դեպի առաջ
- Ավելի լավ կրթական ծրագրերի ներդրում:
- Թափանցիկության բարձրացում՝ հարկային համակարգում:
- Հարկային պարտավորությունների կատարումը՝ որպես քաղաքացիական պարտավորություն:
Դրական շարժումը դեպի հասարակության զարգացումը հնարավոր կլինի միայն կոլեկտիվ կերպով՝ յուրաքանչյուր լրացված հայտի, յուրաքանչյուր չափածոյի ժամանակին կատարումով:
Այդպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 631-Ա որոշումը, լինելով կարևոր քայլ, պետք է խրախուսի յուրաքանչյուր քաղաքացու լինել պատասխանատու իր պարտավորությունների նկատմամբ: Հարկային պարտավորությունների կատարումը ոչ միայն պարտավորություն է, այլև սոցիալական պատասխանատվություն:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 631-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, նշում է, թե ինչպես է իրականացվում հարկային պարտավորությունների վերահսկումը և ինչ քայլեր են ձեռնարկվում հարկային պարտավորությունների կատարման ժամանակ: Մասնավորապես, հարկային մարմինները, այդ թվում՝ ՀՀ ՊԵԿ-ը, պարտավոր են ապահովել հարկային պարտավորությունների կատարումը և անհրաժեշտության դեպքում ձեռնարկել խախտումների համար պատասխանատվության միջոցներ:
Հարկային պարտավորությունների կատարման գործընթացը սկսվում է հարկ վճարողի կողմից հարկային հայտարարությունների ներկայացմամբ և հարկերի վճարման ժամկետների պահպանմամբ: Որպեսզի գործընթացը վերջնականապես կատարվի, հարկ վճարողները պետք է ունենան համապատասխան հաշվետվություններ, որոնց հիման վրա է իրականացվում հարկային պարտավորությունների հաշվառում:
Եթե հաշվետվությունները չեն ներկայացվում կամ ներկայացված են սխալ տվյալներով, ՀՀ ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը և կիրառել համապատասխան միջոցներ, ինչպիսիք են վարչական տուգանքները կամ հարկային պարտավորությունների կարգավորումը:
Բողոքարկման գործընթացը և իրավական պաշտպանություն
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման դեպքում, հարկ վճարողը ունի право ներկայացնել բողոքարկում վարչական որոշումների դեմ, որոնք Մանրամասն սահմանվում են ՀՀ վարչական ընթացակարգերի օրենսդրությամբ: Այս գործընթացը կարող է իրականացվել ինչպես հարկային մարմինների մոտ, այնպես էլ դատարանում:
Բողոքարկման գործընթացը սկսվում է համապատասխան բողոքի ներկայացմամբ, որի մեջ հարկ վճարողը կարող է մանրամասն ցուցադրել, թե ինչու է համարում, որ հարկային մարմնի որոշումը սխալ է: Բողոքները պետք է ներկայացվեն օրենքով սահմանված ժամկետներում, առհասարակ, դա կազմել է 30 օր որոշման հրապարակումից հետո:
Հարկ վճարողի շահերի պաշտպանության կարևոր բաղադրիչ է նաև իրավաբանական խորհրդատվության ստացումը, որն օգնում է ավելի լավ հասկանալ գործընթացի բոլոր մանրամասները և իրավունքները:
Էլեկտրոնային ծառայությունների նշանակությունը հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ-ը վերջին տարիներին մեծականշում է էլեկտրոնային ծառայությունների զարգացմանը, ինչը թույլ է տալիս բարելավել հարկային պարտավորությունների կատարման գործընթացը: Այս ծառայությունները հիմնված են պետական համակարգերի ինտեգրման և հարկ վճարողների համար մատչելիության ապահովման վրա:
Էլեկտրոնային համակարգերի միջոցով հարկ վճարողները կարող են ավելի արագ և արդյունավետ կերպով կատարել իրենց պարտավորությունները, ստանալ տեղեկատվություն իրենց հարկային իրավիճակի վերաբերյալ, ինչպես նաև իրականացնել հարկային հայտարարությունների էլեկտրոնային ներկայացում:
Հարկ վճարողների համար էլեկտրոնային ծառայությունների միջոցով հասանելի են նաև հաշվետվությունների ստացում, ինչպես նաև իրենց հարկային պարտավորությունների մասին տեղեկությունների ստացում, ինչը օգնում է նրանց ավելի լավ կառավարել իրենց ֆինանսական գործը: