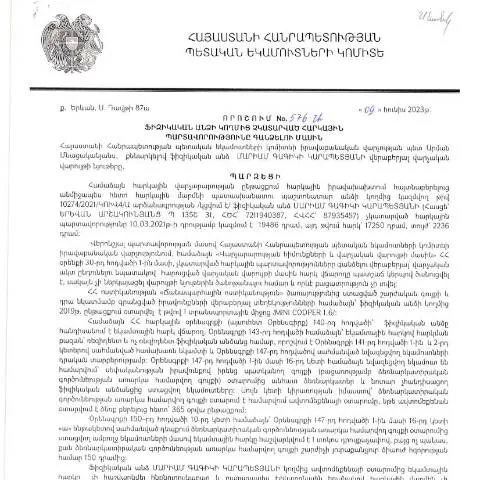
Նպատակ և կարևորություն ՀՀ ՊԵԿ 576-Ա որոշման
2023 թվականի հունիսի 9-ին ՀՀ ՊԵԿ юридических վարչության պետի կողմից կայացված 576-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նպաստում է հարկային պարտավորությունների կատարմանը։ Այս որոշման շրջանակներում վերը նշված անձի չկատարված հարկային պարտավորությունները գանձելու գործընթացը մշակվում է ավելի արդյունավետ և թափանցիկ։ Ուղղորդելով յուրաքանչյուր ֆիզիկական անձի, այս որոշումը ապահովում է հարկային վարչարարության առավելագույն կարգապահություն և լինում է պետական եկամուտների ապահովման կարևոր գործիք:
Ո՞ւմ համար է նախատեսված այս որոշումը՝ և ովքեր կարող են դիմել
Այս որոշումը նախատեսված է այն ֆիզիկական անձանց համար, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Հարկային պարտավորություն է համարվում ցանկացած հարկային վճար, որը անձը պետք է կատարի ՀՀ հարկային օրենսդրության համաձայն։ Որպեսզի քաղաքացիները կարողանան օգտվել այս որոշման հնարավորությունից, նրանք պետք է ունենան ՀՎՀՀ (համահարթանիշի համարի) վկայական և բավարար պայմաններ՝ հարկային պարտավորությունները կատարելու համար։
Հարկային պարտավորությունների տեսակները
- Աշխատավարձի հարկեր
- Պաշարային հարկեր
- Գույքի հարկ
Ներդիրների նախապատրաստում և ներկայացում
Այդ փաստաթղթի շրջանակներում անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունների առկայությունը։ Դրանք կարող են ներառել, սակայն չեն սահմանափակվում միայն, հետևյալով.
- Պաշտոնական հարկային հաշվետվություններ
- Այսօրինակ հարկային պարտավորությունների վերաբերյալ նախորդ վճարումներ
- Կնածուրումների վերաբերյալ տեղեկանքներ
Պատրաստված փաստաթղթեր
Յուրաքանչյուր փաստաթուղթ պետք է լինի պաշտոնական ձևակերպված, ինչպես նաև պետք է ստուգվի, թե արդյոք բոլոր պահանջները պահպանվում են։ Ձեր փաստաթղթերի պատրաստման ընթացքում կարող են անխուսափելի լինել որոշակի բացթողումներ կամ սխալներ, որոնք կարող են դժվարացնել գործընթացը:
Ընդհանուր գործընթացի նկարագրություն
Շարունակելով իր ընթացքը, գործընթացը սկսվում է, երբ ՀՀ ՊԵԿ սկսում է ուսումնասիրել անձի հարկային ստուգումները։ Տվյալները հավաքվում են SRC-ի միջոցով:
- Հարկային պարտավորությունների հայտնաբերում՝ հիմնված վարչական տվյալների վրա:
- Նախապատրաստում հարկային ծանուցման ձև (Dimum Dzev N2):
- Հայտարարության փոխանցում պարտադիր ձևով:
- Հարկային պարտավորությունների կատարման հաստատում:
Ինչ անել՝ եթե դիմումը մերժվի կամ լինի սխալ
Այս գործընթացում կարող են առաջանալ իրավիճակներ, երբ դիմումը մերժվի կամ հարկային պարտավորությունների վերաբերյալ լինեն սխալներ:
- Հնարավոր է, որ ներկայացված փաստաթղթերում լինի բացթողում կամ անկատարություն:
- Նման դեպքերում հարկավոր է շտկել նշված սխալները և նորից ներկայացնել փաստաթղթերը:
- Հարկային մարմինները կարող են պահանջել լրացուցիչ փաստաթղթեր, որոնք կհաստատեն հայտվող տվյալները:
Ֆորմայի կառուցվածքի նկարագրություն
ՀՀ ՊԵԿ 576-Ա որոշման ընդունված դիմումը ներկայացվում է պարզ և հասկանալի կառուցվածքով, որտեղ անհրաժեշտ է ուշադիր լրացնել հետևյալ բաժինները.
| Բաժին | Նկարագրություն | Պետք է լրացվի |
|---|---|---|
| Անուն | Անձի անվան լրացում | Այո |
| ՀՎՀՀ | Համահարթանիշի համարի լրացում | Այո |
| Հարկային պարտավորություններ | Անձին պատկանող հարկային պարտավորությունների ներկայացում | Այո |
Մշակելու տարբերակում ներկայացման եղանակներ
Դիմումն ու դրա հետ կապված փաստաթղթերը կարող են ներկայացվել մի քանի տարբերակներով:
- Էլեկտրոնային եղանակով: Մասնակից կարող է օգտվել էլեկտրոնային ծառայություններից, որոնք ապահովում են արագ և թափանցիկ գործընթաց:
- Փաստաթղթային եղանակ: Ներկայացնել դիմումը և փաստաթղթերը Քաղաքացիական ծառայությունների կենտրոններում:
- Հեռախոսային աջակցություն: Ցանկացողները կարող են զանգահարել և հարցեր տալ վարչական մարմիններին:
Աշխատանքի ժամկետները
Այս գործընթացի ժամկետները կարևոր են, քանի որ դրանք կարող են ազդեցություն ունենալ ամբողջ գործընթացի վրա:
- Դիմումը ներկայացնելու վերջնաժամկետը 30 օր է:
- Հարկային մարմինները պետք է որոշում կայացնեն 20 օրվա ընթացքում:
- Սխալների կամ բացթողումների դեպքում 10 օր տրվում է շտկելու նպատակով:
Այսպիսով, ՀՀ ՊԵԿ 576-Ա որոշումն, իր բոլոր առանձնահատկություններով, հանդիսանում է կարևոր գործիք, որն ուղղված է հարկային պարտավորությունների կատարմանը։ Մասնակիցները, հետևելով վերոնշյալ քայլերին, կարող են ապահովել սեփական իրավունքների պաշտպանության արդյունավետ միջոց:
Պետության և քաղաքացիների միջև հարկային պարտավորությունների պատասխանատվության մթնոլորտը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.06.2023թ․ “Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին” 576-Ա որոշումը միություն է ստեղծում պետության և քաղաքացիների միջև հարկային պարտավորությունների կատարումն ապահովելու գործում։ Այդ որոշումը հիմք է տալիս մի շարք հարցերի քննարկման, այդ թվում՝ ինչպիսի վարքագիծ է ցուցաբերվում հարկ վճարողների կողմից, ինչպես նաև ինչպես է պետությունը վերահսկում այդ պարտավորությունների կատարման գործընթացը։
Նախ, պետք է նշել, որ յուրաքանչյուր ֆիզիկական անձ, ով դառնում է հարկային պատասխանատվության ենթակա, պետք է բարձրացնի իր գիտակցությունը հարկային օրենսդրության վերաբերյալ։ Այնուամենայնիվ, շատ քաղաքացիներ կարող են չգիտակցել իրենց պարտավորությունները, ինչն էլ կարող է հանգեցնել ոչ պատշաճ վարքագծի։ Այդ իսկ պատճառով կարևոր է, որ պետությունը ապահովի հասարակության իրազեկվածությունը հարկային օրենսդրության վերաբերյալ, նշելով թե ինչը կարող է դիտվել որպես հարկային պարտավորության խախտում, և ինչ հետևանքներ են հետեւելու այդպիսի գործողություններից։
Երկրորդ, հարկային պարտավորությունների կատարումը նաև ենթադրում է, որ պետությունն ունի հետևողական վերահսկողություն։ “Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին” 576-Ա որոշումը նախատեսում է, որ պետական մարմինները պետք է կարողանան արագ և արդյունավետ կերպով արձագանքել հարկային պարտավորությունների չկատարելու դեպքերին։ Սա նշանակում է, որ հարկային մարմինները պետք է ունենան սահմանված ընթացակարգեր՝ հարկ վճարողների նկատմամբ պատժիչ միջոցառումներ կիրառելու համար, ինչպես նաև հնարավորություն ունենան ապահովելու հարկ վճարողների իրավունքները, որոնք կարող են խախտվել հարկային պարտավորությունները կատարված չեն լինելու հետևանքով։
Լրացուցիչ ընթացակարգեր և հարկային պարտավորությունների իրականացման հնարավորությունները
Նշված որոշմամբ սահմանվում են նաև տարբեր ընթացակարգեր, որոնք նախատեսում են հարկային պարտավորությունների կատարմանը ուղղված միջոցառումներ։ Հարկ վճարողները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ունեն հնարավորություն դիմելու պետական մարմիններին՝ կրճատելու կամ վերանայելու իրենց պարտավորությունները, ներկայացնելով հիմնավորված պատճառաբանություններ։ Նման իրավիճակներում կարևոր է, որ քաղաքացիները կարողանան տրամադրել համապատասխան ապացույցներ՝ իրենց ֆինանսական վիճակի վերաբերյալ, որպեսզի հասկանալուց հետո, պետությունը կարողանա գնահատել իրավիճակը և հարկային պարտավորությունները համապատասխանեցնելու հարցում ընդունել արդարացի որոշում։
Ավելին, հարկային մարմինները կարող են առաջարկել նաև տարբեր լուծումներ, որոնք հնարավորություն են տալիս քաղաքացիներին կատարել իրենց պարտավորությունները։ Օրինակ, որոշ դեպքերում կարող են ներդրվել վճարման ժամկետները երկարաձգելու կամ մասնակի վճարումներ կատարելու հնարավորություններ, ինչը կնպաստի հարկ վճարողներին՝ խուսափելու հարկային պատասխանատվությունից։ Այդպիսով, պետությունը կարող է ավելի սիրալիր մոտեցում ցուցաբերել վճարողների նկատմամբ, ինչը, ի վերջո, կհանգեցնի հարկային պարտավորությունների ավելի բարենպաստ կատարմանը և համայնքային բարեփոխումներին։
Իրավական հետևանքները հարկային պարտավորությունների չկատարելու դեպքում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված 576-Ա որոշումը չի սահմանափակվում միայն հարկային պարտավորությունների գանձման մեխանիզմներով, այլև անդրադառնում է իրավական հետևանքներին, որոնք կարող են կրել հարկ վճարողները։ Այս գործընթացում կարևոր է, որ քաղաքացիները լինեն տեղեկացված, թե ինչպիսի հետևանքներ կարող են առաջանալ իրենց կողմից հարկային պարտավորությունների չկատարման դեպքում։ Օրինակ, հարկային պարտավորությունների չկատարման արդյունքում քաղաքացին կարող է ենթարկվել վարչական պատասխանատվության, ինչը կարող է հանգեցնել թե տուգանքների, թե այլ պատժիչ միջոցների կիրառմանը։
Այսպիսով, հարկ վճարողները պետք է ընդգծեն, որ իրենց պարտավորությունները կատարելը միայն իրավական պահանջ չէ, այլ նաև պատասխանատվություն համայնքի առաջ։ Պետական մարմինները, իրենց հերթին, պարտավոր են ապահովել, որ հարկ վճարողները ունենան հնարավորություն և պայմաններ, որոնք կխրախուսեն նրանց կատարել իրենց պարտավորությունները՝ այնպես, որ հարկային համակարգը ութսունականները կարողանա հուսալի և արդյունավետ կերպով աշխատել։ Նման մոտեցումը թույլ կտա ոչ միայն ապահովել հարկային պարտավորությունների կատարմանը, այլև զարգացնել վստահություն պետական համակարգի նկատմամբ և բարձրացնել հասարակական գիտակցությունը հարկային մշակույթի նկատմամբ։