Մինչ սպասվող հարկային պարտավորություններն ու դրանց կատարման գործընթացը
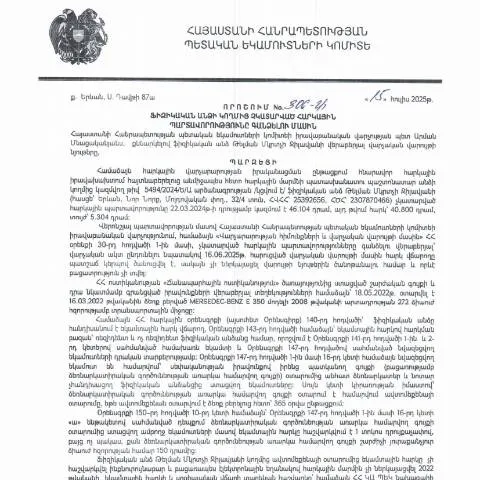
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15․07․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 306-Ա որոշումը կարևոր դեր ունի հարկային պարտավորությունների կատարման գործընթացում: Այն նախատեսում է հարկային պարտավորությունների չկատարումը և դրանցից բխող հետևանքները, որոնք կարող են ազդել ինչպես անհատի ֆինանսական վիճակի, այնպես էլ պետական բյուջեի վրա:
Հարկային պարտավորությունների յուրահատկությունները
Այս գործողությունը ենթադրում է, որ բոլոր ֆիզիկական անձինք, որոնք գոնե մեկ անգամ խախտել են իրենց հարկային պարտավորությունները, պետք է լինեն տեղեկացված իրենց իրավունքների և պարտականությունների մասին: Կարևոր են ոչ միայն օրենսդրական կարգավորումները, այլև դրանց իրականացումը: Այս որոշման շրջանակում նշվում են կոնկրետ դեպքեր, երբ հարկային պարտավորությունները չեն կատարվում, ինչպիսիք են հարկերի ուշացում, կամ հարկային հաշվետվությունների չներկայացումը:
Փաստաթղթի կազմը. ինչու է կարևոր յուրաքանչյուր բաժին
Այս փաստաթուղթը կազմված է մի շարք բաժիններից, որոնք պետք է լրացվեն ճիշտ և մանրամասն:
- Հանձնարարականներ: Բաժինը, որտեղ նշվում են կոնկրետ պահանջները, որոնք ֆիզիկական անձինք պետք է կատարեն:
- Հարկային պարտավորությունների մաքրման ժամանակացույց: Այս բաժինը նախատեսում է տարեթվեր, որոնք կարևոր են հարկային պարտավորությունների կատարման համար:
- Հարկային պարտավորությունների տեսակներ: Այստեղ մանրամասն կերպով նշվում են, թե որ տեսակների պարտավորություններ կպահանջվեն:
Հանձնարարականների բաժնի մանրամասնություն
Հանձնարարականների բաժինը կարևոր է, քանի որ այստեղ նշվում են այն բոլոր քայլերը, որոնք հարկային մարմինները պարտավոր են կատարել անխափան ընթացքով: Սա ներառում է նաև լիզինգների և ապահովագրությունների, ինչպես նաև այլ ֆինանսական գործարքների վերահսկողությունը:
Ակնկալվող փաստաթղթեր և դրանց պատրաստումը
Այս որոշման շրջանակներում, հարկ վճարողները պետք է նախապատրաստեն որոշակի փաստաթղթեր՝ իրենց պարտավորությունները կատարելու համար:
- Վկայագիր, որը հաստատում է հարկային պարտավորությունների չկատարման մասին:
- Անձնագրի պատճեն:
- Բանկային տեղեկանք՝ ֆինանսական առկա վիճակի մասին:
Գործողությունների ժամանակացույցը. կարևոր ժամանակահատվածներ
Այս փաստաթղթի հիման վրա, հարկային պարտավորությունների կատարման ժամանակացույցը արհեստականորեն բաժանվում է մի քանի փուլերի:
| Փուլ | Ամսաթիվ | Գործողություն |
|---|---|---|
| 1 | 2025-ի օգոստոսի 20 | Փաստաթղթի հրապարակում |
| 2 | 2025-ի սեպտեմբերի 1 | Հարկային պարտավորությունների կատարումը սկսելու ամսաթիվ |
| 3 | 2025-ի դեկտեմբերի 31 | Պարտավորությունների կատարման վերջնաժամկետ |
Ֆիզիկական անձանց համար կոնկրետ պայմանները
Ֆիզիկական անձանց, ովքեր ենթակա են այս փաստաթղթի, պետք է հատուկ ուշադրություն դարձնեն իրենց հարկային պարտավորությունների կատարման գործընթացներին:
- Ընտանիքի քաղաքացիական կարգավիճակ: Եթե անձը ունի ընտանիք, ապա հարկային պարտավորությունները կարող են տարբեր կերպ դասակարգվել:
- Աշխատանքի տեսակ: Այստեղ կարևոր է, թե ինչպիսի աշխատանք է կատարում անձը, քանի որ տարբեր զբաղմունքները կարող են ենթադրել տարբեր հարկային պարտավորություններ:
Կատարման գործընթացի առաջընթացի մոնիտորինգ
Մի օրինակ կբերենք, թե ինչպես է արվում հարկային պարտավորությունների կատարումը:
- Հարկային մարմինը վերահսկում է բոլոր ներկայացված փաստաթղթերը:
- Հարկ վճարողը կարող է ստանալ տեղեկություններ իր պարտավորությունների մասին:
- Եթե պարտավորությունները չեն կատարվում, ապա հարկային մարմինը կարող է կիրառել համապատասխան պատժամիջոցներ:
Փաստաթղթի երկարաժամկետ ազդեցությունը
Այս փաստաթուղթը ոչ միայն ազդեցություն ունի անհատների հարկային պարտավորությունների վրա, այլ նաև կարող է ազդել պետական բյուջեի վրա: Այն, ինչ հարկային պարտավորությունները չկատարվելու արդյունքում բացակայում է պետական բյուջեում, կարող է հանգեցնել բացասական հետևանքների:
Հետևաբար, կարևոր է, որ ֆիզիկական անձինք ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ՝ չնայած որ դրանք կարող են թվալ բարդ, սակայն պատշաճ տեղեկացվածությունը և ճիշտ գործողությունները կարող են կանխել շատ դժվարություններ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 306-Ա որոշման հիման վրա ֆիզիկական անձի պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնք իրականանում են օրենքի սահմաններում: Այս գործընթացում կարևոր է հասկանալ, թե ինչ քայլեր պետք է ձեռնարկվեն հարկային պարտավորությունների չկատարելու դեպքում:
Առաջին հերթին, հարկային մարմինները տանում են ուսումնասիրություն` պարզելու համար պարտավորությունների առկայությունն ու դրանց չափը: Այդ ուսումնասիրությունը կարող է ներառել հարկ վճարողի ֆինանսական փաստաթղթերի վերլուծություն, ինչպես նաև զրույցներ այլ պետական մարմինների հետ: Եթե հարկ վճարողը չի իրականացրել իր պարտավորությունները, ապա կարող են կիրառվել իրավական միջոցներ, որոնք նախատեսված են «ՀՀ հարկային օրենսգիրքով»: Այդ թվում են հարկային հարկեր, տուգանքներ և այլ միջոցներ:
Իրավական պաշտպանություն և դիմելու կարգը
Իրավական պաշտպանությունն անչափ կարևոր է հարկային պարտավորությունների գանձման գործընթացում: Ֆիզիկական անձինք, որոնք դեմ են օրենքով սահմանված կարգին կամ կարծում են, որ իրենց իրավունքները խախտվում են, ունեն իրավունք ներկայացնելու բողոք ՀՀ ՊԵԿ իրավաբանական վարչությանը:
Հարկ վճարողը կարող է իրականացնել բողոքի ներկայացում, որը պետք է կազմված լինի իրավական լեզվով, այսինքն՝ պարունակել բացատրություններ, փաստագրված տվյալներ և օրենքի համապատասխան դրույթներ: Բողոքը պետք է ներկայացվի այն ժամկետներում, որոնք սահմանված են «ՀՀ վարչական ընթացակարգերի օրենսգրքով»: Եթե բողոքը մերժվի, հարկ վճարողը կարող է դիմել դատարան:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
Հարկային պարտավորությունների կատարման կարևորությունն անհերքելի է, քանի որ դրա ոչ կատարումը կարող է հանգեցնել ոչ միայն տուգանքների, այլև իրավական հետևանքների: Ֆիզիկական անձինք, որոնք չեն կատարում հարկային պարտավորությունները, կարող են լինել ենթակա վարչական պատասխանատվության, ինչպես նաև որոշ դեպքերում՝ քրեական պատասխանատվության:
Ավելին, հարկային պարտավորությունների չկատարումը կարող է ազդել անձի տվյալների վրա, ինչպիսիք են ֆինանսական վարկերը, ինչի արդյունքում կարող են ստեղծվել խնդիրներ ֆինանսական հաստատությունների հետ:
ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը համաձայն է միջազգային չափանիշներին և նպատակ ունի բարելավել հարկային դաշտը՝ ապահովելով ավելի արդարացի և թափանցիկ պայմաններ բոլոր հարկ վճարողների համար: