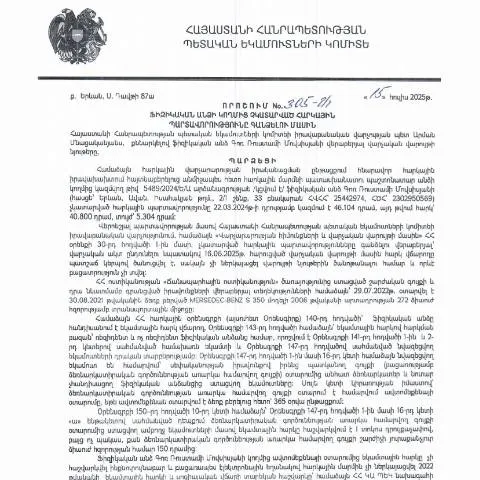
Առանձնահատկությունները «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» վարույթում
2025 թվականի հուլիսի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Գոռ Ռուստամի Մովսիսյանը հաստատեց հարկային պարտավորությունների գանձման գործընթացը կարգավորող որոշումը: Այն ունի կարևոր նշանակություն, քանի որ վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Ավելին, այս փաստաթուղթն ապահովում է հարկային վարչության գործունեության իրավական հիմքերը:
Որոնք են կարգավորումները
Այս որոշմամբ սահմանվում են այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվելու, ինչպես նաև դրանց կատարումը պարտադիր է: Ավելացնեմ, որ որոշումը հանրային է և հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում:
Փաստաթղթի ներկայացման գործընթաց
Ֆիզիկական անձի կողմից պարտավորությունների գանձման գործընթացը սկսվում է, երբ հարկային գործակալությունը որոշում է սկսել հարկային պարտավորությունների գանձման աշխատանքները: Կատարելապարտավորությունները կարող են լինել ինչպես գումարային, այնպես էլ այլ գրանցված պարտավորություններ:
Ովքե՞ր կարող են ներկայացնել
- Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Իրավաբանական անձինք, որոնք ներկայացնում են իրենց աշխատակիցների:
- Վարակիչ հիվանդությունների դեպքում՝ վստահված անձինք:
Ակտիվացման ժամանակացույցը
Սույն գործընթացի ականթացումը սկսվում է 2025 թվականի հունիսի 22-ից, երբ անհրաժեշտ փաստաթղթերը ներկայացվում են հարկային մարմնին:
Ընդհանրապես, հայտերի ներկայացման վերջնաժամկետի սահմանումը կախված է լսումների և ընթացակարգերի ժամկետներից:
Ինչ է տեղի ունենում դրանից հետո
Հետագայում, հարկային մարմինը ունի պարտավորություն՝ մինչև 30 օր binnen պատասխանել՝ անհրաժեշտ քայլերի կատարման վերաբերյալ:
Եթե հայտը մերժվում է, ապա հարկային մարմինը պետք է տրամադրի մանրամասն պատճառաբանություն:
Տեղեկատվության ստացում և հետևում
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է ակտիվ հաղորդակցություն հարկային մարմնի հետ: Սա ներառում է՝
- Հետադարձ կապ՝ գրությունների կամ հեռախոսային զանգերի միջոցով:
- Տվյալների ստացում հարկային մարմնի պաշտոնական կայքից:
Հիմնական փաստաթղթերի սպասարկման ժամանակահատվածը որոշվում է 30 օր:
Ո՞ր փաստաթղթերն են պահանջվում
Շատ կարևոր է, որ դիմող անձը ներկայացնի նաև լրացուցիչ փաստաթղթեր, ըստ որի կարող են լինել.
- Անձնագրի պատճեն:
- Հարկային հաշվետվություն:
- Նշված Ձեր կուտակված պարտավորությունների փաստաթղթերը:
Փաստաթղթերի պահպանման ընթացակարգը
Պահպանման ընթացքում բոլոր փաստաթղթերը պետք է լինեն իրավաբանական անձի նշված գրասենյակում և առկա լինի համապատասխան գրանցում:
Ավելին, յուրաքանչյուր փաստաթղթում անհրաժեշտ է նշել: QR կոդը, որը պատկանում է տվյալ հայտին, ինչը հեշտացնում է փաստաթղթերի հետագա ստուգման գործընթացը:
Փաստաթղթի առանձնահատկությունները
Նշված փաստաթուղթը ունի տարբեր առանձնահատկություններ՝
- Այն նախատեսված է միայն ֆիզիկական անձանց համար:
- Կարող է կիրառվել տարբեր պայմաններում, включая նաև արտակարգ իրավիճակներ:
- Այն դուրս է գալիս սովորական փաստաթղթերի շրջանակներից:
Որպես եզակի փաստաթուղթ
Այս փաստաթուղթը նաև տարբերվում է այլ նմանատիպ փաստաթղթերից, քանի որ այն ապահովում է գործընթացի իրավական կարգավորումներ:
Նմանատիպ փաստաթղթերը հաճախ կարող են ներառել հարկային հաշվետվություններ, սակայն այս միտքը գործավորողը հատկապես կարևոր է:
Համակարգային ներդիրներ
Տվյալ վարչության համակարգում ներդրված տեխնոլոգիաները շատ կարևոր դեր են խաղում, հատկապես՝ էլեկտրոնային ստորագրությունները:
Հարկային մարմինները խրախուսում են քաղաքացիներին՝ օգտագործել էլեկտրոնային ծառայություններ:
Կայք և էլեկտրոնային ծառայություններ
Ավելին, քաղաքացիների համար հասանելի են հատուկ էլեկտրոնային ծառայություններ, որոնք հեշտացնում են հայտերի ներկայացման գործընթացը:
Այս ծառայությունները հնարավորություն են տալիս լիովին հետևել գործային գործընթացին:
Արտասահմանյան քաղաքացիներին վերաբերող հարցեր
Արտասահմանյան քաղաքացիները նույնպես կարող են դիմել այս որոշմանը, սակայն նրանց համար կարգավորումները տարբեր են:
Սրանք ներառում են:
- Հարկային պարտավորությունները, որոնք պահանջվում են գործունեության վայրում:
- Վճարումների ձևակերպումը, ինչը կարող է լինել բարդ:
Մասնագետների աջակցություն
Մասնագետները կարող են առաջարկել աջակցություն արտասահմանյան քաղաքացիներին, հատկապես՝ հարկային իրավունքի ոլորտում:
Համակարգային փոփոխություններ
Քանի որ հաճախ հարկային պարտավորությունների գանձման գործընթացը ենթարկվում է փոփոխությունների, անհրաժեշտ է հետևել վերջին լուրերին և մշակել իրենց գիտելիքները:
Այսպիսով, քաղաքացիները կարող են ավելի լավ հասկանալ գործընթացն ու հավասարակշռված գտնվել համանման դեպքերում:
Հետագա հարակից փաստաթղթեր
Երբեմն, հարկային մարմիններից կարող են պահանջվել այլ կարգավորիչ փաստաթղթեր, ինչպիսիք են:
- Հարկային հաշվետվություններ:
- Վճարման փաստաթղթեր:
Եզրափակիչ խոսքով
Այս որոշման միջոցով իրավական համակարգը փորձում է կարգավորել հարկային պարտավորությունների գանձումը՝ կանգնեցնելով իրավիճակներ, երբ քաղաքացիների իրավունքները կարող են խաթարվել:
Քաղաքացիները պետք է տեղեկացված լինեն և վստահ լինեն, որ նրանց իրավունքները պաշտպանված են:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.07.2025 թվով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 305-Ա որոշումը կարևոր է այն ֆիզիկական անձանց համար, որոնք չունեն իրականացված հարկային պարտավորություններ և գտնվում են համապատասխան վարույթում։ Այս որոշման միջոցով պետական մարմինները սահմանում են այն կարգապահական պահանջները, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման գործընթացում։ Հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են լինել ինչպես եկամտային հարկը, այնպես էլ այլ հարկատեսակներ, որոնք ենթակա են գանձման։ Հարկային պարտավորության չկատարման դեպքում, հարկային մարմինները իրավունք ունեն կիրառել իրավական մեթոդներ՝ պարտավորություններն ապահովելու նպատակով, ինչպիսիք են ֆինանսական պատժամիջոցների կիրառումը, գանձում կատարելու իրավունքը և այլն։
Հարկային պարտավորությունների գանձման մեթոդաբանություն և ընթացակարգեր
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի քանի հիմնական քայլեր, որոնք հարկային մարմինները պարտավոր են կատարել: Նախ, հարկային մարմինը պետք է հաստատի այն փաստը, որ հարկ վճարողը չի կատարել իր պարտավորությունները ժամանակին։ Դրանից հետո, հարկային մարմինը կարող է միանգամից սկսել գանձման գործընթացը կամ նախապես տեղեկացնել հարկ վճարողին՝ պահանջելով կատարելու իր պարտավորությունները։ Հարկային մարմինը պարտավոր է տրամադրել մանրամասն տեղեկություններ՝ կապված չկատարված պարտավորությունների վերաբերյալ, և նշված տեղեկությունները պետք է պարունակեն համապատասխան թվաբանական հաշվարկներ: Դրան հաջորդում է հարկ վճարողի իրավասությունը՝ ներկայացնելու իր դիրքորոշումը և, եթե անհրաժեշտություն լինի, իրականացնել փաստարկված դիմում՝ պարտավորությունների չկատարման պատճառների վերաբերյալ։ Այս գործընթացի շրջանակներում կարևոր է, որ հարկ վճարողը օգտագործի էլեկտրոնային ստորագրությունը և ուղարկի բոլոր փաստաթղթերը համապատասխան ձևաչափով:
Հարկային պարտավորությունների գանձման ընթացքում հնարավոր մերժման և բողոքարկման հնարավորությունները
Քանի որ հարկային պարտավորությունների գանձման գործընթացը կարող է արդյունավետ լինել, հարկ վճարողները պետք է ծանոթ լինեն նաև իրենց իրավունքներին, այդ թվում՝ մերժման և բողոքարկման հնարավորություններին։ Եթե հարկ վճարողը չի ընդունում հարկային մարմնի որոշումը, ապա նա ունի իրավունքի պաշտպանություն՝ դիմելու վարչական դատարան կամ առանձին մարմին՝ որոշման բողոքարկման նպատակով։ Բողոքարկման գործընթացը պետք է իրականացվի սահմանված ժամկետներում, որոնք նշվում են ՀՀ օրենսդրությամբ։ Հարկ վճարողը պետք է փաստարկված և հիմնավոր բողոք ներկայացնի, որտեղ պետք է պարունակվեն այն փաստերը, որոնք ապացուցում են, որ հարկային մարմինը սխալ է գործել կամ չի հաշվի առել առկա հանգամանքները։ Բողոքարկման վերջնական որոշումը կայացվում է վարչական դատարանի կողմից, և այս գործընթացը կարևորում է հարկային պարտավորությունների կատարումը և իրավունքի պաշտպանությունը: