Ներածություն որոշման նշանակության մասին
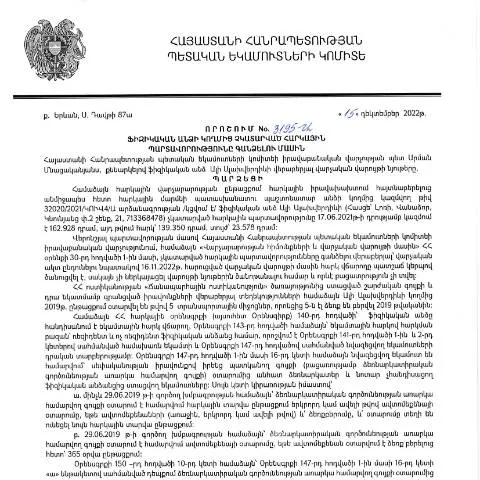
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3195-Ա որոշումը նպատակ է հետապնդում կարգավորելու այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները: Այս որոշման միջոցով Կառավարությունը ցանկանում է ապահովել հարկային դաշտի արդարությունը և արդյունավետությունը:
Ովքեր են ենթարկվում այս որոշմանը
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր չեն կատարել հարկային պարտավորությունները Հայաստանի Հանրապետությունում: Երիտասարդները, ծերերը, ինչպես նաև լայնորեն տարբեր սոցիալական խմբեր կարող են ենթարկվել այս որոշման ազդեցությանը:
Իրավունքների և պարտականությունների առանձնահատկությունները
- Ինչպես տեղեկացվածությունը: Անհրաժեշտ է, որ ֆիզիկական անձը ունենա տեղեկություն իր պարտավորությունների մասին:
- Անձնական տվյալների ճշտում: Պարտադիր է, որ բոլոր հայտերը լինեն ճիշտ լրացված:
- Անօրինականության հետևանքներ: Չկատարված պարտավորությունները կարող են հանգեցնել վարչական, քրեական կամ ֆինանսական պատասխանատվության:
Փաստաթղթերի պատրաստում և լրացուցիչ պահանջներ
Այս որոշման շրջանակներում հարկային պարտավորությունների ներկայացման համար անհրաժեշտ է պատրաստել մի շարք փաստաթղթեր, որոնց շարքում կարող են լինել՝
- Հարկային հայտարարություններ
- Անձնագիր կամ նույնականացման քարտ
- Մասնակցությունը հարկային ստուգումների ժամանակ
Փաստաթղթերի մշակման գործընթացը
Անհրաժեշտ է, որպեսզի բոլոր փաստաթղթերը լինեն լրացված և տրամադրված կարգին:
Ի՞նչ ընթացակարգեր պետք է անցնել
Ուսումնասիրելով որոշման նպատակները, հարկ է նշել, որ ֆիզիկական անձինք պետք է հետևեն որոշակի ընթացակարգերի:
Պարտադիր քայլեր
- Հայտի ներկայացում: Հարկային պարտավորությունների մասին տեղեկությունները պետք է ներկայացվեն ՀՀ ՊԵԿ-ին:
- Փաստաթղթերի ստուգում: ՀՀ ՊԵԿ-ը պետք է ստուգի փաստաթղթերը:
- Վճարման կարգ: Վճարումները պետք է կատարվեն սահմանված ժամկետներում:
Ժամկետները և գործընթացի հաջորդ քայլերը
Այս որոշման շրջանակներում հարկային պարտավորությունների կատարումը պետք է իրականացվի ըստ ժամանակացույցի:
Ժամկետների առանձնահատկությունները
| Սկիզբ | Վերջ | Նշումներ |
|---|---|---|
| 2023 թվականի հունվար | 2023 թվականի մարտ | Հարկային պարտավորությունների կատարում |
| 2023 թվականի ապրիլ | 2023 թվականի մայիս | Վճարումների ստուգում |
Ընդհանուր խնդիրները և ինչպես խուսափել դրանցից
Անշուշտ, յուրաքանչյուր գործընթացի ժամանակ կարող են առաջանալ դժվարություններ:
Հաճախակի խնդիրներ
- Չի լրացվել ճիշտ: Շատ հաճախ, հայտարարությունները լրացվում են սխալ:
- Անհայտ փաստաթղթեր: Կարող են լինել դեպքեր, երբ որոշ փաստաթղթեր չեն ներկայացվում:
Այսպիսի խնդիրներից խուսափելու համար հարկավոր է ուշադիր լինել և նախօրոք ստուգել բոլոր փաստաթղթերը:
Որպեսզի գործընթացը հաջողվի
Այս որոշումը նվիրված է հարկային պարտավորությունների կատարումներին, ինչի համար կարևոր է, որ ցանկացած ֆիզիկական անձի մոտ լինի խորհրդակցություն իրավաբանների կամ համապատասխան մասնագետների հետ:
Խորհրդատվություն
Պետք է նշել, որ տեղեկատվական կենտրոնները կարող են տալ կարևոր խորհուրդներ այդ հարցերի շուրջ:
Հայտարարության ձեւակերպման մանրամասները
Հայտարարությունը պետք է կազմված լինի որոշակի ձևի և պահանջների համաձայն:
Ամեն մի կետը կարևոր է
- Անուն և ազգանուն: Պետք է գրել ճիշտ:
- Տեղեկատվություն հարկային պարտավորությունների մասին: Հստակ և հասկանալի:
Այս ձևակերպումները պետք է ուշադրությամբ ուսումնասիրել:
Վերահսկողության գործընթացը
Քննարկվող հարցը չի ավարտվում միայն հայտի ներկայացմամբ, այլ նաև հարկային մարմինները վերահսկում են հայտերի իրականացման գործընթացը:
Վերահսկողության փուլերը
- Հայտերի ստուգում: Վերահսկող մարմինները ստուգում են ներկայացված տեղեկությունները:
- Վճարի կատարում: Վճարումը պետք է լինի ամբողջական:
Փոխհատուցման հնարավորությունները
Եթե հայտարարությունը ճանաչվում է սխալ, ապա նախատեսվում են փոխհատուցման տարբերակներ:
Ինչպես ստանալ փոխհատուցում
- Ինչպես դիմել: Անհրաժեշտ է լրացնել հատուկ հայտ:
- Փաստաթղթերի համապատասխանություն: Բոլոր փաստաթղթերը պետք է համապատասխանեն:
Հատուկ դեպքեր և բացառություններ
Կան դեպքեր, երբ որոշումը չի տարածվում որոշակի անձանց վրա:
Օրինակներ
- Սոցիալական պաշտպանվածություն: Խոցելի խմբերի ներկայացուցիչները կարող են բացառություն ունենալ:
- Հարություն: Մարդիկ, ովքեր գտնվում են դադարեցված կարգավիճակում:
Հետագա քայլերն ու հնարավորությունները
Որոշումը կարող է հանգեցնել հետագա քայլերի, որոնք պետք է իրականացվեն:
Անհրաժեշտ քայլեր
- Խորհրդակցություններ: Պետք է շարունակել խորհրդակցություններ կազմակերպությունների հետ:
- Աջակցություն: Հնարավոր են նաև պետական աջակցություն:
Այսպիսով, հասկանալով բոլոր ընթացքները, կարելի է ավելի կայուն կերպով առաջ տանել գործընթացը:
Դասակարգման և գնահատման մեթոդաբանություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3195-Ա որոշման շրջանակներում, կարևոր է ներկայացնել այն մեթոդաբանությունը, որով իրականացվում է հարկային պարտավորությունների գնահատումն ու դասակարգումը: Այս գործընթացում առաջնային է նաև հարկային պարտավորությունների ենթակա ֆիզիկական անձանց ճշտի դասակարգման մեթոդիկայի կիրառումը:
Ըստ ՀՀ ՊԵԿ ցուցումների, հարկային պարտավորությունները գնահատվում են տարբեր սկզբունքների հիման վրա, որոնց թվում են` տնտեսագիտական պարտավորությունների գնահատում, պարտավորությունների անվանակարգ և երկարության պարամետրեր: Հայտարարության մեջ, ամենակարևորն այն է, որ հարկային պարտավորությունների գնահատումն իրականացվում է տրամաբանորեն, ուստի յուրաքանչյուր ֆիզիկական անձի ֆինանսական իրավիճակը, եկամուտների աղբյուրները և ծախսերի կառուցվածքը հաշվի են առնվում:
Հարկային պարտավորությունների դասակարգումն իրականացվում է նաև ժամանակի համեմատ, որտեղ հաշվի են առնվում նախորդ տարվա տվյալները՝ համապատասխանելով ընթացիկ տարվա եկամուտներին: Այս դասակարգման միջոցով հնարավոր է չափորոշել այն ֆիզիկական անձանց՝ ովքեր ունեն առավելագույն ֆինանսական ռիսկեր, որոնք կարող են հետագայում առաջացնել հարկային պարտավորությունների աճ:
Չկատարված հարկային պարտավորությունների բարդությունները
«Ֆիզիկական անձի կողմից չկատարած հարկային պարտավորությունները գանձելու մասին» թիվ 3195-Ա որոշումը նաև անդրադառնում է չկատարված հարկային պարտավորությունների հետ կապված բարդություններին, որոնք կարող են առաջանալ ինչպես ֆիզիկական անձանց, այնպես էլ պետական համակարգի համար: Արտաքին գործոնները, ինչպիսիք են տնտեսական անկումը կամ փոփոխվող օրենսդրությունը, կարող են զգալիորեն ազդել ֆիզիկական անձի հարկային պարտավորությունների կատարման վրա:
Նշված որոշման շրջանակներում, հարկային պարտավորությունների գանձումը կարող է նաև հանգեցնել իրավաբանական բարդությունների, հատկապես երբ ֆիզիկական անձինք չեն կարողանում ներկայացնել անհրաժեշտ փաստաթղթեր կամ ապացույցներ, որոնք հաստատում են իրենց ֆինանսական վիճակը կամ եկամուտների աղբյուրները:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել ոչ միայն ֆինանսական, այլև իրավաբանական մարտահրավերներ, որոնք պահանջում են ճշգրիտ մասնագիտական մոտեցում և անհրաժեշտ տեղեկատվության հավաքագրում:
Ուսումնասիրության արդյունքների հրապարակում և հետևություններ
ՀՀ ՊԵԿ իրավաբանական վարչության որոշմամբ նախատեսվում է նաև ուսումնասիրության արդյունքների հանրայնացումը, ինչը կարևոր դեր է խաղում հանրության իրազեկման և հարկային պարտավորությունների նկատմամբ վերաբերմունքի ձևավորման մեջ: Արդյունքների հրապարակումը թույլ է տալիս բարձրացնել հասարակության իրազեկվածությունը հարկային պարտավորությունների մասին, ինչպես նաև օգնում է ձևավորել հանրային կարծիք, որը կարող է ազդեցություն ունենալ հարկային օրենսդրության բարեփոխումների վրա:
Հասցեագրելով հասարակությանը, վարչությունը կարող է հայտնաբերել նաև այն ոլորտները, որտեղ ավելի շատ աջակցություն և տեղեկատվական աշխատանք է անհրաժեշտ: Այսպիսով, հարկային պարտավորությունների վերաբերյալ տեղեկությունների հրապարակումը ոչ միայն բարձրացնում է հանրային գիտակցությունը, այլև նպաստում է բարելավման գործընթացների իրականացմանը:
Միաժամանակ, այս հրապարակումները կարող են լինել նախադրյալներ նոր օրենքների կամ փոփոխությունների ընդունման համար, որոնք կնպաստեն հարկային համակարգի թափանցիկությանը և արդյունավետության բարձրացմանը: