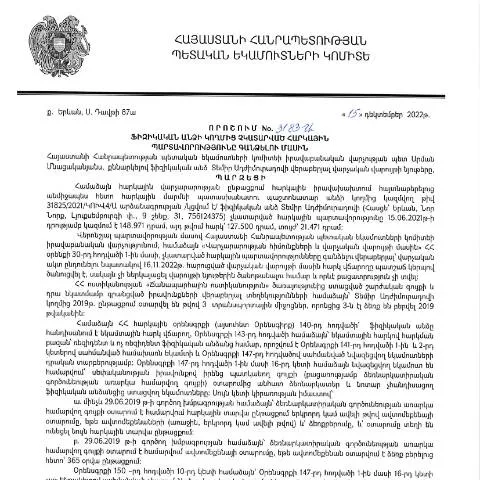
Դիտարկումներ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման վերաբերյալ
Հայաստանի Հանրապետության պետական հարկային կոմիտեի 2022 թվականի դեկտեմբերի 15-ի թիվ 3183-Ա որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին, վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Սա մի կարևոր փաստաթուղթ է, որի միջոցով պետությունը կարող է կատարելու պարտավորություններից հրաժարվելու դեպքում կիրառել հարկային պարտավորությունների գանձման հրատապ միջոցներ։
Ովքեր են այս որոշման շահառուները
Այս որոշումը ուղղված է այն ֆիզիկական անձանց, ովքեր ունեն կարգավորող հարկային պարտավորություններ, ինչպես նաև այն անձանց, ովքեր չեն կատարել իրենց վճարումները։ Բնականաբար, հարկային պարտավորությունների մեջ կարող են լինել ընտանեկան բյուջեի մասին տեղեկություններ, եկամուտների, գույքի կամ այլ ֆինանսական գործարքների վերաբերյալ փաստաթղթեր։
Դեպքերը, երբ կարող է կիրառվել որոշումը
- Եկամտահարկի չվճարում
- Գույքի հարկի հաշվին չկատարված պարտավորություններ
- Վճարային այլ պարտավորություններ, որոնք չեն կատարում ժամանակին
Թղթի պատրաստում և լրացում
Նշված որոշման առնչությամբ ներկայացվելիք փաստաթղթերը պետք է մանրամասնությամբ պատրաստվեն, որպեսզի դրանք բավարարեն պետական հարկային կոմիտեի պահանջներին։ Սա ներառում է ինչպես հարկային պարտավորությունների փաստաթղթերը, այնպես էլ օրինական փաստաթղթերը՝ անձի ինքնության և բնակության վերաբերյալ։
Հարկադիր փաստաթղթերի ցանկ
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Ինքնության վկայական | Պետք է լինի վավեր և ուժի մեջ գտնվող փաստաթուղթ |
| Հարկային հաշվետվություն | Վերջին 3 տարիների ընթացքում չվճարված հարկերի վերաբերյալ տեղեկություններ |
| Դիմում | Պետական հարկային կոմիտեին ուղղված դիմում, որտեղ պետք է նշվեն բոլոր համապատասխան տվյալները |
Որտեղ և ինչպես ներկայացնել փաստաթղթերը
Այս որոշման շրջանակներում անհրաժեշտ փաստաթղթերը կարող են ներկայացվել որպես առցանց, այնպես էլ՝ անձամբ։ Երկու տարբերակներն ունեն իրենց առանձնահատկությունները, ինչը անհրաժեշտ է հաշվի առնել՝ հիմնվելով անհատի նախասիրությունների և իրավիճակների վրա։
Առցանց ներկայացման գործընթաց
- Մուտք գործել պետական հարկային կոմիտեի պաշտոնական կայք
- Ներբեռնել համապատասխան ձևը և լրացնել այն
- Անձնական թվային ստորագրությամբ հաստատել դիմումը
- Ուղարկել փաստաթղթերը առցանց համակարգի միջոցով
Անձամբ ներկայացման գործընթաց
Եթե նախընտրում եք փաստաթղթերը ներկայացնել անձամբ, ապա կարող եք այցելել պետական հարկային կոմիտեի տեղական գրասենյակ։ Անհրաժեշտ է նախօրոք գրանցվել՝ ժամաչափը հաստատելու համար, որպեսզի օրվա ընթացքում անհրաժեշտ ղեկավարը զբաղվի ձեր հարցերով։
Ուժը և հետևանքները
Եթե հարկային պարտավորություններն իրականացնելուց խուսափելու դեպքում, պետական հարկային կոմիտեն կարող է կիրառել հարկային պարտավորությունների գանձման միջոցներ, որոնք ներառում են լրացուցիչ տույժեր կամ նույնիսկ պատժամիջոցներ։ Անցանկալի իրավիճակներից խուսափելու համար անհրաժեշտ է ուշադրություն դարձնել սահմանված ժամկետներին ու վաստակային պարտավորություններին։
Ի՞նչ հետևանքներ կարող են լինել
- Հարկային պարտավորությունների ավելացում՝ տույժերի տեսքով
- Հարկային լրացուցիչ գանձումներ
- Վարկային պատմության վնասում
Մասնավոր դեպքեր և բացառություններ
Կան նաև բացառություններ, որոնք վերաբերում են որոշ շերտերի, օրինակ՝ նման դեպքեր կարող են լինել արտասահմանում բնակվող քաղաքացիական անձինք, կամ նրանք, ովքեր ունեն հատուկ անձնական իրավիճակներ։
Մասնավոր դեպքեր
- Երբ քաղաքացի կամ մուտք գործող անձը գտնվում է արտասահմանում
- Եթե ներկայացվող փաստաթղթերը լրիվ չեն և պահանջվում են լրացուցիչ տեղեկություններ
Անհրաժեշտ տեղեկությունները և աջակցության տեսակները
Եթե դուք ունեք հարցեր կամ անհրաժեշտություն ունեք աջակցության, պետական հարկային կոմիտեի աշխատակիցները պատրաստ են օգնել ձեզ, որպեսզի կարողանաք խուսափել հնարավոր խնդիրներից։ Դուք կարող եք դիմել նաև իրավաբանական խորհրդատվության նպատակով մասնագետների։
Օգնություն և խորհրդատվություն
- Ստացեք տեղեկատվություն հարկային պարտավորությունների մասին
- Ստացեք իրավաբանական խորհրդատվություն՝ վերջին փոփոխությունների վերաբերյալ
- Հավելյալ տեղեկություններ՝ բանավոր կամ գրավոր հարցումների միջոցով
Վճարումների կարգը և ժամկետները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 15.12.2022 թվով 3183-Ա որոշման շրջանակներում, ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է մի շարք փուլերի իրականացում, որոնք մասնավորապես կարգավորվում են ՀՀ հարկային օրենսդրությամբ: Վճարումների կարգը սկսվում է հարկային մարմնի կողմից ծանուցման տրամադրումից, որտեղ ներկայացվում են պարտավորությունների մանրամասները:
Ծանուցումները սովորաբար ուղարկվում են էլեկտրոնային կամ գրավոր ձևաչափով, և դրանց մեջ պետք է տեղ գտնի ոչ միայն պարտավորության չափը, այլ նաև վճարման վերջնաժամկետը: Վճարման ժամկետը, որպես կանոն, սահմանվում է 30 օր, սակայն որոշ դեպքերում կարող են լինել բացառություններ, որոնք կախված են պարտավորությունների տեսակից կամ ֆիզիկական անձի ֆինանսական վիճակից:
Եթե հարկ վճարողը չի կատարում վճարումը սահմանված ժամկետում, հարկային մարմինը կարող է կատարել հարկային պարտավորությունների հարկման նորացումներ և սկսում է պարտավորությունների գանձման գործընթացը: Այս գործընթացում կարևոր է, որ հարկ վճարողը պահպանել իր իրավունքը, հնարավո՞ր է, պահանջելով հարկային մարմնից անմիջականորեն կապվել և պարզաբանումներ ստանալ:
Օրենքի կիրառման սկզբունքները
Հարկային պարտավորությունների գանձման վերաբերյալ ավելի ճշգրիտ և արդյունավետ վերաբերյալ տեղեկությունների ստացման համար կարևոր է հասկանալ, թե ինչպես է օրենքը կիրառվում տարբեր իրավիճակներում: Խոշոր հարկ վճարողները կարող են ժամանակ առ ժամանակ ստանալ ավելի երկար ժամկետներ, եթե նրանք ներկայացնում են տնտեսական հիմնավորումներ, որոնք վկայում են նրանց ֆինանսական դժվարությունների մասին:
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարության կողմից հաստատված կարգերը նաև ենթադրում են գործընթացների առավելագույն թափանցիկություն, որտեղ հարկ վճարողները կարող են դիմել քննելու ընթացքում իրենց իրավունքները պաշտպանելու համար: Քննության արդյունքում, եթե հարկ վճարողը կարող է ապացուցել, որ պարտավորությունները չեն կարողացել կատարել օբյեկտիվ հանգամանքների պատճառով, ապա կարող է պահանջել պարտավորությունների վերանայում:
Այս ենթաբաժնում կարևորություն ունի նաև իրավական աջակցությունը: Հարկ վճարողները, որոնք նախատեսում են դիմել դատարան, կարող են օգտագործել իրավաբանների խորհրդատվությունը՝ սահմանված ժամկետների և գործընթացների մասին, լինելով տեղեկացված իրենց իրավունքներից:
Ելք հնարավորությունների վերլուծություն
Երբ հարկ վճարողը հայտնվում է հարկային պարտավորությունների գանձման գործընթացում, անհրաժեշտ է հաշվի առնել հնարավոր ելքը: Առաջին հերթին, հարկ վճարողը պետք է գիտակցի, որ ունի տարբեր ելք: Սրանք կարող են լինել պայմանագրային լուծումներ, դատական հայցեր, կամ նույնիսկ պարտավորությունների կրկնակի վճարում:
Պայմանագրային լուծումները ներառում են հարկային մարմնի հետ բանակցություններ, որոնք կարող են հանգեցնել ժամկետների երկարացման կամ մասնակի նվազեցումների: Եթե հարկ վճարողը կարող է մտնել համաձայնության, դա կարող է բացել նոր հնարավորություններ և նվազեցնել իր ֆինանսական բեռը:
Դատական հայցեր ներկայացնելը կարող է լինել նաև մեկ այլ ելք, սակայն դա պահանջում է իրավական գիտելիքներ և ժամանակ: Այսպիսի գործընթացները սովորաբար բոլորովին երկար են, և հարկ վճարողները պետք է պատրաստ լինեն երկար ժամանակահատվածների համար:
Ընդհանուր առմամբ, հարկային պարտավորությունների վճարման գործընթացը պայմանավորված է օրենքում ամրագրված տարբեր հնարավորություններով և իրավունքներով: Հայկական հարկային համակարգի ընձեռած հնարավորությունները և այն, թե ինչպես է ՀՀ ՊԵԿ իրավաբանական վարչությունը մոտեցում պարտավորությունների գանձման գործընթացին, կարող են հանդիսանալ վճարողների համար օգտակար տեղեկություններով: